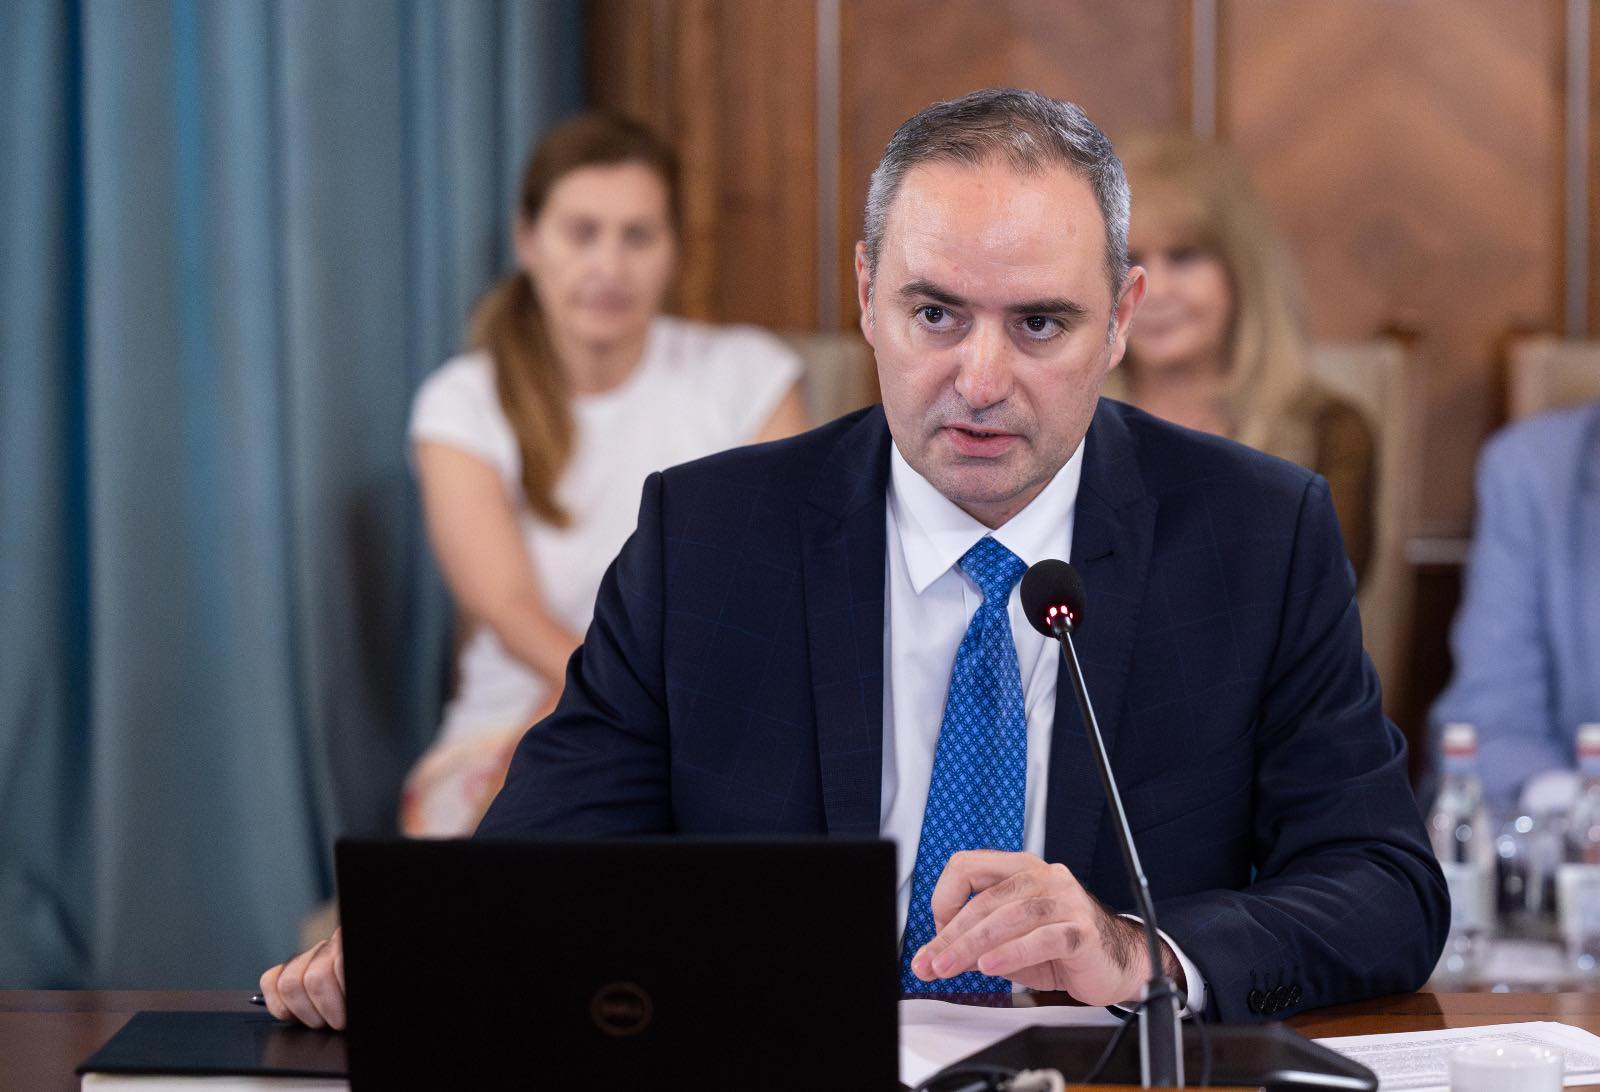
Ministrul Finantelor, Alexandru Nazare, a subliniat luni, in cadrul unei conferinte dedicate sectorului agricol, ca adoptarea rapida a noului pachet fiscal „ne mentine libertatea de decizie economica si de finantare de pe piete”. In opinia sa, o intarziere ar fi generat efecte mult mai grave in perioada urmatoare, informeaza Agerpres.ro.
Declaratiile au fost facute in cadrul unei interventii online, in contextul in care Guvernul si-a asumat raspunderea in Parlament pentru pachetul fiscal, care include cresteri de taxe - cea mai semnificativa fiind majorarea TVA de la 19% la 21%.
Acesta a explicat ca implementarea acestor masuri este un pas necesar pentru a restabili credibilitatea tarii si a arata o schimbare de abordare in administrarea finantelor publice: „Este vorba, practic, de un demers de recredibilizare a Romaniei. E un semnal foarte puternic pe care il dam noi, ca vrem sa avem o abordare complet diferita in modul in care ne gestionam finantele publice. Este doar un prim pas in acest sens si, din nefericire, nu aveam alternative in privinta luarii acestor masuri…”
Nazare a avertizat ca o eventuala intarziere a acestui pachet ar fi avut un impact devastator in toamna: „Alternativele ar fi fost mult mai dificile. Adica, masurile, daca le-am fi amanat acum, ar fi avut un impact dublu, devastator din punctul meu de vedere, in toamna, in niste conditii mult mai grele…”
In discursul sau, Nazare a accentuat necesitatea de a creste ritmul de implementare a proiectelor si de a stimula finantarea, in special in agricultura: „Deci, trebuie sa schimbam viteza cu care facem lucrurile…”, a declarat el, adaugand ca isi va concentra eforturile pe relansarea creditarii pentru fermieri.
El considera ca parteneriatul cu mediul privat este esential: „Eu cred ca, avand ajutorul sectorului privat care a dus, duce si va duce, de fapt, Romania inainte si duce greul, putem face acest lucru avand un alt tip de deschidere, sa preluam ideile creative care vin din mediul de business si sa le adoptam repede…”
Ministrul Finantelor este optimist ca, prin aplicarea coerenta a masurilor fiscale, pana la finalul anului viitor economia Romaniei poate fi pusa pe baze mai solide: „Trebuie sa ne orientam foarte serios in privinta stimularii investitiilor… eu cred ca intr-un interval care sigur va depasi si anul acesta, dar pana la finalul anului viitor, cu toate aceste masuri luate si cu celelalte pachete pe care le avem in vedere pentru acest an, putem sa stabilizam situatia si sa cream o baza solida pe care sa construim cu totul altfel economia…”
Totodata, Alexandru Nazare a recunoscut ca masurile nu vor putea multumi pe toata lumea, insa in contextul actual nu existau alte solutii viabile: „E adevarat ca nu este, nu va fi un pachet perfect si in niciun caz nu va multumim pe toata lumea, pentru ca nu are cum sa multumeasca pe toata lumea, dar, avand in vedere cresterile de cheltuieli la toate capitolele si cresterea de deficit din ultimii patru ani, niciun guvern responsabil astazi nu va avea alte alternative decat sa actioneze asa…”
In final, ministrul a subliniat ca investitiile trebuie continuate, dar orientate mai eficient, astfel incat impactul lor sa fie clar si masurabil:
„In mod cert investitiile trebuie sa continue, dar trebuie sa regandim modul in care aceste investitii se fac, sa avem un impact clar al programelor, sa avem un impact clar al modului in care se cheltuiesc banii…” El a mentionat si importanta renegocierii fondurilor europene pentru agricultura, astfel incat resursele sa fie directionate catre domeniile cu cel mai mare potential.
Sursa foto: https://www.facebook.com/alexandru.nazare
Esential pentru contabili - Monografii contabile complete
Monografie contabila accesare fonduri nerambursabile ONG
Accesare fonduri nerambursabile ONG: tratament contabil | Monografie contabila | Documente justificative necesareAccesarea fondurilor nerambursabile reprezinta o oportunitate importanta pentru ONG-uri, insa gestionarea corecta a sumelor primite presupune respectarea unor reguli contabile si fiscale specifice. De la inregistrarea finantarii si evidentierea cheltuielilor eligibile pana la recunoasterea veniturilor si justificarea utilizarii banilor, fiecare etapa trebuie reflectata corect in...
vezi AICI monografia << Cheltuieli cu cazarea salariatilor delegati: monografie contabila si aspecte fiscale
Reglementari cheie | Monografie contabila cheltuieli cu cazarea salariatilorPotrivit art. 44 alin. (2) din Codul muncii, salariatul delegat are dreptul la plata cheltuielilor de transport si cazare, precum si la indemnizatie de delegare, in conditiile prevazute de lege sau de contractul colectiv de munca aplicabil. Delegarea poate fi dispusa, ca regula, pentru cel mult 60 de zile calendaristice intr-o perioada de 12 luni, prelungirea fiind posibila numai cu acordul salariatului.In acest articol...
vezi AICI monografia << Monografie contabila indemnizatie de mobilitate
Clauza de mobilitate: cadru legal | Tratament fiscal | Declarare in D112 | Monografie contabilaIndemnizatia de mobilitate se acorda salariatilor care au prevazuta in contractul individual de munca o clauza de mobilitate, in conditiile art. 25 din Codul muncii. Din punct de vedere contabil si fiscal, angajatorul trebuie sa stabileasca modul corect de inregistrare a acestei prestatii, tratamentul fiscal aplicabil si documentele justificative necesare.In acest articol prezentam monografia contabila...
vezi AICI monografia << Cabinete veterinare: monografia contabila si regim TVA
Regim TVA pentru prestarea serviciilor veterinare | Monografia contabila servicii cabinete veterinare | Documentele primare pentru gestiune si consumCabinetele veterinare combina de obicei doua activitati: prestarea de servicii (consultatii, interventii, tratamente) si vanzarea de produse, precum hrana pentru animale, medicamente sau accesorii. In acest articol analizam care este monografia contabila aferenta serviciilor prestate de cabinetele veterinare si principalele reglementari cu privire...
vezi AICI monografia << Monografia contabila a unei case de schimb valutar
Functionare case de schimb valutar- cadru legal | Aspecte fiscale | Aspecte contabile | Monografia contabilaCasele de schimb valutar sunt societati autorizate pentru activitati de schimb valutar si functioneaza conform reglementarilor contabile generale, fiind considerate institutii financiare nebancare. In acest articol vom prezenta aspecte fiscal-contabile generale ale caselor de schimb valutar si exemple de monografii contabile pentru operatiunile desfasurate de aceste societati.Ce trebuie sa...
vezi AICI monografia << Monografie contabila comisioane aferente unui credit bancar
Contractarea unui credit bancar, in special in cazul liniilor de finantare mai complexe, vine adesea insotita de o serie de comisioane suplimentare, a caror inregistrare contabila corecta ridica frecvent semne de intrebare. Printre acestea se numara comisionul de angajament (perceput pentru suma netrasa din facilitate) si comisionul de administrare (amortizabil pe durata creditului), fiecare cu un tratament contabil si fiscal distinct, in functie de natura sa economica. In articolul de fata...
vezi AICI monografia << Cedarea si preluarea contractelor de leasing (novatie): monografie contabila si reglementari cheie
Cedarea si preluarea contractului de leasing financiar a devenit o practica tot mai intalnita in contextul economic dificil prin care trecem de ceva ani. Din punct de vedere juridic, aceasta operatiune poarta denumirea de novatie.In acest articol vom analiza ce inseamna din punct de vedere legal novatia si cum se inregistreaza in contabilitatea cedarea si preluarea contractelor de leasing.Ce este novatiaConform prevederilor art. 1609 din Codul civil, novatia se produce atunci cand un debitor nou...
vezi AICI monografia << Reducerea capitalului social: monografie contabila si reglementari cheie
Reducerea capitalului social este o operatiune care poate fi realizata cu respectarea prevederilor Legii nr. 31/1990. Fie ca este determinata de pierderi acumulate, fie ca raspunde altor nevoi ale societatii - precum retragerea unor asociati sau restituirea unei parti din aporturi -, operatiunea presupune parcurgerea unor pasi procedurali stricti si inregistrarea corecta in contabilitate a efectelor acesteia.Ce trebuie sa stii pe scurt:Modul de reflectare in contabilitate difera in functie de...
vezi AICI monografia << Monografie contabila achizitie echipamente pontaj angajati
Firmele care investesc in sisteme electronice de pontaj fie pe baza de card, fie pe baza de amprenta, trebuie sa stie ca o astfel de achizitie presupune un pachet mai complex de costuri - cartele de pontaj, implementarea si configurarea aplicatiei, licentele software si abonamentul de comunicare a datelor -, fiecare cu un tratament contabil distinct.In acest articol prezentam monografia contabila aplicabila pentru un astfel de sistem, pornind de la un exemplu concret.Reglementari cheieInainte de...
vezi AICI monografia << 



 de Ilie Alina

 Copyright Conta Online / Conta.ro 2006 - 2026. Toate Drepturile rezervate