In 15 noiembrie, a fost publicata in Monitorul Oficial Legea nr. 291/2013 pentru modificarea Legii nr. 142/1998 privind acordarea tichetelor de masa, prin care se introduce posibilitatea ca tichetele de masa sa fie emise si pe supor t electronic. Tichetele de masa electronice vor putea fi emise in Romania dupa ce vor fi publicate normele de aplicare ale legii.
Tichetele pe hartie si pe card vor circula in paralel, fiecare avand avantaje proprii.
Iata ce trebuie sa stii despre tichete si carduri de masa, ca sa alegi varianta cea mai buna pentru tine.
-
Tichetele de masa sunt cel mai utilizat beneficiu extra-salarial, si in Romania, si in restul lumii
Tichetele de masa exista de peste 45 de ani in Europa, iar in Romania de 15 ani, fiind cel mai utilizat beneficiu extra-salarial acordat de companii catre salariati.
In Romania,
tichetele de masa sunt scutite de contributiile sociale patronale, care reprezinta pana la 35% din costul salarial total platit de angajator.
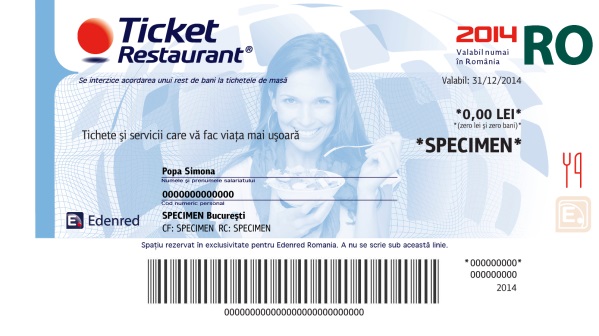
De asemeni, sunt scutite de contributiile sociale salariale, care reprezinta pana la 16.5% din salariul brut al angajatului.
Acelasi regim fiscal il vor avea si cardurile de masa, care vor beneficia de aceleasi facilitati fiscale.
Valoarea zilnica a tichetului de masa este de 9.35 lei
Aceeasi suma va fi acordata si in cazul cardurilor de masa. Se acorda cate 1 tichet de masa pentru fiecare zilucratoare efectuata de salariat.
In cazul tichetelor de masa pe suport de hartie, magazinele afiliate nu pot acorda rest daca valoarea cumparaturii este mai mica decat valoarea unui tichet.
Prin introducerea cardurilor de masa, se vor putea cheltui si sume mai mici decat valoarea de 9.35 lei a unui tichet.
-
Salariatii vor putea alege daca vor tichetele de masa pe hartie sau pe card
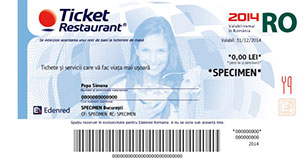
Tichetele de masa Ticket Restaurant (cele mai utilizate in Romania, de catre 1 milion de salariati din 35.000 de companii) pot fi cheltuite intr-oretea de peste 40 000 de magazine alimentare, supermarket-uri, restaurante sau firme de catering.
Dezvoltarea acestei retele de acceptare Ticket Restaurant a inceput in 1998, o data cu emiterea primului tichet de masa din Romania.
Reteaua larga de cheltuire a tichetelor de masa Ticket Restaurant pe suport de hartie asigura acces echitabil la acest beneficiu social pentru toti salariatii din Romania, indiferent oriunde lucreaza sau locuiesc acestia - inclusiv in sate si localitati mici.
Pentru cardurile de masa, companiile emitente vor crea retele de acceptare distincte.
Cele doua tipuri de beneficiu de masa vor exista in paralel, iar companiile impreuna cu reprezentantii salariatilor vor putea alege daca doresc tichete de masa pe hartie sau in pe card.
-
Cardurile de masa nu sunt carduri bancare, ci carduri speciale pentru acest beneficiu extra-salarial
Cardurile de masa vor fi carduri speciale pentru acordarea beneficiului extra salarial reprezentand o alocatie de hrana, nu carduri bancare, iar salariatii le vor putea utiliza doar in unitatile comerciale afiliate.
Cardurile de masa nu vor avea un cont bancar asociat, si vor fi reincarcate lunar cu sumele acordate de angajatori salariatilor.
Cardurile de masa nu vor permite retrageri de numerar. Aceste masuri, specificate in proiectul legislativ, au menirea de a asigura utilizarea corecta a sumelor aferente cardurilor de masa : si anume, hrana si produse alimentare.
-
In prezent, Ticket Restaurant exista in40 de tari,din care in 17 tari si sub forma de card
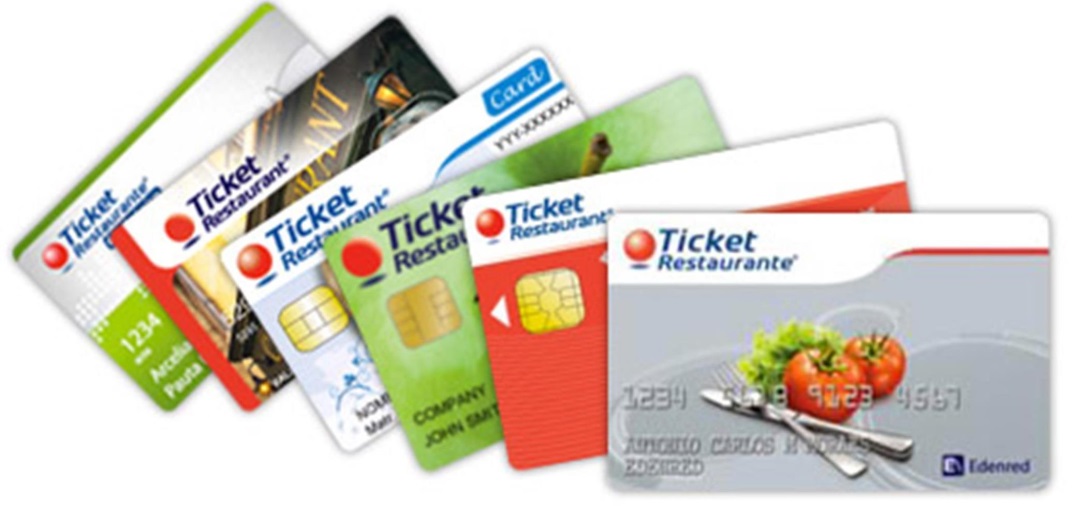
Compania Edenred, care emite tichetele de masa Ticket Restaurant, emite déjà carduri de masa in 17 tari din Europa, America Latina si Asia. Pe langa cardurile de masa, Edenred emite si alte tipuri de carduri de beneficii, in peste 20 de tari.
Edenred este in prezent unicul emitent de tichete din Romania care ofera deja o solutie de card in Romania – inca din 2010, emite
cardurile cadou Compliments, ca alternativa electronica la tichetele de cadouri pehartie
Ticket Cadou.
-
Tichetele si cardurile de masa sunt finantate de compania angajatoare, iar Statul acorda facilitati fiscale
Pentru Stat, tichetele si cardurile de masa sunt atat o masura de protectie sociala, cat si mai ales un instrument de reducere a evaziunii fiscale
Valoarea tichetelor de masa este finantata de compania angajatoare. Acordand tichete sau carduri de masa, fata de varianta unei mariri de salariu net echivalente, companiile economisesc 35%, multumit afacilitatilor fiscale asociate tichetelor (scutire de contributii sociale).
Tichetele de masa, fie pe suport de hartie sau pecard, nu sunt un instrument de plata, ci un bilet de valoare cu un regim fiscal favorabil – sumele aferente sint scutite de contributii sociale atat pentru angajati, cat si pentru angajatori. Aceste masuri se regasesc atat in legislatia actuala din Romania, cat si in legislatia europeana si comunitara.
Statul acorda aceste facilitati fiscale cu scopul de a diminua platile informale si pentru a incuraja o nutritie mai buna pentru populatia angajata (aceasta insemnand, petermen mediu si lung, productivitate crescuta si costuri reduse pentru sistemul de sanatate)
Esential pentru contabili - Monografii contabile complete
Monografie contabila accesare fonduri nerambursabile ONG
Accesare fonduri nerambursabile ONG: tratament contabil | Monografie contabila | Documente justificative necesareAccesarea fondurilor nerambursabile reprezinta o oportunitate importanta pentru ONG-uri, insa gestionarea corecta a sumelor primite presupune respectarea unor reguli contabile si fiscale specifice. De la inregistrarea finantarii si evidentierea cheltuielilor eligibile pana la recunoasterea veniturilor si justificarea utilizarii banilor, fiecare etapa trebuie reflectata corect in...
vezi AICI monografia << Cheltuieli cu cazarea salariatilor delegati: monografie contabila si aspecte fiscale
Reglementari cheie | Monografie contabila cheltuieli cu cazarea salariatilorPotrivit art. 44 alin. (2) din Codul muncii, salariatul delegat are dreptul la plata cheltuielilor de transport si cazare, precum si la indemnizatie de delegare, in conditiile prevazute de lege sau de contractul colectiv de munca aplicabil. Delegarea poate fi dispusa, ca regula, pentru cel mult 60 de zile calendaristice intr-o perioada de 12 luni, prelungirea fiind posibila numai cu acordul salariatului.In acest articol...
vezi AICI monografia << Monografie contabila indemnizatie de mobilitate
Clauza de mobilitate: cadru legal | Tratament fiscal | Declarare in D112 | Monografie contabilaIndemnizatia de mobilitate se acorda salariatilor care au prevazuta in contractul individual de munca o clauza de mobilitate, in conditiile art. 25 din Codul muncii. Din punct de vedere contabil si fiscal, angajatorul trebuie sa stabileasca modul corect de inregistrare a acestei prestatii, tratamentul fiscal aplicabil si documentele justificative necesare.In acest articol prezentam monografia contabila...
vezi AICI monografia << Cabinete veterinare: monografia contabila si regim TVA
Regim TVA pentru prestarea serviciilor veterinare | Monografia contabila servicii cabinete veterinare | Documentele primare pentru gestiune si consumCabinetele veterinare combina de obicei doua activitati: prestarea de servicii (consultatii, interventii, tratamente) si vanzarea de produse, precum hrana pentru animale, medicamente sau accesorii. In acest articol analizam care este monografia contabila aferenta serviciilor prestate de cabinetele veterinare si principalele reglementari cu privire...
vezi AICI monografia << Monografia contabila a unei case de schimb valutar
Functionare case de schimb valutar- cadru legal | Aspecte fiscale | Aspecte contabile | Monografia contabilaCasele de schimb valutar sunt societati autorizate pentru activitati de schimb valutar si functioneaza conform reglementarilor contabile generale, fiind considerate institutii financiare nebancare. In acest articol vom prezenta aspecte fiscal-contabile generale ale caselor de schimb valutar si exemple de monografii contabile pentru operatiunile desfasurate de aceste societati.Ce trebuie sa...
vezi AICI monografia << Monografie contabila comisioane aferente unui credit bancar
Contractarea unui credit bancar, in special in cazul liniilor de finantare mai complexe, vine adesea insotita de o serie de comisioane suplimentare, a caror inregistrare contabila corecta ridica frecvent semne de intrebare. Printre acestea se numara comisionul de angajament (perceput pentru suma netrasa din facilitate) si comisionul de administrare (amortizabil pe durata creditului), fiecare cu un tratament contabil si fiscal distinct, in functie de natura sa economica. In articolul de fata...
vezi AICI monografia << Cedarea si preluarea contractelor de leasing (novatie): monografie contabila si reglementari cheie
Cedarea si preluarea contractului de leasing financiar a devenit o practica tot mai intalnita in contextul economic dificil prin care trecem de ceva ani. Din punct de vedere juridic, aceasta operatiune poarta denumirea de novatie.In acest articol vom analiza ce inseamna din punct de vedere legal novatia si cum se inregistreaza in contabilitatea cedarea si preluarea contractelor de leasing.Ce este novatiaConform prevederilor art. 1609 din Codul civil, novatia se produce atunci cand un debitor nou...
vezi AICI monografia << Reducerea capitalului social: monografie contabila si reglementari cheie
Reducerea capitalului social este o operatiune care poate fi realizata cu respectarea prevederilor Legii nr. 31/1990. Fie ca este determinata de pierderi acumulate, fie ca raspunde altor nevoi ale societatii - precum retragerea unor asociati sau restituirea unei parti din aporturi -, operatiunea presupune parcurgerea unor pasi procedurali stricti si inregistrarea corecta in contabilitate a efectelor acesteia.Ce trebuie sa stii pe scurt:Modul de reflectare in contabilitate difera in functie de...
vezi AICI monografia << 



 de Redactia Conta

 Copyright Conta Online / Conta.ro 2006 - 2026. Toate Drepturile rezervate