O misiune comuna a Fondului Monetar International, a Comisiei Europene si a Bancii Mondiale se afla in Romania pana pe 1 august pentru a analiza o eventuala revizuire usoara a proiectiilor de crestere economica, situatia fiscala, rectificarea bugetara pentru 2011, parametrii generali ai bugetului pe 2012, arieratele companiilor de stat si absorbtia fondurilor europene.
De data aceasta, guvernul nostru s-a prezentat cu lectiile facute, iar discutiile cu reprezenantii misiunii par sa nu dea mari emotii partii romane. Deficitul bugetului general consolidat pe primul semestru a fost de 11,3 miliarde lei, respectiv 2,07% din PIB, sub limita tintei de deficit, in suma de 12,6 miliarde lei, conform intelegerii cu Fondul Monetar International.
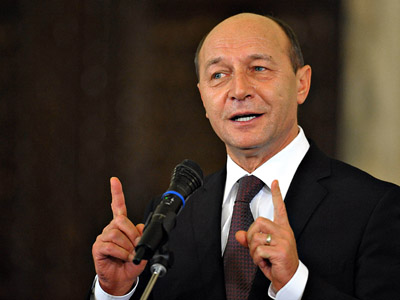
La intalnirea de ieri cu reprezentantii FMI, presedintele Traian Basescu a precizat ca principalul obiectiv al guvernului roman este mentinerea cresterii economice si indreptarea resurselor spre investitii. Potrivit declaratiei presedintelui, Romania are de ales intre a-si plati restantele si a folosi aceleasi resurse pentru a forta cresterea economica. "Stiu ca mai sunt multe alte domenii care ar trebui acoperite, dar, in contextul in care ne aflam, noi consideram ca principalul obiectiv este sa mentinem tendinta cresterii economice si in urmatoarea luna, pentru ca daca vom continua sa aplicam masuri de austeritate, spre exemplu, plata arieratelor acum si vom diminua resursele pentru investitii vom rata cresterea PIB-ului", a spus presedintele.
Potrivit datelor operative ale Ministerului Finantelor Publice, publicate ieri, cheltuielile pentru investitii, care includ cheltuielile de capital, precum si cele aferente programelor de dezvoltare finantate din surse interne si externe, au fost pe primele sase luni ale acestui an de 14,86 miliarde lei, fata de 11,67 miliarde lei, inregistrate in aceeasi perioada a anului precedent.
De ce sunt aceste cheltuieli de investitii atat de importante pentru actuala guvernare? Pentru ca investitiile publice au ramas, in conditiile restrangerii puternice a activitatii economice autohtone, unul dintre putinele motoare care mai imping economia noastra inainte. Diminuarea salariilor, impozitarea pensiilor, scaderea puterii de cumparare a populatiei, cresterea taxei pe valoarea adaugata au tras pe linie moarta zeci de mii de mici afaceri, care, chiar daca nu pare atat de evident, asigurau functionarea mai lina a economiei romanesti. Declansarea crizei a lasat Romania pe seama performantei marilor actori economici. In lipsa micilor afaceri, orice sincopa conjuncturala a celor mari se simte in indicatorii nationali.
De la declansarea crizei, filosofia autohtona de combatere a acesteia a fost centrata pe ideea ca statul va putea suplini lipsa de activitate a sectorului privat prin comenzi de stat. De aceea, inca din 2009, guvernul in functiune a facut planuri mari de investitii, planificand lucrari grandioase. La fel s-a intamplat si in 2010, acelasi a fost proiectul si pentru executia bugetara pentru acest an. Planurile de acasa nu s-au potrivit insa cu cele din targ. In niciun an, planurile de investitii n-au fost realizate in intregime, guvernul apeland la aceste resurse financiare pentru "incendiile" izbucnite subit in societate: nevoia de a plati salarii, pensii etc.
Ce a spus ieri presedintele Basescu ilustreaza aceeasi temere ca statul nu va reusi sa finanteze lucrari publice care sa mentina cresterea economica. Ar fi insa necesar si eficient acest lucru? Este dezirabila crestrea bazata pe comenzi de stat? Presedintele nu a spus acest lucru, dupa cum n-a existat niciodata o dezbatere publica pe aceasta tema. Nu de alta, dar plata acelor arierate despre care vorbeste presedintele si despre care spune ca ar putea sabota relansarea economica, sunt datorii ale statului catre agenti economici privati. Oare nu ar fi mai bine ca statul sa-si plateasca obigatiile catre acestia, transferandu-le, in acelasi timp, si sarcina de a impulsiona cresterea economica si dandu-le astfel posibilitatea efectiva de a o face?
Esential pentru contabili - Monografii contabile complete
Monografie contabila accesare fonduri nerambursabile ONG
Accesare fonduri nerambursabile ONG: tratament contabil | Monografie contabila | Documente justificative necesareAccesarea fondurilor nerambursabile reprezinta o oportunitate importanta pentru ONG-uri, insa gestionarea corecta a sumelor primite presupune respectarea unor reguli contabile si fiscale specifice. De la inregistrarea finantarii si evidentierea cheltuielilor eligibile pana la recunoasterea veniturilor si justificarea utilizarii banilor, fiecare etapa trebuie reflectata corect in...
vezi AICI monografia << Cheltuieli cu cazarea salariatilor delegati: monografie contabila si aspecte fiscale
Reglementari cheie | Monografie contabila cheltuieli cu cazarea salariatilorPotrivit art. 44 alin. (2) din Codul muncii, salariatul delegat are dreptul la plata cheltuielilor de transport si cazare, precum si la indemnizatie de delegare, in conditiile prevazute de lege sau de contractul colectiv de munca aplicabil. Delegarea poate fi dispusa, ca regula, pentru cel mult 60 de zile calendaristice intr-o perioada de 12 luni, prelungirea fiind posibila numai cu acordul salariatului.In acest articol...
vezi AICI monografia << Monografie contabila indemnizatie de mobilitate
Clauza de mobilitate: cadru legal | Tratament fiscal | Declarare in D112 | Monografie contabilaIndemnizatia de mobilitate se acorda salariatilor care au prevazuta in contractul individual de munca o clauza de mobilitate, in conditiile art. 25 din Codul muncii. Din punct de vedere contabil si fiscal, angajatorul trebuie sa stabileasca modul corect de inregistrare a acestei prestatii, tratamentul fiscal aplicabil si documentele justificative necesare.In acest articol prezentam monografia contabila...
vezi AICI monografia << Cabinete veterinare: monografia contabila si regim TVA
Regim TVA pentru prestarea serviciilor veterinare | Monografia contabila servicii cabinete veterinare | Documentele primare pentru gestiune si consumCabinetele veterinare combina de obicei doua activitati: prestarea de servicii (consultatii, interventii, tratamente) si vanzarea de produse, precum hrana pentru animale, medicamente sau accesorii. In acest articol analizam care este monografia contabila aferenta serviciilor prestate de cabinetele veterinare si principalele reglementari cu privire...
vezi AICI monografia << Monografia contabila a unei case de schimb valutar
Functionare case de schimb valutar- cadru legal | Aspecte fiscale | Aspecte contabile | Monografia contabilaCasele de schimb valutar sunt societati autorizate pentru activitati de schimb valutar si functioneaza conform reglementarilor contabile generale, fiind considerate institutii financiare nebancare. In acest articol vom prezenta aspecte fiscal-contabile generale ale caselor de schimb valutar si exemple de monografii contabile pentru operatiunile desfasurate de aceste societati.Ce trebuie sa...
vezi AICI monografia << Monografie contabila comisioane aferente unui credit bancar
Contractarea unui credit bancar, in special in cazul liniilor de finantare mai complexe, vine adesea insotita de o serie de comisioane suplimentare, a caror inregistrare contabila corecta ridica frecvent semne de intrebare. Printre acestea se numara comisionul de angajament (perceput pentru suma netrasa din facilitate) si comisionul de administrare (amortizabil pe durata creditului), fiecare cu un tratament contabil si fiscal distinct, in functie de natura sa economica. In articolul de fata...
vezi AICI monografia << Cedarea si preluarea contractelor de leasing (novatie): monografie contabila si reglementari cheie
Cedarea si preluarea contractului de leasing financiar a devenit o practica tot mai intalnita in contextul economic dificil prin care trecem de ceva ani. Din punct de vedere juridic, aceasta operatiune poarta denumirea de novatie.In acest articol vom analiza ce inseamna din punct de vedere legal novatia si cum se inregistreaza in contabilitatea cedarea si preluarea contractelor de leasing.Ce este novatiaConform prevederilor art. 1609 din Codul civil, novatia se produce atunci cand un debitor nou...
vezi AICI monografia << Reducerea capitalului social: monografie contabila si reglementari cheie
Reducerea capitalului social este o operatiune care poate fi realizata cu respectarea prevederilor Legii nr. 31/1990. Fie ca este determinata de pierderi acumulate, fie ca raspunde altor nevoi ale societatii - precum retragerea unor asociati sau restituirea unei parti din aporturi -, operatiunea presupune parcurgerea unor pasi procedurali stricti si inregistrarea corecta in contabilitate a efectelor acesteia.Ce trebuie sa stii pe scurt:Modul de reflectare in contabilitate difera in functie de...
vezi AICI monografia << 



 de Redactia Conta

 Copyright Conta Online / Conta.ro 2006 - 2026. Toate Drepturile rezervate