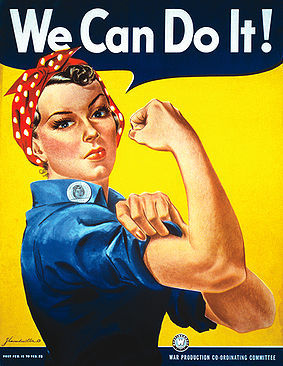
In prezentul dominat de criza si ingrijorare, America incearca sa gaseasca certitudini. Intr-o cultura a certitudinii, a individului potent care invinge pentru ca vrea si e dispus la efortul necesar, ei bine crizele financiare produc adevarate tragedii. Sa nu stii ce te salveaza e greu de tolerat. In numarul de saptamana trecuta al The Economist, ni se propune o analiza a ceea ce azi americanii cred ca poarta salvarea: productia de bunuri. Se pare ca exista credinta ferma si alimentata de un oarecare entuziasm ca economia americana va functiona din nou, atunci cand muncitorii sai vor fi angajati in sarcina critica de a produce lucruri.
Punctul de vedere al revistei este ca e un entuziasm nefundamentat. Ca valoarea produsa in economie de alte etape critice ale creatiei si vanzarii unui produs este mai mare si mai semnificativa decat gestul de a-l produce. Productia in sine nu justifica reforme in invatamant, cercetare si infrastructura, desi acestea sunt binevenite. Banii care se ruleaza pe joburi in productie nu sunt nici pe departe la fel de semnificativi ca cei care se pun in joc pentru joburile cu valoare adaugata mare. Ne place sau nu, valoarea creata pentru a aduce un bun in existenta e in cea mai mare parte legata de servicii conexe si uneori chiar abstracte, si o pondere foarte mica mai este responsabila cu manufacturarea efectiva.
Daca consideram ca economia este o stiinta exacta si rationala, iar noi toti functionam in cadrul ei dupa principii rationale, atunci argumentatia de mai sus este perfect valida. Ea este validata si de starea locurilor de munca disponibile. In momentul de fata top 10 cei mai cautati sunt angajati din domenii asociate serviciilor, nici unul nefiind implicat in productie: asistenti medicali, specialisti in marketing online si ingineri de securitatea retelelor sunt primele trei oferte de joburi cu cea mai mare nevoie de oameni.
Dar atunci de ce mirajul acesta al productiei salvatoare? In orice tratament e important ca bolnavul sa aiba incredere ca el sa functioneze. In situatia in care somajul creste amenintator, iar americanii consuma bunuri produse in alta parte decat la ei si de catre ei, atunci e la indemana sa te gandesti ca e mai bine pentru toata lumea ca productia sa se faca local, ca sa poata fi angajati oamenii care acum stau pe tusa. Asta gandesc oamenii.
In plus, diferenta intre bunuri si servicii este aceeasi ca intre proprietati si bani. Sau hai sa zicem valori imobiliare si valori mobiliare. Ceea ce este palpabil este de incredere. E o capcana in care am tot cazut cu capul de toti peretii noi toti, cei increzatori in valoarea perena a pamantului. Azi aurul ii ia locul. Pentru ca incercam sa ne legam de proprietatea palpabila. Incercam sa controlam lucrurile fizice. De aceea, a produce lucruri cu mana ta pare a fi o cale de salvare.
La nivel global, ingrijorarea fata de dominatia tacuta in productie a Chinei duce catre entuziasmul fata de mica productie autohtona. A luat nastere curentul locovorismului (alimentatie exclusiv bazata pe productia locala si sezoniera de alimente).
Ne intoarcem nu atat catre ceea ce rational economic da in calcule, ci catre ceea ce instinctiv gasim a fi stabil si de incredere. Nu e doar in America de data asta si nu e deloc de neinteles. Iar daca ei cred ca acolo sta solutia, s-ar putea sa se mobilizeze cu entuziasm intr-o directie, iar asta in sine sa fie solutia. Ca de altfel oriunde in lume.
Esential pentru contabili - Monografii contabile complete
Cheltuieli cu cazarea salariatilor delegati: monografie contabila si aspecte fiscale
Reglementari cheie | Monografie contabila cheltuieli cu cazarea salariatilorPotrivit art. 44 alin. (2) din Codul muncii, salariatul delegat are dreptul la plata cheltuielilor de transport si cazare, precum si la indemnizatie de delegare, in conditiile prevazute de lege sau de contractul colectiv de munca aplicabil. Delegarea poate fi dispusa, ca regula, pentru cel mult 60 de zile calendaristice intr-o perioada de 12 luni, prelungirea fiind posibila numai cu acordul salariatului.In acest articol...
vezi AICI monografia << Monografie contabila indemnizatie de mobilitate
Clauza de mobilitate: cadru legal | Tratament fiscal | Declarare in D112 | Monografie contabilaIndemnizatia de mobilitate se acorda salariatilor care au prevazuta in contractul individual de munca o clauza de mobilitate, in conditiile art. 25 din Codul muncii. Din punct de vedere contabil si fiscal, angajatorul trebuie sa stabileasca modul corect de inregistrare a acestei prestatii, tratamentul fiscal aplicabil si documentele justificative necesare.In acest articol prezentam monografia contabila...
vezi AICI monografia << Cabinete veterinare: monografia contabila si regim TVA
Regim TVA pentru prestarea serviciilor veterinare | Monografia contabila servicii cabinete veterinare | Documentele primare pentru gestiune si consumCabinetele veterinare combina de obicei doua activitati: prestarea de servicii (consultatii, interventii, tratamente) si vanzarea de produse, precum hrana pentru animale, medicamente sau accesorii. In acest articol analizam care este monografia contabila aferenta serviciilor prestate de cabinetele veterinare si principalele reglementari cu privire...
vezi AICI monografia << Monografia contabila a unei case de schimb valutar
Functionare case de schimb valutar- cadru legal | Aspecte fiscale | Aspecte contabile | Monografia contabilaCasele de schimb valutar sunt societati autorizate pentru activitati de schimb valutar si functioneaza conform reglementarilor contabile generale, fiind considerate institutii financiare nebancare. In acest articol vom prezenta aspecte fiscal-contabile generale ale caselor de schimb valutar si exemple de monografii contabile pentru operatiunile desfasurate de aceste societati.Ce trebuie sa...
vezi AICI monografia << Monografie contabila comisioane aferente unui credit bancar
Contractarea unui credit bancar, in special in cazul liniilor de finantare mai complexe, vine adesea insotita de o serie de comisioane suplimentare, a caror inregistrare contabila corecta ridica frecvent semne de intrebare. Printre acestea se numara comisionul de angajament (perceput pentru suma netrasa din facilitate) si comisionul de administrare (amortizabil pe durata creditului), fiecare cu un tratament contabil si fiscal distinct, in functie de natura sa economica. In articolul de fata...
vezi AICI monografia << Cedarea si preluarea contractelor de leasing (novatie): monografie contabila si reglementari cheie
Cedarea si preluarea contractului de leasing financiar a devenit o practica tot mai intalnita in contextul economic dificil prin care trecem de ceva ani. Din punct de vedere juridic, aceasta operatiune poarta denumirea de novatie.In acest articol vom analiza ce inseamna din punct de vedere legal novatia si cum se inregistreaza in contabilitatea cedarea si preluarea contractelor de leasing.Ce este novatiaConform prevederilor art. 1609 din Codul civil, novatia se produce atunci cand un debitor nou...
vezi AICI monografia << Reducerea capitalului social: monografie contabila si reglementari cheie
Reducerea capitalului social este o operatiune care poate fi realizata cu respectarea prevederilor Legii nr. 31/1990. Fie ca este determinata de pierderi acumulate, fie ca raspunde altor nevoi ale societatii - precum retragerea unor asociati sau restituirea unei parti din aporturi -, operatiunea presupune parcurgerea unor pasi procedurali stricti si inregistrarea corecta in contabilitate a efectelor acesteia.Ce trebuie sa stii pe scurt:Modul de reflectare in contabilitate difera in functie de...
vezi AICI monografia << Monografie contabila achizitie echipamente pontaj angajati
Firmele care investesc in sisteme electronice de pontaj fie pe baza de card, fie pe baza de amprenta, trebuie sa stie ca o astfel de achizitie presupune un pachet mai complex de costuri - cartele de pontaj, implementarea si configurarea aplicatiei, licentele software si abonamentul de comunicare a datelor -, fiecare cu un tratament contabil distinct.In acest articol prezentam monografia contabila aplicabila pentru un astfel de sistem, pornind de la un exemplu concret.Reglementari cheieInainte de...
vezi AICI monografia << Achizitie panouri fotovoltaice: monografie contabila, tratament fiscal si regim TVA
Achizitia de panouri fotovoltaice de catre o societate presupune, dincolo de investitia propriu-zisa, o serie de aspecte contabile si fiscale care trebuie tratate corect: incadrarea panourilor in Catalogul mijloacelor fixe, inregistrarea in contabilitate, posibilitatea aplicarii scutirii de impozit pe profitul reinvestit si regimul de TVA corect. In acest articol, analizam toate aceste aspecte importante.Incadrarea panourilor fotovoltaice in Catalogul mijloacelor fixePanourile fotovoltaice nu se...
vezi AICI monografia << 



 de Redactia Conta

 Copyright Conta Online / Conta.ro 2006 - 2026. Toate Drepturile rezervate