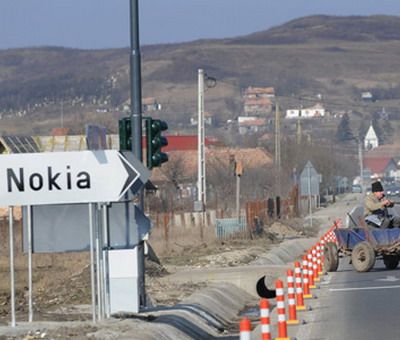
In urma cu cateva zile, filiala romaneasca a Nokia a anuntat inchiderea centrului de cercetare si dezvoltare din Cluj-Napoca. Boardul finlandez a decis ca acum, cheltuielile companiei trebuie diminuate cu un miliard de euro, iar centrul de la Cluj a cazut victima masurii de "rationalizare".
Cu putin timp inainte, ING Service Center anunta la randul sau ca renunta la operatiunile sale din Cluj. O socoteala sumara realizata de analisti arata ca se pierd astfel 300 de locuri de munca, cateva milioane de euro pe an platite pentru chirii, diverşi furnizori şi alte companii prestatoare de servicii. Ceea ce ar putea reprezenta aproximativ un procent din produsul intern brut al judetului.
Cele doua evenimente afecteaza nu doar mediul de business clujean ci si perceptia asupra acestuia. Locul pare sa-si fi pierdut atractivitatea. In plus, pe plan local, nimeni nu pare sa inteleaga ce se intampla. Politicienii locali isi reproseaza public lipsa unor noi investitii importante in judet, cei care au "adus" Nokia la Cluj cer socoteala pe un ton belicos celor care i-au "permis" sa plece.
Autoritatile sunt paralizate in fata acuzelor iar pina acum au incercat raspunsuri vagi.
In acelasi timp, langa capitala de judet, la Jucu, fabrica de telefoane mutata in urma cu trei ani de la Bochum, din Germania, da semne ca productia sa a inceput sa exceada cererea de pe piata. In consecinta, sunt zile in care conducerea fabricii isi anunta angajatii sa nu mai vina la lucru.
Speranta premierului Boc, pana in urma cu cativa ani primar al Clujului, ca recesiunea a luat sfarsit, nu primeste confirmari elocvente. Mai mult chiar, acum exista premise sa se spuna ca vestile proaste vin din propria sa ograda. Asadar, guvernul si liderii PDL din zona cauta solutii sa iasa din dificultate.
Punctual, in cazul Nokia lucrurile au avut o conotatie electorala de la inceput. Clujul a beneficiat de favorurile guvernului Tariceanu (prietenia de afaceri dintre fostul premier si presedintele liberal de atunci al Consiliului Judetean Cluj era de notorietate), iar acum beneficiaza de sprijinul favorizant al premierului clujean Emil Boc. Putem crede asadar, ca pentru Cluj, lucrurile se vor rezolva, cumva, in bine.
Problema investitorilor straini este insa una nationala si ea a fost tratata intotdeauna cu neseriozitate. Cum soseau oamenii cu banii, ca la portile fanarului se pornea o frenezie prin ministere si guvern pina cind cineva smecher punea mina pe investitor. Il ciupea de o atentie, de o favoare, oferea ceva la schimb din ce nu era al lui, iar investitorul, buimacit de cap, se aseza unde dadea Dumnezeu. Oricum, ei ieseau in castig. Mai putin bugetul tarii, dar el nu conta. Acum insa conteaza. Criza ii obliga pe guvernanti si pe functionari sa fie mai atenti, dar ii face si pe investitori mult mai prudenti.
Iata de ce ritualul de imprietenire darnica dintre un investitor cu bani si un politician roman decurge mult mai greu si ajunge mult mai rar la finalizare pe timp de criza. O situatie delicata care ar necesita o strategie serioasa de atragere de capital la modul onest si profitabil pentru Romania. Reducerea CAS ca si noul Cod al Muncii ar putea fi primii pasi in acest sens. Dar nu sunt suficienti, pentru ca investitiile trebuie atrase masiv si plasate echilibrat in economie, nu ca fenomene accidentale bazate pe prietenii si favoruri balcanice.
Ministerul Economiei are chiar sarcina de a se ocupa de politicile economice, dar lipsa sa de viziune si de preocupare nu ne-a ajutat ca tara, pe timp de criza. Desi ar fi fost mare nevoie.
Esential pentru contabili - Monografii contabile complete
Cabinete veterinare: monografia contabila si regim TVA
Regim TVA pentru prestarea serviciilor veterinare | Monografia contabila servicii cabinete veterinare | Documentele primare pentru gestiune si consumCabinetele veterinare combina de obicei doua activitati: prestarea de servicii (consultatii, interventii, tratamente) si vanzarea de produse, precum hrana pentru animale, medicamente sau accesorii. In acest articol analizam care este monografia contabila aferenta serviciilor prestate de cabinetele veterinare si principalele reglementari cu privire...
vezi AICI monografia << Monografia contabila a unei case de schimb valutar
Functionare case de schimb valutar- cadru legal | Aspecte fiscale | Aspecte contabile | Monografia contabilaCasele de schimb valutar sunt societati autorizate pentru activitati de schimb valutar si functioneaza conform reglementarilor contabile generale, fiind considerate institutii financiare nebancare. In acest articol vom prezenta aspecte fiscal-contabile generale ale caselor de schimb valutar si exemple de monografii contabile pentru operatiunile desfasurate de aceste societati.Ce trebuie sa...
vezi AICI monografia << Monografie contabila comisioane aferente unui credit bancar
Contractarea unui credit bancar, in special in cazul liniilor de finantare mai complexe, vine adesea insotita de o serie de comisioane suplimentare, a caror inregistrare contabila corecta ridica frecvent semne de intrebare. Printre acestea se numara comisionul de angajament (perceput pentru suma netrasa din facilitate) si comisionul de administrare (amortizabil pe durata creditului), fiecare cu un tratament contabil si fiscal distinct, in functie de natura sa economica. In articolul de fata...
vezi AICI monografia << Cedarea si preluarea contractelor de leasing (novatie): monografie contabila si reglementari cheie
Cedarea si preluarea contractului de leasing financiar a devenit o practica tot mai intalnita in contextul economic dificil prin care trecem de ceva ani. Din punct de vedere juridic, aceasta operatiune poarta denumirea de novatie.In acest articol vom analiza ce inseamna din punct de vedere legal novatia si cum se inregistreaza in contabilitatea cedarea si preluarea contractelor de leasing.Ce este novatiaConform prevederilor art. 1609 din Codul civil, novatia se produce atunci cand un debitor nou...
vezi AICI monografia << Reducerea capitalului social: monografie contabila si reglementari cheie
Reducerea capitalului social este o operatiune care poate fi realizata cu respectarea prevederilor Legii nr. 31/1990. Fie ca este determinata de pierderi acumulate, fie ca raspunde altor nevoi ale societatii - precum retragerea unor asociati sau restituirea unei parti din aporturi -, operatiunea presupune parcurgerea unor pasi procedurali stricti si inregistrarea corecta in contabilitate a efectelor acesteia.Ce trebuie sa stii pe scurt:Modul de reflectare in contabilitate difera in functie de...
vezi AICI monografia << Monografie contabila achizitie echipamente pontaj angajati
Firmele care investesc in sisteme electronice de pontaj fie pe baza de card, fie pe baza de amprenta, trebuie sa stie ca o astfel de achizitie presupune un pachet mai complex de costuri - cartele de pontaj, implementarea si configurarea aplicatiei, licentele software si abonamentul de comunicare a datelor -, fiecare cu un tratament contabil distinct.In acest articol prezentam monografia contabila aplicabila pentru un astfel de sistem, pornind de la un exemplu concret.Reglementari cheieInainte de...
vezi AICI monografia << Achizitie panouri fotovoltaice: monografie contabila, tratament fiscal si regim TVA
Achizitia de panouri fotovoltaice de catre o societate presupune, dincolo de investitia propriu-zisa, o serie de aspecte contabile si fiscale care trebuie tratate corect: incadrarea panourilor in Catalogul mijloacelor fixe, inregistrarea in contabilitate, posibilitatea aplicarii scutirii de impozit pe profitul reinvestit si regimul de TVA corect. In acest articol, analizam toate aceste aspecte importante.Incadrarea panourilor fotovoltaice in Catalogul mijloacelor fixePanourile fotovoltaice nu se...
vezi AICI monografia << Lichidare Societate cu Transfer Imobil catre Asociat: Monografie Contabila
Distribuirea unui imobil in cadrul operatiunii de lichidare implica atat inregistrari contabile specifice, cat si analiza obligatiilor fiscale si, dupa caz, impozitarea veniturilor obtinute de asociat.In acest articol prezentam care este tratamentul fiscal aplicabil transferului unui imobil catre asociat in etapa lichidarii societatii, ce documente trebuie intocmite, care sunt monografiile contabile corespunzatoare si ce aspecte trebuie avute in vedere pentru a evita erorile ce pot genera...
vezi AICI monografia << Achizitii de bunuri si servicii din afara UE. Monografie contabila si tratament fiscal
Achizitiile de bunuri si servicii de la parteneri din afara Uniunii Europene implica o serie de particularitati fiscale si contabile pe care orice societate trebuie sa le trateze corect pentru a evita erori de raportare sau riscuri la un eventual control fiscal. De la incadrarea operatiunilor din perspectiva TVA si a taxarii inverse, pana la inregistrarile contabile specifice importurilor si serviciilor prestate de nerezidenti, fiecare tranzactie necesita o analiza atenta a documentelor...
vezi AICI monografia << 



 de Redactia Conta

 Copyright Conta Online / Conta.ro 2006 - 2026. Toate Drepturile rezervate