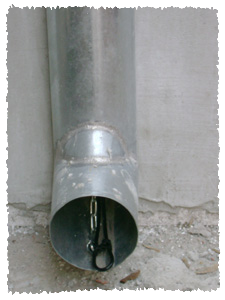
Sambata trecuta au fost pe la poarta vreo doi tigani. Cu mustati lungi, maiouri albe, curate, si cate doi dinti auriti. Nu folosesc termenul "tigan" cu nicio alta conotatie decat cea cu care am crescut: persoana de o alta etnie. Ne-au zis ca ne-ar repara jgheaburile. Ca uite, curg pe la colturi. Si se vede rugina la imbinari. Si ar mai fi nevoie si de un burlan in plus. Le inlocuiesc ei pe toate cu 250 de lei.
"Si materialele?"
"Si materialele, domnu! Tot la 250 de lei! Batem palma?"
"Batem, dara!"
Ne-am minunat discret de cat de ieftin fac toata treaba. Am acceptat pe loc si am programat lucrarea pe marti. In doua ore au venit cu o camioneta si au descarcat materialele. Le-au dus cuminti in fundul curtii. Au facut glume politicoase despre cum sa nu o loveasca pe doamna casei in cap cu marfa.
Marti dimineata au aparut la noua si s-au apucat de lucru. Au inceput prin a scoate tot ce era vechi. Cand casa era libera de toate jgheaburile si burlanele, ne-au anuntat ca 250 de lei e doar manopera. Ca materialele, fiecare din ele, ies la 80 de lei metrul liniar. Un calcul rapid ne-a adus la 8000 de lei total. Si ca nu discuta decat cand se dau jos de pe casa, la final.
Ei, o echipa intreaga cu mustati lungi si maiouri albe, noi, tinerii proprietari emotionati si inspaimantati de noul pret, reprezentand lejer vreo 50% din toate reparatiile ce le-am facut casei ca sa o locuim. Ne-am intimidat. Am susotit intre noi despre posbilitatea de a chema politia. Dar pe urma, dupa ce pleaca... cine ne garanteaza ca nu se intorc la... renegociere? Si daca atunci nu mai putem chema politia? Am iesit in fata cu propuneri constructive: va dam o mie si nu va cerem factura. 8000 numai cu factura fiscala putem plati. Intr-un final tensionat si nervos au acceptat targul.
Au plecat lasand in urma casa plouata cu jgheaburile dand pe dinafara pe la burlane si prin imbinarile lasate la bunavointa gravitatiei. Noi am ramas, fericiti ca nu am platit 8000 de lei. Ce sa ne mai gandim ca am platit de patru ori pretul invoit! Bine ca au terminat si s-au dus.
Si, cugetand usurati cat de aproape eram de falimentul familiei, ne-am gandit si ce strategie bine gandita au folosit compatriotii nostri de alta etnie. Un pitch ca la carte, cu diagnoza proactiva si oferta de pret calculata personalizat pe loc. Pret imbatabil. Si pe urma, exact in momentul in care lucrurile aratau cel mai rau, in care eram angajati in tranzactie cu toate deazavantajele posibile (marfa in curte, jgheaburile jos si ditamai norul amenintator atarnat catre est - sa zicem ca norul a fost doar un eveniment neasteptat care a facilitat strategia), anunta nou pret.
Va suna cunoscut? Cate dintre proiectele publice s-au desfasurat asa? In cate cazuri s-a lasat Statul roman impresionat de pretul imbatabil si oferta rapida (cu caietul de sarcini incomplet), ca mai apoi sa se trezeasca cu bugetul epuizat pe la jumatatea proiectului?
Noi ne-am gandit bine si am concluzionat ca noi am fost de vina: am contractat un serviciu fara a avea habar cum functioneaza piata serviciului respectiv, care sunt preturile, de unde provin materialele. Si nici macar cat de realista era oferta. Am invatat si ne-am promis ca nu mai contractam servicii de la furnizori fara recomandari. (cu toata onestitatea, merita sa recunosc si ca nici acum nu stim cum ii chema pe furnizorii nostri)
A fost nevoie de un singur episod ca sa luam decizia asta.
Banii publici se duc pe asemenea greseli recurent. Fiecare administratie, fiecare ministru, fac cel putin o promisiune in aceasta directie. Oare cum ar fi daca fiecare administratie nu ar face nici mai mult nici mai putin decat sa judece ca si cum ar administra banii din propriul buzunar?
Esential pentru contabili - Monografii contabile complete
Cheltuieli cu cazarea salariatilor delegati: monografie contabila si aspecte fiscale
Reglementari cheie | Monografie contabila cheltuieli cu cazarea salariatilorPotrivit art. 44 alin. (2) din Codul muncii, salariatul delegat are dreptul la plata cheltuielilor de transport si cazare, precum si la indemnizatie de delegare, in conditiile prevazute de lege sau de contractul colectiv de munca aplicabil. Delegarea poate fi dispusa, ca regula, pentru cel mult 60 de zile calendaristice intr-o perioada de 12 luni, prelungirea fiind posibila numai cu acordul salariatului.In acest articol...
vezi AICI monografia << Monografie contabila indemnizatie de mobilitate
Clauza de mobilitate: cadru legal | Tratament fiscal | Declarare in D112 | Monografie contabilaIndemnizatia de mobilitate se acorda salariatilor care au prevazuta in contractul individual de munca o clauza de mobilitate, in conditiile art. 25 din Codul muncii. Din punct de vedere contabil si fiscal, angajatorul trebuie sa stabileasca modul corect de inregistrare a acestei prestatii, tratamentul fiscal aplicabil si documentele justificative necesare.In acest articol prezentam monografia contabila...
vezi AICI monografia << Cabinete veterinare: monografia contabila si regim TVA
Regim TVA pentru prestarea serviciilor veterinare | Monografia contabila servicii cabinete veterinare | Documentele primare pentru gestiune si consumCabinetele veterinare combina de obicei doua activitati: prestarea de servicii (consultatii, interventii, tratamente) si vanzarea de produse, precum hrana pentru animale, medicamente sau accesorii. In acest articol analizam care este monografia contabila aferenta serviciilor prestate de cabinetele veterinare si principalele reglementari cu privire...
vezi AICI monografia << Monografia contabila a unei case de schimb valutar
Functionare case de schimb valutar- cadru legal | Aspecte fiscale | Aspecte contabile | Monografia contabilaCasele de schimb valutar sunt societati autorizate pentru activitati de schimb valutar si functioneaza conform reglementarilor contabile generale, fiind considerate institutii financiare nebancare. In acest articol vom prezenta aspecte fiscal-contabile generale ale caselor de schimb valutar si exemple de monografii contabile pentru operatiunile desfasurate de aceste societati.Ce trebuie sa...
vezi AICI monografia << Monografie contabila comisioane aferente unui credit bancar
Contractarea unui credit bancar, in special in cazul liniilor de finantare mai complexe, vine adesea insotita de o serie de comisioane suplimentare, a caror inregistrare contabila corecta ridica frecvent semne de intrebare. Printre acestea se numara comisionul de angajament (perceput pentru suma netrasa din facilitate) si comisionul de administrare (amortizabil pe durata creditului), fiecare cu un tratament contabil si fiscal distinct, in functie de natura sa economica. In articolul de fata...
vezi AICI monografia << Cedarea si preluarea contractelor de leasing (novatie): monografie contabila si reglementari cheie
Cedarea si preluarea contractului de leasing financiar a devenit o practica tot mai intalnita in contextul economic dificil prin care trecem de ceva ani. Din punct de vedere juridic, aceasta operatiune poarta denumirea de novatie.In acest articol vom analiza ce inseamna din punct de vedere legal novatia si cum se inregistreaza in contabilitatea cedarea si preluarea contractelor de leasing.Ce este novatiaConform prevederilor art. 1609 din Codul civil, novatia se produce atunci cand un debitor nou...
vezi AICI monografia << Reducerea capitalului social: monografie contabila si reglementari cheie
Reducerea capitalului social este o operatiune care poate fi realizata cu respectarea prevederilor Legii nr. 31/1990. Fie ca este determinata de pierderi acumulate, fie ca raspunde altor nevoi ale societatii - precum retragerea unor asociati sau restituirea unei parti din aporturi -, operatiunea presupune parcurgerea unor pasi procedurali stricti si inregistrarea corecta in contabilitate a efectelor acesteia.Ce trebuie sa stii pe scurt:Modul de reflectare in contabilitate difera in functie de...
vezi AICI monografia << Monografie contabila achizitie echipamente pontaj angajati
Firmele care investesc in sisteme electronice de pontaj fie pe baza de card, fie pe baza de amprenta, trebuie sa stie ca o astfel de achizitie presupune un pachet mai complex de costuri - cartele de pontaj, implementarea si configurarea aplicatiei, licentele software si abonamentul de comunicare a datelor -, fiecare cu un tratament contabil distinct.In acest articol prezentam monografia contabila aplicabila pentru un astfel de sistem, pornind de la un exemplu concret.Reglementari cheieInainte de...
vezi AICI monografia << Achizitie panouri fotovoltaice: monografie contabila, tratament fiscal si regim TVA
Achizitia de panouri fotovoltaice de catre o societate presupune, dincolo de investitia propriu-zisa, o serie de aspecte contabile si fiscale care trebuie tratate corect: incadrarea panourilor in Catalogul mijloacelor fixe, inregistrarea in contabilitate, posibilitatea aplicarii scutirii de impozit pe profitul reinvestit si regimul de TVA corect. In acest articol, analizam toate aceste aspecte importante.Incadrarea panourilor fotovoltaice in Catalogul mijloacelor fixePanourile fotovoltaice nu se...
vezi AICI monografia << 


 de Redactia Conta

 Copyright Conta Online / Conta.ro 2006 - 2026. Toate Drepturile rezervate