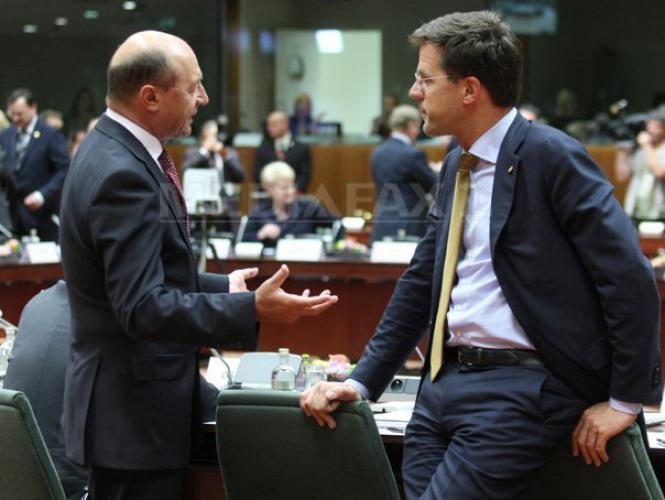
Vineri m-a facut de ras presedintele.
Cand am mers in concediu in Spania, mi-a fost rusine ca vorbeam romaneste pentru ca domnul din spatele meu s-a urcat beat in avion
si apoi a mai baut si apoi a pupat stewardesa de fiecare data cand a trecut pe langa el. Mi-a mai fost rusine, atunci cand mi-am
auzit presedintele vorbind despre Olanda si olandezi. Spunand ca au legalizat drogurile din neputinta, si la fel si prostitutia. Am
prieteni olandezi si mi-a fost rusine cand m-am gandit ca ei au auzit despre discursul presedintelui meu.
"Romania are Albita, ei au Rotterdam.
Nu Albita este poarta de intrare a tigarilor si a alcoolului, a drogurilor de contrabanda.
Nu Romania, din neputinta, a legalizat prostitutia. Romania lupta, asa cum poate, impotriva prostitutiei.
Nu Romania a legalizat consumul de droguri. Romania lupta, asa cum poate, impotriva consumului de droguri."
Si nu s-a terminat aici. Prins la cumparaturi, presedintele nostru ne-a recomandat sa nu mai cumparam zarzavaturi olandeze. Al meu,
al nostru, al celor care, prezenti sau nu la urne am facut posibil ca domnul Traian Basescu sa ne fie presedinte.
Sunt convinsa ca ne-am saturat toti de discursuri care nu prea zic mare lucru. Doar asa e in diplomatie, vorba bancului cu fusta: sa
arate cat sa intelegi ceva, dar sa acopere esentialul. Sunt convinsa ca multi dintre noi s-au saturat sa fie discriminati in aceasta
familie europeana, care inca nu ne da cheia. Cred ca facem lucruri de valoare si nu meritam sa fim judecati dupa aceia dintre noi
care au plecat si au furat sau cersit, care au fost trimisi acasa cu coada intre picioare.
Dar (si stiu ca acum ma repet), cu intuneric nu faci lumina.
Cui foloseste declaratia presedintelui Romaniei? La ce ajuta parada asta de agresivitate? Sa ne vada olandezii ca pe un partener
egal de discutie? Sau sa-i speriem? Sau sa ne vada cei care de fapt ne sustin ce stim sa demonstram?
Cei care ne sustin, deja ne sustin. Cat despre olandezi, ei bine, ei olandezii sunt pe locul trei in clasamentul portofoliilor
financiare detinute in Romania de nerezidenti, au grupul cel mai bine organizat si reprezentat de investitori in entitati economice
locale.
In cluj, in vara lui 2011, Dutch BusinessClub avea 39 de membri, iar printre ei se numarau: ING, PriceWaterhouse Coopers,
Banca Transilvania, Friesland Foods (sau iaurturile cu traditie de la Napolact).
Asa ca n-as zice ca olandezii nu ne cunosc. Sau ca
nu sunt constienti de cat suntem sau nu de corupti. Ei vin, ne viziteaza, investesc, se lupta cu spagile, si continua sa vina, si
mai vin si pe filiere umanitare si construiesc case si fac actiuni de caritate.
Si nu sunt ei cu totii de acord cu ceea ce face guvernul lor prin blocarea accesului Romaniei la Schengen. Si considera ca e o
masinatiune politica sustinuta de dreapta, care vrea sa protejeze piata muncii de acccesul imigrantilor romani.
Dar presedintele nostru nu da dovada de mai multa minte decat generatorii de glume care ne umilesc prin cantece sau comentarii
publice.
Sau poate ca vrea sa transmita ceva electoratului din tara. Poate acelasi lucru pe care il spune in Turcia, romanilor de acolo:
"Poate vreti sa stiti cateva lucruri de la mine despre Romania, ca daca va uitati la televiziunile noastre veti vedea dezastrul
pravalindu-se peste noi si pesimismul care ne ingroapa. Nu stam mai rau decat altii, as spune dimpotriva".
Sa devenim noi agresivi nu ajuta. Agresivitatea nu ajuta nici macar atunci cand ai un atu in negociere. E urata si nu face decat sa
confirme ceea ce vrem sa infirmam despre noi.
Esential pentru contabili - Monografii contabile complete
Cabinete veterinare: monografia contabila si regim TVA
Regim TVA pentru prestarea serviciilor veterinare | Monografia contabila servicii cabinete veterinare | Documentele primare pentru gestiune si consumCabinetele veterinare combina de obicei doua activitati: prestarea de servicii (consultatii, interventii, tratamente) si vanzarea de produse, precum hrana pentru animale, medicamente sau accesorii. In acest articol analizam care este monografia contabila aferenta serviciilor prestate de cabinetele veterinare si principalele reglementari cu privire...
vezi AICI monografia << Monografia contabila a unei case de schimb valutar
Functionare case de schimb valutar- cadru legal | Aspecte fiscale | Aspecte contabile | Monografia contabilaCasele de schimb valutar sunt societati autorizate pentru activitati de schimb valutar si functioneaza conform reglementarilor contabile generale, fiind considerate institutii financiare nebancare. In acest articol vom prezenta aspecte fiscal-contabile generale ale caselor de schimb valutar si exemple de monografii contabile pentru operatiunile desfasurate de aceste societati.Ce trebuie sa...
vezi AICI monografia << Monografie contabila comisioane aferente unui credit bancar
Contractarea unui credit bancar, in special in cazul liniilor de finantare mai complexe, vine adesea insotita de o serie de comisioane suplimentare, a caror inregistrare contabila corecta ridica frecvent semne de intrebare. Printre acestea se numara comisionul de angajament (perceput pentru suma netrasa din facilitate) si comisionul de administrare (amortizabil pe durata creditului), fiecare cu un tratament contabil si fiscal distinct, in functie de natura sa economica. In articolul de fata...
vezi AICI monografia << Cedarea si preluarea contractelor de leasing (novatie): monografie contabila si reglementari cheie
Cedarea si preluarea contractului de leasing financiar a devenit o practica tot mai intalnita in contextul economic dificil prin care trecem de ceva ani. Din punct de vedere juridic, aceasta operatiune poarta denumirea de novatie.In acest articol vom analiza ce inseamna din punct de vedere legal novatia si cum se inregistreaza in contabilitatea cedarea si preluarea contractelor de leasing.Ce este novatiaConform prevederilor art. 1609 din Codul civil, novatia se produce atunci cand un debitor nou...
vezi AICI monografia << Reducerea capitalului social: monografie contabila si reglementari cheie
Reducerea capitalului social este o operatiune care poate fi realizata cu respectarea prevederilor Legii nr. 31/1990. Fie ca este determinata de pierderi acumulate, fie ca raspunde altor nevoi ale societatii - precum retragerea unor asociati sau restituirea unei parti din aporturi -, operatiunea presupune parcurgerea unor pasi procedurali stricti si inregistrarea corecta in contabilitate a efectelor acesteia.Ce trebuie sa stii pe scurt:Modul de reflectare in contabilitate difera in functie de...
vezi AICI monografia << Monografie contabila achizitie echipamente pontaj angajati
Firmele care investesc in sisteme electronice de pontaj fie pe baza de card, fie pe baza de amprenta, trebuie sa stie ca o astfel de achizitie presupune un pachet mai complex de costuri - cartele de pontaj, implementarea si configurarea aplicatiei, licentele software si abonamentul de comunicare a datelor -, fiecare cu un tratament contabil distinct.In acest articol prezentam monografia contabila aplicabila pentru un astfel de sistem, pornind de la un exemplu concret.Reglementari cheieInainte de...
vezi AICI monografia << Achizitie panouri fotovoltaice: monografie contabila, tratament fiscal si regim TVA
Achizitia de panouri fotovoltaice de catre o societate presupune, dincolo de investitia propriu-zisa, o serie de aspecte contabile si fiscale care trebuie tratate corect: incadrarea panourilor in Catalogul mijloacelor fixe, inregistrarea in contabilitate, posibilitatea aplicarii scutirii de impozit pe profitul reinvestit si regimul de TVA corect. In acest articol, analizam toate aceste aspecte importante.Incadrarea panourilor fotovoltaice in Catalogul mijloacelor fixePanourile fotovoltaice nu se...
vezi AICI monografia << Lichidare Societate cu Transfer Imobil catre Asociat: Monografie Contabila
Distribuirea unui imobil in cadrul operatiunii de lichidare implica atat inregistrari contabile specifice, cat si analiza obligatiilor fiscale si, dupa caz, impozitarea veniturilor obtinute de asociat.In acest articol prezentam care este tratamentul fiscal aplicabil transferului unui imobil catre asociat in etapa lichidarii societatii, ce documente trebuie intocmite, care sunt monografiile contabile corespunzatoare si ce aspecte trebuie avute in vedere pentru a evita erorile ce pot genera...
vezi AICI monografia << Achizitii de bunuri si servicii din afara UE. Monografie contabila si tratament fiscal
Achizitiile de bunuri si servicii de la parteneri din afara Uniunii Europene implica o serie de particularitati fiscale si contabile pe care orice societate trebuie sa le trateze corect pentru a evita erori de raportare sau riscuri la un eventual control fiscal. De la incadrarea operatiunilor din perspectiva TVA si a taxarii inverse, pana la inregistrarile contabile specifice importurilor si serviciilor prestate de nerezidenti, fiecare tranzactie necesita o analiza atenta a documentelor...
vezi AICI monografia << 



 de Redactia Conta

 Copyright Conta Online / Conta.ro 2006 - 2026. Toate Drepturile rezervate