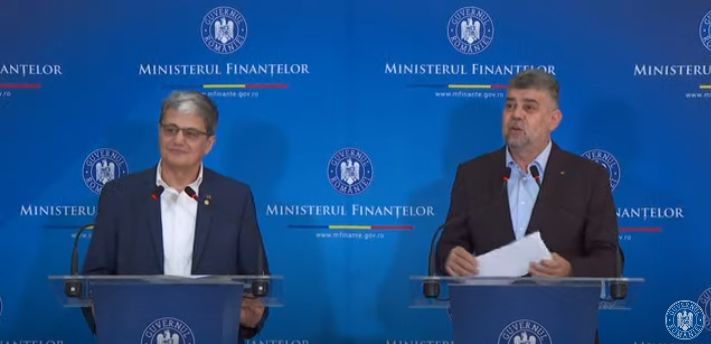
Potrivit unei ordonante de urgenta aparuta recent in presa si care nu este in dezbatere publica, Guvernul pregateste modificari fiscale majore care vizeaza impozitul pe venitul microintreprinderilor, imobiliare, cresterea impozitului pe dividende, eliminarea unor facilitati fiscale pentru salariati si cresterea TVA-ului. In acest context, intrebat la o conferinta de presa daca va fi majorat impozitul pentru microintreprinderi, Marcel Bolos a adus urmatoarele clarificari:
“Ca sa lamuresc aceasta problema. Am vazut ieri, din pacate, si regret nespus ca din Ministerul Finantelor Publice a aparut un proiect de ordonanta de urgenta total neadevarat. Nu este ultima forma. A dat cine se ocupa cu asemenea magarii, a dat in spatiul public un proiect de ordonanta de urgenta neactualizat. Deciziile in ceea ce priveste veniturile nu sunt definitivate inca. Ele sunt la nivelul coalitiei. Daca m-ati pune pe mine astazi sa va dau raspunsuri la aceasta problema legata de venituri, mi-as face un mare rau, m-as decredibiliza complet. Nu eu le decid”, a afirmat ministrul Finantelor.
Cotele de impozitare pe veniturile microintreprinderilor prevazute in proiectul OG sunt:
"a) 1%, pentru microintreprinderile care realizeaza venituri care nu depasesc 300.000 lei inclusiv si care nu desfasoara activitatile prevazute la lit. b) pct. 2;
b) 3%, pentru microintreprinderile care:
1. realizeaza venituri peste 300.000 lei;
2. desfasoara activitati corespunzatoare codurilor CAEN: 5821 – Activitati de editare a jocurilor de calculator, 5829 – Activitati de editare a altor produse software, 6201 – Activitati de realizare a softului la comanda (software orientat client), 6209 – Alte activitati de servicii privind tehnologia informatiei, 5610 – Restaurante, 5621 – Activitati de alimentatie (catering) pentru evenimente, 5629 – Alte servicii de alimentatie n.c.a., 5630 – Baruri si alte activitati de servire a bauturilor, 6910 – Activitati juridice, pentru activitati ale notarilor si avocatilor, 8621 – Activitati de asistenta medicala generala, 8622 – Activitati de asistenta medicala specializata, 8623 – Activitati de asistenta stomatologica, 8690 – Alte activitati referitoare la sanatatea umana.
In cazul in care, in cursul unui an fiscal, o microintreprindere realizeaza venituri mai mari de 300.000 lei si o rata a rentabilitatii de peste 30%, calculata ca raport intre profitul net si venituri totale, inregistrate potrivit reglementarilor contabile aplicabile, aceasta datoreaza impozit pe profit incepand cu trimestrul in care se inregistreaza acest caz.”
Intrebat daca impozitarea tichetelor de vacanta si de masa aparuta in acel draft mai este de actualitate, Marcel Bolos a explicat: „Orice a aparut in acel proiect de ordonanta de urgenta, fara ca sa fie ultima varianta, nu este decat o informatie care tulbura apele aiurea. Nu pot sa va dau un raspuns definitiv, ca asa va fi sau nu va fi asa. Nu stiu sa va raspund la intrebare, chiar nu stiu".
Asigurare de viata cu componenta de sanatate si economisire. Exemplu practic | Tratamentul fiscal | Componenta de sanatate | Componenta de economisire | Monografie contabila | Documente pentru justificarea cheltuielilorAsigurarile de viata care includ componente de sanatate si economisire pot reprezenta beneficii suplimentare oferite salariatilor de catre angajatori. Totusi, tratamentul fiscal al primelor suportate de societate difera in functie de natura asigurarii, de destinatia sumelor... vezi AICI monografia <<
Accesare fonduri nerambursabile ONG: tratament contabil | Monografie contabila | Documente justificative necesareAccesarea fondurilor nerambursabile reprezinta o oportunitate importanta pentru ONG-uri, insa gestionarea corecta a sumelor primite presupune respectarea unor reguli contabile si fiscale specifice. De la inregistrarea finantarii si evidentierea cheltuielilor eligibile pana la recunoasterea veniturilor si justificarea utilizarii banilor, fiecare etapa trebuie reflectata corect in... vezi AICI monografia <<
Reglementari cheie | Monografie contabilaCadourile oferite colaboratorilor se trateaza fiscal ca niste cheltuieli de protocol. Din punctul de vedere al TVA, conteaza valoarea fiecarui cadou: sub plafonul de 100 lei, exclusiv TVA, nu este o livrare de bunuri, iar peste plafon apare obligatia de a colecta TVA prin autofactura. La impozitul pe profit, cheltuiala este deductibila limitat. In acest articol prezentam regulile fiscale aplicabile si monografia contabila.Cadouri oferite colaboratorilor -... vezi AICI monografia <<
Reglementari cheie | Monografie contabila cheltuieli cu cazarea salariatilorPotrivit art. 44 alin. (2) din Codul muncii, salariatul delegat are dreptul la plata cheltuielilor de transport si cazare, precum si la indemnizatie de delegare, in conditiile prevazute de lege sau de contractul colectiv de munca aplicabil. Delegarea poate fi dispusa, ca regula, pentru cel mult 60 de zile calendaristice intr-o perioada de 12 luni, prelungirea fiind posibila numai cu acordul salariatului.In acest articol... vezi AICI monografia <<
Clauza de mobilitate: cadru legal | Tratament fiscal | Declarare in D112 | Monografie contabilaIndemnizatia de mobilitate se acorda salariatilor care au prevazuta in contractul individual de munca o clauza de mobilitate, in conditiile art. 25 din Codul muncii. Din punct de vedere contabil si fiscal, angajatorul trebuie sa stabileasca modul corect de inregistrare a acestei prestatii, tratamentul fiscal aplicabil si documentele justificative necesare.In acest articol prezentam monografia contabila... vezi AICI monografia <<
Regim TVA pentru prestarea serviciilor veterinare | Monografia contabila servicii cabinete veterinare | Documentele primare pentru gestiune si consumCabinetele veterinare combina de obicei doua activitati: prestarea de servicii (consultatii, interventii, tratamente) si vanzarea de produse, precum hrana pentru animale, medicamente sau accesorii. In acest articol analizam care este monografia contabila aferenta serviciilor prestate de cabinetele veterinare si principalele reglementari cu privire... vezi AICI monografia <<
Functionare case de schimb valutar- cadru legal | Aspecte fiscale | Aspecte contabile | Monografia contabilaCasele de schimb valutar sunt societati autorizate pentru activitati de schimb valutar si functioneaza conform reglementarilor contabile generale, fiind considerate institutii financiare nebancare. In acest articol vom prezenta aspecte fiscal-contabile generale ale caselor de schimb valutar si exemple de monografii contabile pentru operatiunile desfasurate de aceste societati.Ce trebuie sa... vezi AICI monografia <<
Contractarea unui credit bancar, in special in cazul liniilor de finantare mai complexe, vine adesea insotita de o serie de comisioane suplimentare, a caror inregistrare contabila corecta ridica frecvent semne de intrebare. Printre acestea se numara comisionul de angajament (perceput pentru suma netrasa din facilitate) si comisionul de administrare (amortizabil pe durata creditului), fiecare cu un tratament contabil si fiscal distinct, in functie de natura sa economica. In articolul de fata... vezi AICI monografia <<
Cedarea si preluarea contractului de leasing financiar a devenit o practica tot mai intalnita in contextul economic dificil prin care trecem de ceva ani. Din punct de vedere juridic, aceasta operatiune poarta denumirea de novatie.In acest articol vom analiza ce inseamna din punct de vedere legal novatia si cum se inregistreaza in contabilitatea cedarea si preluarea contractelor de leasing.Ce este novatiaConform prevederilor art. 1609 din Codul civil, novatia se produce atunci cand un debitor nou... vezi AICI monografia <<
Reducerea capitalului social este o operatiune care poate fi realizata cu respectarea prevederilor Legii nr. 31/1990. Fie ca este determinata de pierderi acumulate, fie ca raspunde altor nevoi ale societatii - precum retragerea unor asociati sau restituirea unei parti din aporturi -, operatiunea presupune parcurgerea unor pasi procedurali stricti si inregistrarea corecta in contabilitate a efectelor acesteia.Ce trebuie sa stii pe scurt:Modul de reflectare in contabilitate difera in functie de... vezi AICI monografia <<
Conta newsletter
Atentie, contabili!
Contabilitatea se schimba! Completeaza adresa de email la care vrei sa primesti Raportul Gratuit
Corectarea ERORILOR contabile. TOP 9 Studii de caz si inregistrarile corecte




 de Ilie Alina

 Copyright Conta Online / Conta.ro 2006 - 2026. Toate Drepturile rezervate


