In zilele in care toata societatea romanesca fierbea de furie ca Romania nu a fost acceptata inca, in spatiul Schengen, s-a intamplat ceva straniu. In fine, repet, toata lumea isi dadea cu parerea despre chestiune, era o temperatura insuportabila care trecea dincoace de ecrane. Analisti, jurnalisti, actori si doctori, toti emiteau pareri cu privire la noua nenorocire. Doar cei implicati lipseau: mediul economic, transportatorii, functionarii de la Interne sau responsabilii guvernamentali.
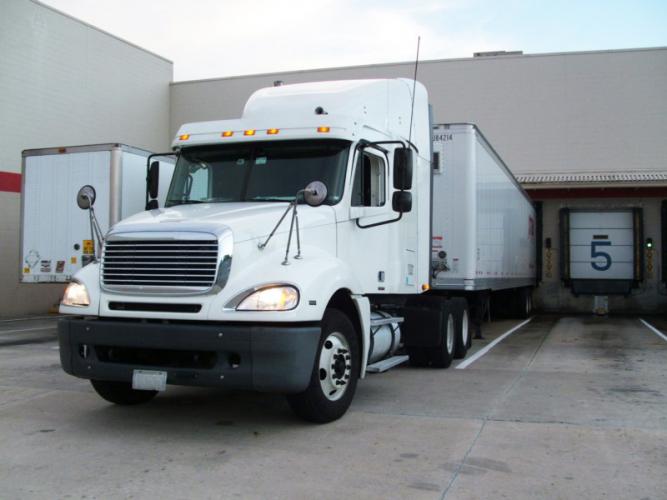
O "deformatie" jurnalistica m-a impins sa-i caut pe transportatorii romani, urma sa merg si eu la o emisiune tv. Prin urmare mi s-a parut obligatoriu sa aflu direct de la ei care sunt costurile din partea lor, datorate neintrarii noastre in respectivul regim vamal. Cu alte cuvinte, as fi vrut sa aduc in dezbatere ceva ce lipsise pana atunci si anume pozitia principalelor "victime" ale problemei. Ma interesa o explicatie, prin exemplificare, fireste, cam cine are cel mai mult de pierdut si in ce consta pierderile la modul concret, pe zile, ore, tiruri.
Am sunat in primul rand la filiala locala a Uniunii Nationale a Transportatorilor Rutieri din Romania. Dar, surpriza, doamna Pop care aparea pe site ca fiind responsabila a filialei iesise de multa vreme la pensie. Bun, zic, dar baiatul care mi-a raspuns, el nu poate zice nimic, sau vreun sef de-al lui? "Nu", spune baiatul care raspunsese, "noi suntem angajati si nu avem voie sa vorbim nimic, sunati la Bucuresti, numai ei <
>" (cunoasteti expresia), si imi da un numar de telefon de la sediul central din Bucuresti. Asadar, e o Uniune puternic centralizata.
Sun, apoi, la Bucuresti. Imi raspunde o doamna. Dupa ce-i spun ce vreau imi spune ca domnul Secretar General al Uniunii Nationale a Transportatorilor din Romania este singurul care are dreptul sa imi dea vreun raspuns la intrebari, dar domnia sa este la o sedinta si va putea fi gasit numai peste cateva ore, nu se stie cate. Dar pot sa fac o cerere pe office@... la care daca se va putea mi se va raspunde, sau sa las un numar de telefon, pentru ca la intoarcere, daca va dori, domnul Secretar General ma va suna. Intelegeti?
Fireste, nu m-a sunat nimeni. Nu a existat un punct de vedere clar exprimat al Uniunii Transportatorilor Romani cu privire la chestiunea Schengen nici pentru mine, nici pentru altii. Ci doar o tacere.
In primul rand ca este incredibil cat de comunista poate arata o asociatie a unor intreprinzatori capitalisti si cat de stupida ierarhie si secretomanie se poate ascunde intr-o ciuperca ce se hraneste din cotizatiile unor transportatori care trag pana le ies ochii ca sa traiasca.
Habar-n-am cine ii tine si de ce! Ca sa faca pe secretarii generali inconjurati de angajatii vasali?!
In al doilea rand, pe fond, problema Schengen ar fi trebuit sa-i priveasca in primul rand pe ei. Nu mi se pare normal sa dezbata problema la tv un jurnalist, un profesor la stiinte europene, o actrita, o doctorita si o vorbitoare de latina care nu stiu ce probleme a avut prin Italia.
Suna paradoxal, dar cred ca avem un mediu de afaceri mai cenzurat si mai lent decat multe alte domenii. Cred ca oamenii din economie, cum sunt si transportatorii, au invatat atat de putin de la cei din Vest si ca au comportamente depasite de provocarile vremurilor. Nu stiu sa comunice opiniei publice nevoile lor, cerintele lor si implicit nu stiu sa se impuna in relatia cu institutiile. Nu o spun cu ingaduinta fata de ei, pentru ca nu au nicio scuza. Nu vad de ce intreprinzatorul roman nu e capabil sa formuleze doua fraze in care sa spuna ce-l doare, daca il doare, cand ar fi cazul sa-l doara.
Stransi la punga, autosuficienti sau speriati de complicatii nu-si angajaza specialisti in munca de lobby, comunicare, relatii cu presa. La fel este si mare parte din economie. Nu am vazut in spatiul public o presiune sistematica pe institutiile statului din partea mediului economic privind spatiul Schengen.
Exista cateva posibilitati: ori nu-i intereseaza si pare de necrezut acest lucru, ori nu stiu cum s-o faca si este de neacceptat, sau nu vor sa actioneze la vedere pentru ca au intelegeri subterane cu autoritatile, caz in care si dialogul cu ele se desfasoara, in consecinta, tot subteran.
Oricare ar fi explicatia, trebuie sa vedem daca nu cumva lipsa de civism a mediului de afaceri ascunde frica de autoritate sau complicitatea cu ea.
Esential pentru contabili - Monografii contabile complete
Monografie contabila indemnizatie de mobilitate
Clauza de mobilitate: cadru legal | Tratament fiscal | Declarare in D112 | Monografie contabilaIndemnizatia de mobilitate se acorda salariatilor care au prevazuta in contractul individual de munca o clauza de mobilitate, in conditiile art. 25 din Codul muncii. Din punct de vedere contabil si fiscal, angajatorul trebuie sa stabileasca modul corect de inregistrare a acestei prestatii, tratamentul fiscal aplicabil si documentele justificative necesare.In acest articol prezentam monografia contabila...
vezi AICI monografia << Cabinete veterinare: monografia contabila si regim TVA
Regim TVA pentru prestarea serviciilor veterinare | Monografia contabila servicii cabinete veterinare | Documentele primare pentru gestiune si consumCabinetele veterinare combina de obicei doua activitati: prestarea de servicii (consultatii, interventii, tratamente) si vanzarea de produse, precum hrana pentru animale, medicamente sau accesorii. In acest articol analizam care este monografia contabila aferenta serviciilor prestate de cabinetele veterinare si principalele reglementari cu privire...
vezi AICI monografia << Monografia contabila a unei case de schimb valutar
Functionare case de schimb valutar- cadru legal | Aspecte fiscale | Aspecte contabile | Monografia contabilaCasele de schimb valutar sunt societati autorizate pentru activitati de schimb valutar si functioneaza conform reglementarilor contabile generale, fiind considerate institutii financiare nebancare. In acest articol vom prezenta aspecte fiscal-contabile generale ale caselor de schimb valutar si exemple de monografii contabile pentru operatiunile desfasurate de aceste societati.Ce trebuie sa...
vezi AICI monografia << Monografie contabila comisioane aferente unui credit bancar
Contractarea unui credit bancar, in special in cazul liniilor de finantare mai complexe, vine adesea insotita de o serie de comisioane suplimentare, a caror inregistrare contabila corecta ridica frecvent semne de intrebare. Printre acestea se numara comisionul de angajament (perceput pentru suma netrasa din facilitate) si comisionul de administrare (amortizabil pe durata creditului), fiecare cu un tratament contabil si fiscal distinct, in functie de natura sa economica. In articolul de fata...
vezi AICI monografia << Cedarea si preluarea contractelor de leasing (novatie): monografie contabila si reglementari cheie
Cedarea si preluarea contractului de leasing financiar a devenit o practica tot mai intalnita in contextul economic dificil prin care trecem de ceva ani. Din punct de vedere juridic, aceasta operatiune poarta denumirea de novatie.In acest articol vom analiza ce inseamna din punct de vedere legal novatia si cum se inregistreaza in contabilitatea cedarea si preluarea contractelor de leasing.Ce este novatiaConform prevederilor art. 1609 din Codul civil, novatia se produce atunci cand un debitor nou...
vezi AICI monografia << Reducerea capitalului social: monografie contabila si reglementari cheie
Reducerea capitalului social este o operatiune care poate fi realizata cu respectarea prevederilor Legii nr. 31/1990. Fie ca este determinata de pierderi acumulate, fie ca raspunde altor nevoi ale societatii - precum retragerea unor asociati sau restituirea unei parti din aporturi -, operatiunea presupune parcurgerea unor pasi procedurali stricti si inregistrarea corecta in contabilitate a efectelor acesteia.Ce trebuie sa stii pe scurt:Modul de reflectare in contabilitate difera in functie de...
vezi AICI monografia << Monografie contabila achizitie echipamente pontaj angajati
Firmele care investesc in sisteme electronice de pontaj fie pe baza de card, fie pe baza de amprenta, trebuie sa stie ca o astfel de achizitie presupune un pachet mai complex de costuri - cartele de pontaj, implementarea si configurarea aplicatiei, licentele software si abonamentul de comunicare a datelor -, fiecare cu un tratament contabil distinct.In acest articol prezentam monografia contabila aplicabila pentru un astfel de sistem, pornind de la un exemplu concret.Reglementari cheieInainte de...
vezi AICI monografia << Achizitie panouri fotovoltaice: monografie contabila, tratament fiscal si regim TVA
Achizitia de panouri fotovoltaice de catre o societate presupune, dincolo de investitia propriu-zisa, o serie de aspecte contabile si fiscale care trebuie tratate corect: incadrarea panourilor in Catalogul mijloacelor fixe, inregistrarea in contabilitate, posibilitatea aplicarii scutirii de impozit pe profitul reinvestit si regimul de TVA corect. In acest articol, analizam toate aceste aspecte importante.Incadrarea panourilor fotovoltaice in Catalogul mijloacelor fixePanourile fotovoltaice nu se...
vezi AICI monografia << Lichidare Societate cu Transfer Imobil catre Asociat: Monografie Contabila
Distribuirea unui imobil in cadrul operatiunii de lichidare implica atat inregistrari contabile specifice, cat si analiza obligatiilor fiscale si, dupa caz, impozitarea veniturilor obtinute de asociat.In acest articol prezentam care este tratamentul fiscal aplicabil transferului unui imobil catre asociat in etapa lichidarii societatii, ce documente trebuie intocmite, care sunt monografiile contabile corespunzatoare si ce aspecte trebuie avute in vedere pentru a evita erorile ce pot genera...
vezi AICI monografia << 



 de Redactia Conta

 Copyright Conta Online / Conta.ro 2006 - 2026. Toate Drepturile rezervate