Reforma ANAF este un pas important in directia imbunatatirii colectarii de venituri si prevenirii evaziunii fiscale. Digitalizarea poate reduce birocratia si poate simplifica procedurile fiscale, fiind mai usor pentru contribuabili sa isi indeplineasca obligatiile fiscale.
In acest context, Ministrul Marcel Bolos a anuntat recent ca Ministerul Finantelor pregateste un set de masuri pentru a reforma Agentia Nationala de Administrare Fiscala (ANAF), iar una dintre propuneri se concentreaza pe Directia Generala Mari Contribuabili. Ministerul Finantelor va prezenta acest pachet de masuri in cel mult 30 de zile, cu obiectivul de a consolida capacitatea institutionala a ANAF.
"Directia de mari contribuabili aduce aproape jumatate din veniturile lunare pe care le incasam prin intermediul ANAF si, mai concret, aici vizam o descentralizare a activitatii. Sunt 3.373 de mari contribuabili care aduc la bugetul de stat 15 miliarde de lei lunar si vrem ca aici activitatea sa fie mult mai eficienta din perspectiva colectarii resurselor bugetului de stat.", a declarat Ministrul Marcel Bolos pentru digi24.ro.
In perioada 2003-2022, numarul de contribuabili administrati de catre DGAMC a fost modificat de 16 ori, de exemplu, la infiintare existau 446 de contribuabili incadrati in aceasta categorie iar, in prezent, numarul acestora depaseste 3200 de contribuabili.
Criteriile de selectie care au stat la baza intocmirii listelor marilor contribuabili au fost obiective si au avut in vedere evolutiile economice si bugetare din perioadele de referinta. Inca din anul 2001, Fondul Monetar International a recomandat Romaniei organizarea unei structuri de administrare a contribuabililor mari. Propunerea a pornit de la analiza evolutiei economice interne, influentata major de schimbarile structurale la nivel mondial si
de tendintele de globalizare ale afacerilor - ca modalitati tot mai sofisticate de evaziune si frauda fiscala cu care se confrunta administratia fiscala.
F.M.I. a recomandat mai multor tari, in special celor in care a desfasurat misiuni in perioada respectiva (1999-2001), ca la infiintarea unei structuri de mari contribuabili in cadrul administratiilor fiscale sa se foloseasca mai multe criterii care sa reflecte cat mai bine potentialul de plata al contribuabililor si anume: veniturile anuale din vanzari sau cifra de afaceri, valoarea activelor, nivelul importurilor sau/si al exporturilor sau tipul de
activitate economica. Dintre acestea insa cifra de afaceri/veniturile anuale din vanzari a fost
recomandat ca si criteriu de baza.
La acea data, numeroase administratii fiscale mature implementasera deja aceasta masura de clasificare a contribuabililor pornind de la ideea maximizarii eforturilor necesare sustinerii categoriei de contribuabili cu cel mai mare aport fiscal (spre exemplu: Franta, Marea Britanie, Spania, Suedia).
Mari contribuabili - criterii de selectie
La intocmirea celei mai recente liste a marilor contribuabili, conform OPANAF 1721/2021, modificat prin OPANAF 83/2022, criteriile de selectie care au stat la baza sunt:
1. Criteriul de baza – valoric agregat rezultatul agregarii a 3 indicatori, selectati din punct de vedere economic si bugetar in urmatoarele proportii:
- cifra de afaceri - 50% (raportata in situatiile financiare incheiate la data de 31 decembrie 2020 sau decontul de TVA aferent anului 2020)
- volumul obligatiilor fiscale datorate – 30% (declarate de catre contribuabili, conform declaratiilor depuse catre contribuabili in cursul anului 2020)
- volumul cheltuielilor cu personalul – 20% (raportate in situatiile financiare incheiate la data de 31 decembrie 2020 sau cele raportate prin declaratia privind obligatiile de plata a contributiilor sociale, a impozitului pe venit si a evidentei nominale a persoanelor asigurate - D112 aferente anului 2020)
2. Criteriul specific de activitate desfasurat (BNR, societati bancare, societati de asigurari, societati de investitii financiare, Societatea Romana de Televiziune, Societatea Romana de
Radiodifuziune)
Totodata, lista contribuabililor mari este supusa modificarii continue si ca urmare a fuziunilor, divizarilor, infiintarilor sau desfiintarilor de grup fiscal unic.
Evolutia numarului de contribuabili mari de la infiintarea Directiei generale de administrare a marilor contribuabili si pana in prezent
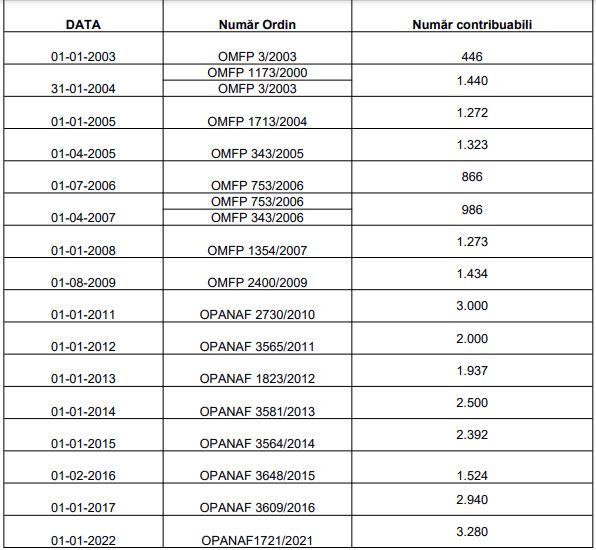
Foto: pexels.com
Esential pentru contabili - Monografii contabile complete
Monografie contabila comisioane aferente unui credit bancar
Contractarea unui credit bancar, in special in cazul liniilor de finantare mai complexe, vine adesea insotita de o serie de comisioane suplimentare, a caror inregistrare contabila corecta ridica frecvent semne de intrebare. Printre acestea se numara comisionul de angajament (perceput pentru suma netrasa din facilitate) si comisionul de administrare (amortizabil pe durata creditului), fiecare cu un tratament contabil si fiscal distinct, in functie de natura sa economica. In articolul de fata...
vezi AICI monografia << Cedarea si preluarea contractelor de leasing (novatie): monografie contabila si reglementari cheie
Cedarea si preluarea contractului de leasing financiar a devenit o practica tot mai intalnita in contextul economic dificil prin care trecem de ceva ani. Din punct de vedere juridic, aceasta operatiune poarta denumirea de novatie.In acest articol vom analiza ce inseamna din punct de vedere legal novatia si cum se inregistreaza in contabilitatea cedarea si preluarea contractelor de leasing.Ce este novatiaConform prevederilor art. 1609 din Codul civil, novatia se produce atunci cand un debitor nou...
vezi AICI monografia << Reducerea capitalului social: monografie contabila si reglementari cheie
Reducerea capitalului social este o operatiune care poate fi realizata cu respectarea prevederilor Legii nr. 31/1990. Fie ca este determinata de pierderi acumulate, fie ca raspunde altor nevoi ale societatii - precum retragerea unor asociati sau restituirea unei parti din aporturi -, operatiunea presupune parcurgerea unor pasi procedurali stricti si inregistrarea corecta in contabilitate a efectelor acesteia.Ce trebuie sa stii pe scurt:Modul de reflectare in contabilitate difera in functie de...
vezi AICI monografia << Monografie contabila achizitie echipamente pontaj angajati
Firmele care investesc in sisteme electronice de pontaj fie pe baza de card, fie pe baza de amprenta, trebuie sa stie ca o astfel de achizitie presupune un pachet mai complex de costuri - cartele de pontaj, implementarea si configurarea aplicatiei, licentele software si abonamentul de comunicare a datelor -, fiecare cu un tratament contabil distinct.In acest articol prezentam monografia contabila aplicabila pentru un astfel de sistem, pornind de la un exemplu concret.Reglementari cheieInainte de...
vezi AICI monografia << Achizitie panouri fotovoltaice: monografie contabila, tratament fiscal si regim TVA
Achizitia de panouri fotovoltaice de catre o societate presupune, dincolo de investitia propriu-zisa, o serie de aspecte contabile si fiscale care trebuie tratate corect: incadrarea panourilor in Catalogul mijloacelor fixe, inregistrarea in contabilitate, posibilitatea aplicarii scutirii de impozit pe profitul reinvestit si regimul de TVA corect. In acest articol, analizam toate aceste aspecte importante.Incadrarea panourilor fotovoltaice in Catalogul mijloacelor fixePanourile fotovoltaice nu se...
vezi AICI monografia << Lichidare Societate cu Transfer Imobil catre Asociat: Monografie Contabila
Distribuirea unui imobil in cadrul operatiunii de lichidare implica atat inregistrari contabile specifice, cat si analiza obligatiilor fiscale si, dupa caz, impozitarea veniturilor obtinute de asociat.In acest articol prezentam care este tratamentul fiscal aplicabil transferului unui imobil catre asociat in etapa lichidarii societatii, ce documente trebuie intocmite, care sunt monografiile contabile corespunzatoare si ce aspecte trebuie avute in vedere pentru a evita erorile ce pot genera...
vezi AICI monografia << Achizitii de bunuri si servicii din afara UE. Monografie contabila si tratament fiscal
Achizitiile de bunuri si servicii de la parteneri din afara Uniunii Europene implica o serie de particularitati fiscale si contabile pe care orice societate trebuie sa le trateze corect pentru a evita erori de raportare sau riscuri la un eventual control fiscal. De la incadrarea operatiunilor din perspectiva TVA si a taxarii inverse, pana la inregistrarile contabile specifice importurilor si serviciilor prestate de nerezidenti, fiecare tranzactie necesita o analiza atenta a documentelor...
vezi AICI monografia << Monografie contabila completa pentru florarii: vanzari, stocuri si flori degradate
Activitatea unui magazin de flori presupune o eviden contabil atent, având în vedere specificul produselor comercializate, caracterul perisabil al stocurilor i diversitatea operaiunilor economice desfurate zilnic. De la achiziia florilor i materialelor decorative, pân la vânzrile directe si online, toate aceste operaiuni trebuie înregistrate corect pentru a asigura o gestionare eficient a afacerii i respectarea obligaiilor fiscale.Vom prezenta in...
vezi AICI monografia << Monografie contabila Operatiuni de amanet - vanzarea bijuteriilor de aur
Operatiunile derulate de o casa de amanet genereaza inregistrari contabile specifice, care difera in functie de comportamentul clientului la scadenta contractului - rambursare, prelungire sau abandon al bunului - dar si in functie de destinatia ulterioara a bunului ramas in patrimoniul casei de amanet. Prezenta monografie acopera toate situatiile uzuale, inclusiv topirea bijuteriilor si vanzarea ca deseuri.Monografie contabila operatiuni casa de amanetPrimirea bunului in gestiune se reflecta in...
vezi AICI monografia << 



 de Ilie Alina

 Copyright Conta Online / Conta.ro 2006 - 2026. Toate Drepturile rezervate