Daca statul roman a avut de invatat vreo lectie si nu a invatat-o nici pana azi (din 89 incoace) ar fi aceea ca si daca ai bani si daca nu ai, tot trebuie sa inveti sa fii responsabil pe ce ii dai. E simplu. Avem un sistem bugetar supradimensionat pentru ca de la bugetari, Statul, angajatorul si seful lor cel mai de sus, nu stie sa ceara efortul contra banilor. Avem, din acelasi motiv, un sistem bugetar ineficient. Sistemul de achizitii si investitii publice, face acelasi lucru. Cu autostrazile, a curs multa cereneala tipografica si biti pe internet ca sa acuze si sa sublinieze din nou si din nou cat de iresponsabil s-a contractat lucrarea Bechtel, ca sa nu mai vorbim si de altele mai mici.
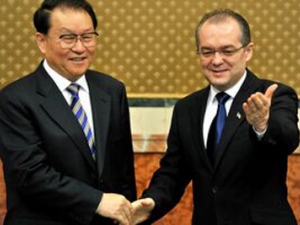
Acum, iata ca avem o sansa sa invatam ceva. Si nu de la oricine: de la chinezi! Aflam ca premierul Emil Boc a fost in vizita la Beijing. A dus astfel un semnal de buna credinta si de dorinta de apropiere (sigur, cu pastrarea "printipurilor" de ambele parti). Respectam pozitia Chinei ca jucator mondial si intindem o mana. Incercam si noi sa fim in trendul mondial. China iese din umbra si anul viitor chiar schimba o generatie de lideri cu unii mai tineri. Citandu-l pe ministrul Teodor Baconski, "Este important sa vedem China la adevarata ei proportie: a aderat la OMC acum zece ani, este un jucator global extrem de important nu numai in tandemul dintre economia americana si cea chineza, ci si pentru stabilitatea regionala, avem o cooperare buna la ONU si in agentiile specializate ale ONU, suntem un promotor al parteneriatului strategic UE-China, fostul nostru ambasador la Beijing a fost selectionat ca director general pe Asia in cadrul Serviciului European de Actiune Externa, ca urmare dispunem de un patrimoniu bilateral consistent care trebuie fructificat in favoarea dezvoltarii rapide a Romaniei."(interviu acordat HotNews.ro)
Exprimam o oarecare infatuare pe care o tot repetam istoric: pazitor la portile Occidentului, pozitie strategica, patrimoniu bilateral consistent. Nu vrem sa arate ca am fi cersit ceva. Ci ca am fost un partener demn la o negociere. Cam asa cum ar negocia o furnicuta cu camionul cu cereale.
In fine, premierul nu a mers cu mana goala. A dus si cinci proiecte, fiecare in valoare de peste un miliard de euro. Le nummim proiecte de investitie. Dar sunt proiecte de infrastructura pe care Statul roman le va plati, indiferent cum va gasi si gestiona sursele de finantare.
Acum ajungem la lectia chineza despre cumparare. Merge premierul roman si spune: vrem sa colaboram. Uite ce am avea noi de contractat si am plati bine. Iar chinezii spun: sigur, facem, dar inainte de asta, stabilim principiile. Oare nu acolo unde era beneficiul si banii trebuia sa se genereze si discursul: sigur, facem, dar inainte de asta stabilim principiile?
Care sunt acestea? Iata cum le numeste premierul chinez, citat de ministrul Baconski in acela si interviu:
1. Vointa politica. O relatie economica negociata intre doua state are nevoie de o congruenta politica. E logic, dar probabil ca nu ne-am fi gandit sa o spunem pe nume.
2. Abordare graduala. Adica putem incepe simultan doua-trei proiecte, dar il vom favoriza cu precadere pe cel mai avansat. Cu alte cuvinte gestiunea asteptarilor. Invatam de la inceput cum vor aborda proiectele in cauza si cum sa asteptam noi finalizarea acestora
3. Libertatea intreprinderilor si orientarea lor catre conditiile pietei. Chiar o surpriza placuta, venita din partea chinezilor.
4. Eficienta economica. Adica asigurarea de la studiu de prefezabilitate a surselor de finantare pe toata durata proiectului. Elegant! Se elimina astfel tot riscul din notiunea de investitie.
5. Securizarea investitiei prin intermediul bancilor. (care se pare ca a dus la ideea ca banci din China sa deschida filiae in Bucuresti, in scopul de a asigura sprijin pe teren pentru proiectele pilot) Pe sleau, daca cumva ramanem fara bani, ne pot imprumuta, cu siguranta la o dobanda rezonabila.
Ce ne invata asta? Ca se pot pune conditii de la inceput, care sa protejeze impotriva riscurilor.
Ca suntem dispusi sa ne disciplinam la sugestia unui prieten mai puternic. E oarecum un noroc. Chinezii par, de la distanta, rigurosi si seriosi. Avem sperante mari ca termina ce au inceput.
Pe de alta parte, tocmai ne angajam sa externalizam intr-o epoca in care tarile occidentale incep sa inteleaga pericolul scoaterii productiei afara din teritoriile nationale. In care a fi facut de tine la tine in tara incepe sa valoreze mult si sa fie pretuit ca atare.
Nota:
Proiectele mentionate in cursul articolului sunt urmatoarele: Reactoarele 3 si 4 de la centrala nucleara Cernavoda; Canalul Dunare-Bucuresti; Canalul Siret-Baragan; Hidrocentrala de la Tarnita; Centura Bucurestiului, in regim de autostrada
Esential pentru contabili - Monografii contabile complete
Monografie contabila accesare fonduri nerambursabile ONG
Accesare fonduri nerambursabile ONG: tratament contabil | Monografie contabila | Documente justificative necesareAccesarea fondurilor nerambursabile reprezinta o oportunitate importanta pentru ONG-uri, insa gestionarea corecta a sumelor primite presupune respectarea unor reguli contabile si fiscale specifice. De la inregistrarea finantarii si evidentierea cheltuielilor eligibile pana la recunoasterea veniturilor si justificarea utilizarii banilor, fiecare etapa trebuie reflectata corect in...
vezi AICI monografia << Cheltuieli cu cazarea salariatilor delegati: monografie contabila si aspecte fiscale
Reglementari cheie | Monografie contabila cheltuieli cu cazarea salariatilorPotrivit art. 44 alin. (2) din Codul muncii, salariatul delegat are dreptul la plata cheltuielilor de transport si cazare, precum si la indemnizatie de delegare, in conditiile prevazute de lege sau de contractul colectiv de munca aplicabil. Delegarea poate fi dispusa, ca regula, pentru cel mult 60 de zile calendaristice intr-o perioada de 12 luni, prelungirea fiind posibila numai cu acordul salariatului.In acest articol...
vezi AICI monografia << Monografie contabila indemnizatie de mobilitate
Clauza de mobilitate: cadru legal | Tratament fiscal | Declarare in D112 | Monografie contabilaIndemnizatia de mobilitate se acorda salariatilor care au prevazuta in contractul individual de munca o clauza de mobilitate, in conditiile art. 25 din Codul muncii. Din punct de vedere contabil si fiscal, angajatorul trebuie sa stabileasca modul corect de inregistrare a acestei prestatii, tratamentul fiscal aplicabil si documentele justificative necesare.In acest articol prezentam monografia contabila...
vezi AICI monografia << Cabinete veterinare: monografia contabila si regim TVA
Regim TVA pentru prestarea serviciilor veterinare | Monografia contabila servicii cabinete veterinare | Documentele primare pentru gestiune si consumCabinetele veterinare combina de obicei doua activitati: prestarea de servicii (consultatii, interventii, tratamente) si vanzarea de produse, precum hrana pentru animale, medicamente sau accesorii. In acest articol analizam care este monografia contabila aferenta serviciilor prestate de cabinetele veterinare si principalele reglementari cu privire...
vezi AICI monografia << Monografia contabila a unei case de schimb valutar
Functionare case de schimb valutar- cadru legal | Aspecte fiscale | Aspecte contabile | Monografia contabilaCasele de schimb valutar sunt societati autorizate pentru activitati de schimb valutar si functioneaza conform reglementarilor contabile generale, fiind considerate institutii financiare nebancare. In acest articol vom prezenta aspecte fiscal-contabile generale ale caselor de schimb valutar si exemple de monografii contabile pentru operatiunile desfasurate de aceste societati.Ce trebuie sa...
vezi AICI monografia << Monografie contabila comisioane aferente unui credit bancar
Contractarea unui credit bancar, in special in cazul liniilor de finantare mai complexe, vine adesea insotita de o serie de comisioane suplimentare, a caror inregistrare contabila corecta ridica frecvent semne de intrebare. Printre acestea se numara comisionul de angajament (perceput pentru suma netrasa din facilitate) si comisionul de administrare (amortizabil pe durata creditului), fiecare cu un tratament contabil si fiscal distinct, in functie de natura sa economica. In articolul de fata...
vezi AICI monografia << Cedarea si preluarea contractelor de leasing (novatie): monografie contabila si reglementari cheie
Cedarea si preluarea contractului de leasing financiar a devenit o practica tot mai intalnita in contextul economic dificil prin care trecem de ceva ani. Din punct de vedere juridic, aceasta operatiune poarta denumirea de novatie.In acest articol vom analiza ce inseamna din punct de vedere legal novatia si cum se inregistreaza in contabilitatea cedarea si preluarea contractelor de leasing.Ce este novatiaConform prevederilor art. 1609 din Codul civil, novatia se produce atunci cand un debitor nou...
vezi AICI monografia << Reducerea capitalului social: monografie contabila si reglementari cheie
Reducerea capitalului social este o operatiune care poate fi realizata cu respectarea prevederilor Legii nr. 31/1990. Fie ca este determinata de pierderi acumulate, fie ca raspunde altor nevoi ale societatii - precum retragerea unor asociati sau restituirea unei parti din aporturi -, operatiunea presupune parcurgerea unor pasi procedurali stricti si inregistrarea corecta in contabilitate a efectelor acesteia.Ce trebuie sa stii pe scurt:Modul de reflectare in contabilitate difera in functie de...
vezi AICI monografia << 



 de Redactia Conta

 Copyright Conta Online / Conta.ro 2006 - 2026. Toate Drepturile rezervate