Producatorii romani au fost impinsi in ultimii ani de politici proaste si de marii retaileri la marginea drumului, la marginea orasului, la marginea societatii. De la producatorul de rosii, la cel de cruci pentru mormant, apoape toti au fost alungati din marile piete, din locurile cu vad spre marginea unui sat sau la iesirile din orase, ca niste paria.
Producatorul roman de rand, nu latifundiarii, are mari probleme cu inchiriatul unui spatiu in piata. Nici nu si-l poate permite, dar nici nu l-ar putea obtine, pentru ca spaga este de multe ori peste puterile lui. Asa ca agricultorul traditional din tara cu cea mai mare suprafata arabila din estul Europei, a ajuns sa vanda ceapa si fasolea lui la poarta, pe un scaunel de lemn, lasand mai mult impresia unui cersetor decat a unui fermier din secolul 21.
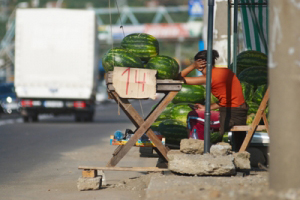
In fiecare an, consiliile locale din marile orase stabilesc locatiile pentru producatorii de pepeni: la marginea oraselor, pe locurile virane de pe langa poduri si cladiri parasite. Oamenii se aseaza cu corturile lor de cartoane, paturi si copii, improvizeaza o mica "satra" si incepe sezonul pepenilor. Ziua ii coace soarele, noaptea ii bate ploaia, iar pepenii stau stiva, marturie a faptului ca niste maini si un cal au muncit pamanturile din campia romana. Nu le-au lasat in paragina.
In marile supermarketuri, pepenii verzi si galbeni adusi din Turcia sau Grecia stau la racoare, intr-un mediu curat si fireste, au trecere.
Cu fiecare an, tot mai putini olteni cu pepeni invadeaza orasele. Comertul ambulant nu mai face fata concurentei puternice din centrele comerciale.
Daca treci de-a lungul si de-a latul Romaniei, gasesti pe margini de drum masute cu mere si rosii, funii de ceapa, muscate curgatoare si ghivece cu petunii, fete de masa cusute de mana, cosuri de nuiele, pitici de gradina sau cruci de marmura. Aproape tot ce mai poate produce romanul in curtea lui, adica ce putea fi rezerva de viata a acestei tari. Din mainile lor ar fi putut trai Romania destul de bine, ar fi putut manca si inca ceva pe deasupra, dar, an dupa an, marile orase au cedat facilitati fara conditionari catre marii retaileri si au redus posibilitatile celor marunti de a accede la piata libera.
In Franta, de exemplu, se organizeaza regulat, intr-o anumita sambata din luna, pe bulevarde si in piete, in centrul orasului, targul de produse traditionale. Intr-un decor frumos si cu un mobilier rustic, adecvat, pietele ambulante au un farmec irezistibil si-i fac pe francezi sa astepte ziua de targ pentru ca ei sa poata cumpara branza, pateu de casa sau dulceata din bucataria traditionala autohtona. Pe langa avantajul economic pe care-l aduce acest tip de actiune, este si unul social. Taranul francez tine astfel legatura cu orasul, ii ia pulsul si-i aduce prospetime, dialogul dintre oameni, absent din marile magazine, mentine o anume sanatate sociala si culturala, pastreaza traditiile si cultiva respectul celui care mananca fata de mana celui care culege.
La noi, culegatorul de zmeura apare murdar la un capat de pod, la o intersectie sau la bariera, unde stie ca opresc masinile. Este momentul lui de maxima oportunitate, cand domnii din masini trebuie sa faca stopul. Ei intind mana pe geam, omul le da punga cu zmeura, mure, afine, ia banii, nici nu mai apuca sa-i numere si dupa ce se ridica bariera, micul moment de glorie al comertului romanesc a si trecut. Si iata de ce 70% din consumul nostru alimentar este produs de altii.
Esential pentru contabili - Monografii contabile complete
Monografie contabila accesare fonduri nerambursabile ONG
Accesare fonduri nerambursabile ONG: tratament contabil | Monografie contabila | Documente justificative necesareAccesarea fondurilor nerambursabile reprezinta o oportunitate importanta pentru ONG-uri, insa gestionarea corecta a sumelor primite presupune respectarea unor reguli contabile si fiscale specifice. De la inregistrarea finantarii si evidentierea cheltuielilor eligibile pana la recunoasterea veniturilor si justificarea utilizarii banilor, fiecare etapa trebuie reflectata corect in...
vezi AICI monografia << Cheltuieli cu cazarea salariatilor delegati: monografie contabila si aspecte fiscale
Reglementari cheie | Monografie contabila cheltuieli cu cazarea salariatilorPotrivit art. 44 alin. (2) din Codul muncii, salariatul delegat are dreptul la plata cheltuielilor de transport si cazare, precum si la indemnizatie de delegare, in conditiile prevazute de lege sau de contractul colectiv de munca aplicabil. Delegarea poate fi dispusa, ca regula, pentru cel mult 60 de zile calendaristice intr-o perioada de 12 luni, prelungirea fiind posibila numai cu acordul salariatului.In acest articol...
vezi AICI monografia << Monografie contabila indemnizatie de mobilitate
Clauza de mobilitate: cadru legal | Tratament fiscal | Declarare in D112 | Monografie contabilaIndemnizatia de mobilitate se acorda salariatilor care au prevazuta in contractul individual de munca o clauza de mobilitate, in conditiile art. 25 din Codul muncii. Din punct de vedere contabil si fiscal, angajatorul trebuie sa stabileasca modul corect de inregistrare a acestei prestatii, tratamentul fiscal aplicabil si documentele justificative necesare.In acest articol prezentam monografia contabila...
vezi AICI monografia << Cabinete veterinare: monografia contabila si regim TVA
Regim TVA pentru prestarea serviciilor veterinare | Monografia contabila servicii cabinete veterinare | Documentele primare pentru gestiune si consumCabinetele veterinare combina de obicei doua activitati: prestarea de servicii (consultatii, interventii, tratamente) si vanzarea de produse, precum hrana pentru animale, medicamente sau accesorii. In acest articol analizam care este monografia contabila aferenta serviciilor prestate de cabinetele veterinare si principalele reglementari cu privire...
vezi AICI monografia << Monografia contabila a unei case de schimb valutar
Functionare case de schimb valutar- cadru legal | Aspecte fiscale | Aspecte contabile | Monografia contabilaCasele de schimb valutar sunt societati autorizate pentru activitati de schimb valutar si functioneaza conform reglementarilor contabile generale, fiind considerate institutii financiare nebancare. In acest articol vom prezenta aspecte fiscal-contabile generale ale caselor de schimb valutar si exemple de monografii contabile pentru operatiunile desfasurate de aceste societati.Ce trebuie sa...
vezi AICI monografia << Monografie contabila comisioane aferente unui credit bancar
Contractarea unui credit bancar, in special in cazul liniilor de finantare mai complexe, vine adesea insotita de o serie de comisioane suplimentare, a caror inregistrare contabila corecta ridica frecvent semne de intrebare. Printre acestea se numara comisionul de angajament (perceput pentru suma netrasa din facilitate) si comisionul de administrare (amortizabil pe durata creditului), fiecare cu un tratament contabil si fiscal distinct, in functie de natura sa economica. In articolul de fata...
vezi AICI monografia << Cedarea si preluarea contractelor de leasing (novatie): monografie contabila si reglementari cheie
Cedarea si preluarea contractului de leasing financiar a devenit o practica tot mai intalnita in contextul economic dificil prin care trecem de ceva ani. Din punct de vedere juridic, aceasta operatiune poarta denumirea de novatie.In acest articol vom analiza ce inseamna din punct de vedere legal novatia si cum se inregistreaza in contabilitatea cedarea si preluarea contractelor de leasing.Ce este novatiaConform prevederilor art. 1609 din Codul civil, novatia se produce atunci cand un debitor nou...
vezi AICI monografia << Reducerea capitalului social: monografie contabila si reglementari cheie
Reducerea capitalului social este o operatiune care poate fi realizata cu respectarea prevederilor Legii nr. 31/1990. Fie ca este determinata de pierderi acumulate, fie ca raspunde altor nevoi ale societatii - precum retragerea unor asociati sau restituirea unei parti din aporturi -, operatiunea presupune parcurgerea unor pasi procedurali stricti si inregistrarea corecta in contabilitate a efectelor acesteia.Ce trebuie sa stii pe scurt:Modul de reflectare in contabilitate difera in functie de...
vezi AICI monografia << 



 de Redactia Conta

 Copyright Conta Online / Conta.ro 2006 - 2026. Toate Drepturile rezervate