Ieri a avut loc ceea ce, in lipsa scandalului, ar fi putut sa fie sedinta solemna a Parlamentului Romaniei dedicata Revolutiei din 1989.
A fost o sedinta, dar cu siguranta nu a fost solemna. Din ea nu au iesit onorabil nici acuzatii, nici acuzatorii. Din pacate, din ea nu a
iesit onorabil nici macar amintirea Revolutiei din 1989.
"Ideea ca un revolutionar primeste un certificat si ca esti revolutionar prin certificare mi se pare halucinanta. Daca imi dati un
exemplu din istoria omenirii in care un revolutionar a avut patalama ca e revolutionar, imi faceti ce vreti. Eu nu cred." Gabriel
Liiceanu la Discutia de Luni (emisiune Hot News - RFI).
"Inca imi mai e dor de tatal meu (...) As vrea ca el sa fi fost aici ca sa ma invete sa conduc, sa ma invete cum sa invit o fata in oras
si sa ma vada absolvind liceul, si inca o suta de alte lucruri pe care nici nu pot sa le enumar acum". Tatal lui Peter Negron a fost ucis
acum 10 ani in atacul asupra turnurilor gemene din 11 septembrie. Numele fiecarei persoane ucise in atacul al Quaeda a fost citit cu voce
tare. Citirea listei a durat aproape cinci ore. (cf Reuters)
In Revolutia romana au murit 1104 oameni. Cei mai multi erau fiii cuiva. Nu apucasera sa fie inca tati.
De aici ar fi trebuit sa porneasca sedinta solemna de marti. Pentru acestia, galceava ar fi trebuit sa fie tinuta departe de zilele
comemorarii. Dar pe cearta au venit porniti insisi revolutionarii. Presedintele Asociatiei 21 Decembrie a folosit momentul la tribuna
Parlamentului pentru a-l numi pe fostul presedinte, Ion Iliescu, un "criminal notoriu". Iar afara, 400 de revolutionari scandau impotriva
Guvernului care ii priveaza de plata indemnizatiilor.
Imi este imposibil sa concep ce simt parintii celor ucisi cand se afla in preajma sarbatorilor de iarna. Mi-e imposibil sa imi imaginez
dimensiunea durerii de a asocia, pentru tot restul vietii, Craciunul cu uciderea propriului copil, sau sot, sau tata.
Dar daca ieri gestul protestului s-a vrut a fi o reiterare a gestului de acum 22 de ani, atunci n-a iesit decat cel mult o pangarire a
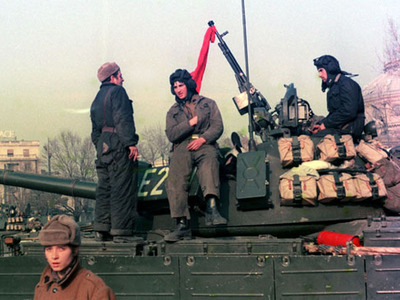
memoriei celor care au crezut in libertate pana la a o plati cu viata. Celor naivi si inocenti care au ridicat flori in fata tancurilor.
Cei de atunci au facut dovada curajului nebun de a vorbi tare si de a crede ca oamenii pot sa aduca impreuna libertatea. Cei de ieri au
facut o trista parada despre bani, saracie si pierderea oricarei urme de respect. Guvernul nu mai cade asa. Iar atunci, in 1989, sa le fi
spus celor care isi puneau viata si pieptul in fata armelor ca in 20 de ani vom discuta daca au facut asta pentru bani, ar fi fost...
cum?
E prea complicat adevarul Revolutiei (ca de altfel si definitia ei) ca sa il punem in discutie. Ceea ce am pus in discutie este
meschinaria de a amesteca o perioada de amintire, care ar trebui sa ramana simpla si solemna, cu cauza care apartine doar unui grup
(acela al revolutionarilor privati de anumite avantaje). Ocaziile solemne ale Romaniei ma fac in ultima vreme sa imi doresc pentru anul
viitor un pic de umilinta si un pic de eleganta in politica romaneasca.
"Un om care face o revolutie o face cu constiinta, cu faptul ca ii fierbe spiritul si numai poate, da pe dinafara. Dupa aia se duce sa
ceara undeva dovada ca el a facut un gest fara de care nu mai putea trai?"
Esential pentru contabili - Monografii contabile complete
Monografie contabila indemnizatie de mobilitate
Clauza de mobilitate: cadru legal | Tratament fiscal | Declarare in D112 | Monografie contabilaIndemnizatia de mobilitate se acorda salariatilor care au prevazuta in contractul individual de munca o clauza de mobilitate, in conditiile art. 25 din Codul muncii. Din punct de vedere contabil si fiscal, angajatorul trebuie sa stabileasca modul corect de inregistrare a acestei prestatii, tratamentul fiscal aplicabil si documentele justificative necesare.In acest articol prezentam monografia contabila...
vezi AICI monografia << Cabinete veterinare: monografia contabila si regim TVA
Regim TVA pentru prestarea serviciilor veterinare | Monografia contabila servicii cabinete veterinare | Documentele primare pentru gestiune si consumCabinetele veterinare combina de obicei doua activitati: prestarea de servicii (consultatii, interventii, tratamente) si vanzarea de produse, precum hrana pentru animale, medicamente sau accesorii. In acest articol analizam care este monografia contabila aferenta serviciilor prestate de cabinetele veterinare si principalele reglementari cu privire...
vezi AICI monografia << Monografia contabila a unei case de schimb valutar
Functionare case de schimb valutar- cadru legal | Aspecte fiscale | Aspecte contabile | Monografia contabilaCasele de schimb valutar sunt societati autorizate pentru activitati de schimb valutar si functioneaza conform reglementarilor contabile generale, fiind considerate institutii financiare nebancare. In acest articol vom prezenta aspecte fiscal-contabile generale ale caselor de schimb valutar si exemple de monografii contabile pentru operatiunile desfasurate de aceste societati.Ce trebuie sa...
vezi AICI monografia << Monografie contabila comisioane aferente unui credit bancar
Contractarea unui credit bancar, in special in cazul liniilor de finantare mai complexe, vine adesea insotita de o serie de comisioane suplimentare, a caror inregistrare contabila corecta ridica frecvent semne de intrebare. Printre acestea se numara comisionul de angajament (perceput pentru suma netrasa din facilitate) si comisionul de administrare (amortizabil pe durata creditului), fiecare cu un tratament contabil si fiscal distinct, in functie de natura sa economica. In articolul de fata...
vezi AICI monografia << Cedarea si preluarea contractelor de leasing (novatie): monografie contabila si reglementari cheie
Cedarea si preluarea contractului de leasing financiar a devenit o practica tot mai intalnita in contextul economic dificil prin care trecem de ceva ani. Din punct de vedere juridic, aceasta operatiune poarta denumirea de novatie.In acest articol vom analiza ce inseamna din punct de vedere legal novatia si cum se inregistreaza in contabilitatea cedarea si preluarea contractelor de leasing.Ce este novatiaConform prevederilor art. 1609 din Codul civil, novatia se produce atunci cand un debitor nou...
vezi AICI monografia << Reducerea capitalului social: monografie contabila si reglementari cheie
Reducerea capitalului social este o operatiune care poate fi realizata cu respectarea prevederilor Legii nr. 31/1990. Fie ca este determinata de pierderi acumulate, fie ca raspunde altor nevoi ale societatii - precum retragerea unor asociati sau restituirea unei parti din aporturi -, operatiunea presupune parcurgerea unor pasi procedurali stricti si inregistrarea corecta in contabilitate a efectelor acesteia.Ce trebuie sa stii pe scurt:Modul de reflectare in contabilitate difera in functie de...
vezi AICI monografia << Monografie contabila achizitie echipamente pontaj angajati
Firmele care investesc in sisteme electronice de pontaj fie pe baza de card, fie pe baza de amprenta, trebuie sa stie ca o astfel de achizitie presupune un pachet mai complex de costuri - cartele de pontaj, implementarea si configurarea aplicatiei, licentele software si abonamentul de comunicare a datelor -, fiecare cu un tratament contabil distinct.In acest articol prezentam monografia contabila aplicabila pentru un astfel de sistem, pornind de la un exemplu concret.Reglementari cheieInainte de...
vezi AICI monografia << Achizitie panouri fotovoltaice: monografie contabila, tratament fiscal si regim TVA
Achizitia de panouri fotovoltaice de catre o societate presupune, dincolo de investitia propriu-zisa, o serie de aspecte contabile si fiscale care trebuie tratate corect: incadrarea panourilor in Catalogul mijloacelor fixe, inregistrarea in contabilitate, posibilitatea aplicarii scutirii de impozit pe profitul reinvestit si regimul de TVA corect. In acest articol, analizam toate aceste aspecte importante.Incadrarea panourilor fotovoltaice in Catalogul mijloacelor fixePanourile fotovoltaice nu se...
vezi AICI monografia << Lichidare Societate cu Transfer Imobil catre Asociat: Monografie Contabila
Distribuirea unui imobil in cadrul operatiunii de lichidare implica atat inregistrari contabile specifice, cat si analiza obligatiilor fiscale si, dupa caz, impozitarea veniturilor obtinute de asociat.In acest articol prezentam care este tratamentul fiscal aplicabil transferului unui imobil catre asociat in etapa lichidarii societatii, ce documente trebuie intocmite, care sunt monografiile contabile corespunzatoare si ce aspecte trebuie avute in vedere pentru a evita erorile ce pot genera...
vezi AICI monografia << 



 de Redactia Conta

 Copyright Conta Online / Conta.ro 2006 - 2026. Toate Drepturile rezervate