De mai bine de un deceniu, municipalitatea clujeana tot promite ca va schimba linia de tramvai care duce la (fosta) zona industriala a municipiului. Dupa ce ani de zile promisiunea a parut o himera, in urma cu cativa ani proiectul a mai facut un pas inainte. Primaria a reusit sa angajez o finantare europeana pentru inlocuirea caii ferate si, cu un drum, si pentru innoirea parcului de tramvaie.
Iata ca, dupa mai bine de un sfert de secol de la instalarea liniei de tramvai in Cluj-Napoca, la sfarsitul anului trecut au pnceput lucrarile de inlocuire a caii de rulare. Trecand peste faptul ca plata lucrailor se face in avans, promitator este totusi faptul ca ele inainteaza.
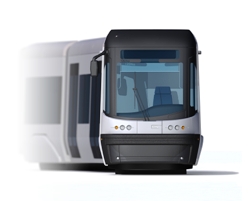
Pentru reinnoirea parcului de tramvaie, consiliul local a organizat o licitatie. Au participat producatori de material rulant din tara dar si din Europa. Între favoriti, doi producatori de vagoane: unul din Polonia si cel de la Arad. Primaria clujeana a intocmit caietul de sarcini si a cerut ofertele. La analiza facuta de comisia de licitatie, n-a existat niciun dubiu alegerii: la aceleasi conditii tehnice, oferta polonezilor s-a dovedit net superioara la criteriul pret (rama de tramvai era mai ieftina cu peste 200.000 de lei fata de cea de la Arad), plus ca acestia ofereau facilitati suplimentare fata de cerintele din caietul de sarcini.
Constructorul aradean a studiat si el oferta concurentei si a descoperit ca modelul constructiv al tramvaiului polonezilor are o usa in plus, una pentru vatman. In consecinta, au atacat decizia comisiei de licitatie de la Cluj la Consiliului National de Solutionare a Contestatiilor. Consiliul a dat dreptate contestatarului, adica constructorului roman, si a dispus reluarea licitatiei.
Ei bine, noutatea absoluta este ca administratia locala clujeana n-a acceptat sa renunte la oferta mai buna. Primaria a decis sa ceara anularea in instanta a deciziei Consiliului National de Solutionare a Contestatiilor, incercand sa scurteze astfel drumul spre achizitia ramelor de tramvai.
Ca niciodata, Primaria tine de pretul cel mai mic si nu este dispusa sa ofere mai mult. Criza economica pare sa se faca simtita si pentru administratiile locale, care, iata, nu mai sunt dispuse sa ofere pentru bunuri si servicii mai mult decat valoreaza acestea. Regula cererii si ofertei isi spune, cu adevarat, cuvantul.
In treacat fie spus, Pesa Bydgoszcz, constructorul polonez, intruchipeaza povestea de succes a unei foste industrii socialiste. Dupa prabusirea lagarului socialist, polonezii au sesizat corect oportunitatile legate de nevoia reinnoirii parcului de vagoane din estul Europei si au mizat pe investitii in acest domeniu. In ultimele doua decenii, polonezii au construit alte trei uzine de material rulant si exporta nu doar in fostele state socialiste, ci isi vand tramvaiele pe marile piete occidentale, in Germania, Italia sau Franta. In deceniul trecut, compania poloneza a incercat sa achizitioneze si fosta fabrica Rocar de la Bucuresti, unde intentiona sa produca mijloace de transport in comun pentru sud-estul european. Au fost insa purtati cu vorba pana au renuntat la proiectata lor investitie romaneasca.
PS: Daca tot vorbeam despre cerere si oferta, sa mai notam ca Petrom tocmai a anuntat ca a inregistrat anul trecut un profit record. Este vorba despre 3,76 miliarde lei, in crestere cu 72% fata de anul precedent, in conditiile in care a facut vanzari record de 22,6 miliarde lei. Grupul petrolier se lauda astfel cu cel mai mare castig inregistrat vreodata de o companie din Romania. Cu toate acestea, analistii pietei notau anul trecut ca cererea de carburanti este in scadere in Romania, ceea ce pare sa insemne ca avansul inregistrat de profit pare sa fie generat in mod semnificativ de cresterea preturilor la carburanti. Care o fi aici legatura dintre pret si jocul cererii si ofertei e mai greu de inteles. Pare mai curand un joc al monopolului scapat de sub control. Sa nu disperam insa. In Austria, locul de bastina al OMV, care este actionarul majoritar al Petrom, litrul de benzina a ajuns la aproape un euro si 70 de centi. La noi, pretul e inca in jurul valorii de un euro si vreo 30 de centi.
Esential pentru contabili - Monografii contabile complete
Monografie contabila accesare fonduri nerambursabile ONG
Accesare fonduri nerambursabile ONG: tratament contabil | Monografie contabila | Documente justificative necesareAccesarea fondurilor nerambursabile reprezinta o oportunitate importanta pentru ONG-uri, insa gestionarea corecta a sumelor primite presupune respectarea unor reguli contabile si fiscale specifice. De la inregistrarea finantarii si evidentierea cheltuielilor eligibile pana la recunoasterea veniturilor si justificarea utilizarii banilor, fiecare etapa trebuie reflectata corect in...
vezi AICI monografia << Cheltuieli cu cazarea salariatilor delegati: monografie contabila si aspecte fiscale
Reglementari cheie | Monografie contabila cheltuieli cu cazarea salariatilorPotrivit art. 44 alin. (2) din Codul muncii, salariatul delegat are dreptul la plata cheltuielilor de transport si cazare, precum si la indemnizatie de delegare, in conditiile prevazute de lege sau de contractul colectiv de munca aplicabil. Delegarea poate fi dispusa, ca regula, pentru cel mult 60 de zile calendaristice intr-o perioada de 12 luni, prelungirea fiind posibila numai cu acordul salariatului.In acest articol...
vezi AICI monografia << Monografie contabila indemnizatie de mobilitate
Clauza de mobilitate: cadru legal | Tratament fiscal | Declarare in D112 | Monografie contabilaIndemnizatia de mobilitate se acorda salariatilor care au prevazuta in contractul individual de munca o clauza de mobilitate, in conditiile art. 25 din Codul muncii. Din punct de vedere contabil si fiscal, angajatorul trebuie sa stabileasca modul corect de inregistrare a acestei prestatii, tratamentul fiscal aplicabil si documentele justificative necesare.In acest articol prezentam monografia contabila...
vezi AICI monografia << Cabinete veterinare: monografia contabila si regim TVA
Regim TVA pentru prestarea serviciilor veterinare | Monografia contabila servicii cabinete veterinare | Documentele primare pentru gestiune si consumCabinetele veterinare combina de obicei doua activitati: prestarea de servicii (consultatii, interventii, tratamente) si vanzarea de produse, precum hrana pentru animale, medicamente sau accesorii. In acest articol analizam care este monografia contabila aferenta serviciilor prestate de cabinetele veterinare si principalele reglementari cu privire...
vezi AICI monografia << Monografia contabila a unei case de schimb valutar
Functionare case de schimb valutar- cadru legal | Aspecte fiscale | Aspecte contabile | Monografia contabilaCasele de schimb valutar sunt societati autorizate pentru activitati de schimb valutar si functioneaza conform reglementarilor contabile generale, fiind considerate institutii financiare nebancare. In acest articol vom prezenta aspecte fiscal-contabile generale ale caselor de schimb valutar si exemple de monografii contabile pentru operatiunile desfasurate de aceste societati.Ce trebuie sa...
vezi AICI monografia << Monografie contabila comisioane aferente unui credit bancar
Contractarea unui credit bancar, in special in cazul liniilor de finantare mai complexe, vine adesea insotita de o serie de comisioane suplimentare, a caror inregistrare contabila corecta ridica frecvent semne de intrebare. Printre acestea se numara comisionul de angajament (perceput pentru suma netrasa din facilitate) si comisionul de administrare (amortizabil pe durata creditului), fiecare cu un tratament contabil si fiscal distinct, in functie de natura sa economica. In articolul de fata...
vezi AICI monografia << Cedarea si preluarea contractelor de leasing (novatie): monografie contabila si reglementari cheie
Cedarea si preluarea contractului de leasing financiar a devenit o practica tot mai intalnita in contextul economic dificil prin care trecem de ceva ani. Din punct de vedere juridic, aceasta operatiune poarta denumirea de novatie.In acest articol vom analiza ce inseamna din punct de vedere legal novatia si cum se inregistreaza in contabilitatea cedarea si preluarea contractelor de leasing.Ce este novatiaConform prevederilor art. 1609 din Codul civil, novatia se produce atunci cand un debitor nou...
vezi AICI monografia << Reducerea capitalului social: monografie contabila si reglementari cheie
Reducerea capitalului social este o operatiune care poate fi realizata cu respectarea prevederilor Legii nr. 31/1990. Fie ca este determinata de pierderi acumulate, fie ca raspunde altor nevoi ale societatii - precum retragerea unor asociati sau restituirea unei parti din aporturi -, operatiunea presupune parcurgerea unor pasi procedurali stricti si inregistrarea corecta in contabilitate a efectelor acesteia.Ce trebuie sa stii pe scurt:Modul de reflectare in contabilitate difera in functie de...
vezi AICI monografia << 



 de Redactia Conta

 Copyright Conta Online / Conta.ro 2006 - 2026. Toate Drepturile rezervate