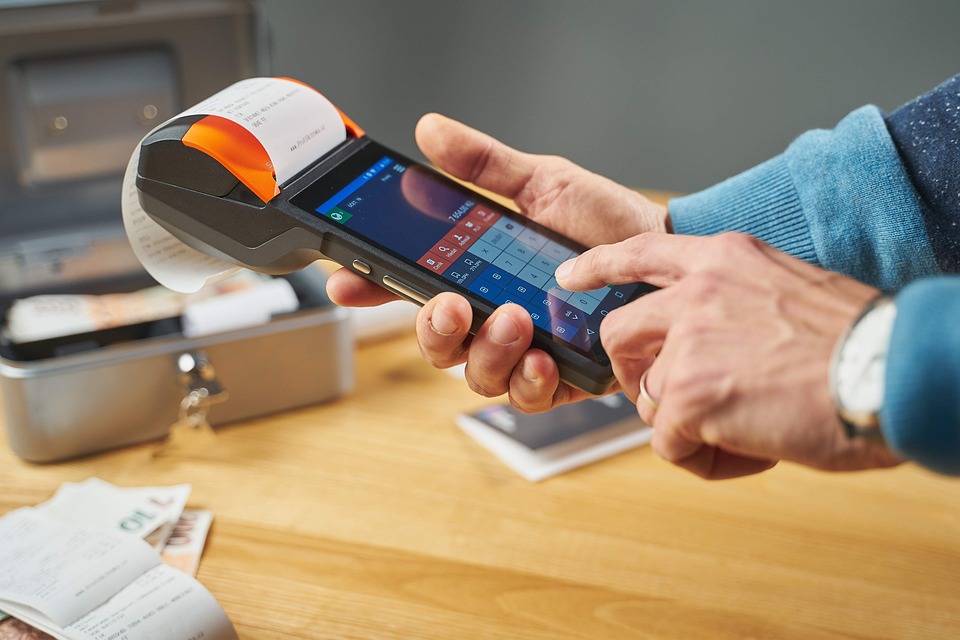
Agentii economici care livreaza bunuri catre populatie sau/si presteaza servicii catre populatie cu caracter permanent au obligatia utilizarii casei de marcat fiscale.
Ne propunem ca, prin prezentul articol, sa expunem principalele modificari aduse Normelor metodologice pentru aplicarea OUG 28/1999 privind obligatia operatorilor economici de a utiliza aparate de marcat electronice fiscale.
Aceste modificari se refera la:
1. stabilirea unor caracteristici tehnice si functionale ale aparatelor de marcat electronice fiscale (AMEF) integrate in echipamente nesupravegheate de tipul automatelor comerciale ce functioneaza pe baza de plati cu cardul, precum si de acceptatoare de bancnote sau monede, dupa caz, in vederea testarii si avizarii acestora de catre Institutul National de Cercetare-Dezvoltare in Informatica - ICI Bucuresti.
2. Se prevede ca, in echipamentele nesupravegheate de tipul automatelor comerciale, pot fi instalate exclusiv aparatele de marcat dedicate, intrucat doar in cazul acestor dispozitive au fost efectuate testari specifice care demonstreaza ca functioneaza corect din punct de vedere fiscal dupa integrarea in automatul comercial.
3. Pentru intarirea disciplinei financiare in acest domeniu este introdusa obligatia de a aplica o eticheta holografica „FISCALIZAT”, la loc vizibil, in interiorul automatului comercial, sau in exteriorul acestuia.
4. Sunt clarificate informatiile privind locul de instalare care se inscriu in antetul bonului fiscal, in cazul aparatelor de marcat electronice fiscale utilizate in activitatile cu caracter ambulant, al celor utilizate de operatorii de transport rutier care efectueaza transport de persoane prin servicii regulate in transportul rutier national, instalate pe mijlocul de transport, precum si in cazul celor care sunt integrate in echipamente nesupravegheate de tipul automatelor comerciale, tinand cont de anumite situatii care pot sa apara in practica.
5. Sunt introduse dispozitii privind procedura de urmat de catre utilizatorii aparatelor de marcat electronice fiscale, atat in cazul incetarii activitatilor de livrari de bunuri cu amanuntul si prestarii de servicii direct catre populatie, cat si in cazul transferarii unui aparat de marcat electronic fiscal de la un punct de lucru la altul.
6. Se reglementeaza anularea, din oficiu, de catre organul fiscal, a legaturii dintre numarul unic de identificare si codul de identificare fiscala al utilizatorului in situatia in care organul fiscal, ca urmare a propriilor analize/constatari concluzioneaza ca activitatea operatorului economic a incetat definitiv (ex. cand a intervenit radierea acestuia din Registrul comertului sau decesul utilizatorului persoana fizica), operatiunea fiind de natura sa confere organului fiscal posibilitatea tinerii unor evidente exacte si actualizate.
7. Sunt introduse noi prevederi care trebuie respectate de unitatile de service acreditate (ex. tinerea evidentei propriilor tehnicieni).
Baza legala: HG 355/2023 pentru modificarea si completarea Normelor Metodologice pentru aplicarea Ordonantei de urgenta a Guvernului nr. 28/1999 privind obligatia operatorilor economici de a utiliza aparate de marcat electronice fiscale, aprobate prin Hotararea Guvernului nr. 479/2003 publicata in Monitorul Oficial al Romaniei partea I nr. 344/24.04.2023.
Foto: pixabay.com
Esential pentru contabili - Monografii contabile complete
Monografie contabila accesare fonduri nerambursabile ONG
Accesare fonduri nerambursabile ONG: tratament contabil | Monografie contabila | Documente justificative necesareAccesarea fondurilor nerambursabile reprezinta o oportunitate importanta pentru ONG-uri, insa gestionarea corecta a sumelor primite presupune respectarea unor reguli contabile si fiscale specifice. De la inregistrarea finantarii si evidentierea cheltuielilor eligibile pana la recunoasterea veniturilor si justificarea utilizarii banilor, fiecare etapa trebuie reflectata corect in...
vezi AICI monografia << Cheltuieli cu cazarea salariatilor delegati: monografie contabila si aspecte fiscale
Reglementari cheie | Monografie contabila cheltuieli cu cazarea salariatilorPotrivit art. 44 alin. (2) din Codul muncii, salariatul delegat are dreptul la plata cheltuielilor de transport si cazare, precum si la indemnizatie de delegare, in conditiile prevazute de lege sau de contractul colectiv de munca aplicabil. Delegarea poate fi dispusa, ca regula, pentru cel mult 60 de zile calendaristice intr-o perioada de 12 luni, prelungirea fiind posibila numai cu acordul salariatului.In acest articol...
vezi AICI monografia << Monografie contabila indemnizatie de mobilitate
Clauza de mobilitate: cadru legal | Tratament fiscal | Declarare in D112 | Monografie contabilaIndemnizatia de mobilitate se acorda salariatilor care au prevazuta in contractul individual de munca o clauza de mobilitate, in conditiile art. 25 din Codul muncii. Din punct de vedere contabil si fiscal, angajatorul trebuie sa stabileasca modul corect de inregistrare a acestei prestatii, tratamentul fiscal aplicabil si documentele justificative necesare.In acest articol prezentam monografia contabila...
vezi AICI monografia << Cabinete veterinare: monografia contabila si regim TVA
Regim TVA pentru prestarea serviciilor veterinare | Monografia contabila servicii cabinete veterinare | Documentele primare pentru gestiune si consumCabinetele veterinare combina de obicei doua activitati: prestarea de servicii (consultatii, interventii, tratamente) si vanzarea de produse, precum hrana pentru animale, medicamente sau accesorii. In acest articol analizam care este monografia contabila aferenta serviciilor prestate de cabinetele veterinare si principalele reglementari cu privire...
vezi AICI monografia << Monografia contabila a unei case de schimb valutar
Functionare case de schimb valutar- cadru legal | Aspecte fiscale | Aspecte contabile | Monografia contabilaCasele de schimb valutar sunt societati autorizate pentru activitati de schimb valutar si functioneaza conform reglementarilor contabile generale, fiind considerate institutii financiare nebancare. In acest articol vom prezenta aspecte fiscal-contabile generale ale caselor de schimb valutar si exemple de monografii contabile pentru operatiunile desfasurate de aceste societati.Ce trebuie sa...
vezi AICI monografia << Monografie contabila comisioane aferente unui credit bancar
Contractarea unui credit bancar, in special in cazul liniilor de finantare mai complexe, vine adesea insotita de o serie de comisioane suplimentare, a caror inregistrare contabila corecta ridica frecvent semne de intrebare. Printre acestea se numara comisionul de angajament (perceput pentru suma netrasa din facilitate) si comisionul de administrare (amortizabil pe durata creditului), fiecare cu un tratament contabil si fiscal distinct, in functie de natura sa economica. In articolul de fata...
vezi AICI monografia << Cedarea si preluarea contractelor de leasing (novatie): monografie contabila si reglementari cheie
Cedarea si preluarea contractului de leasing financiar a devenit o practica tot mai intalnita in contextul economic dificil prin care trecem de ceva ani. Din punct de vedere juridic, aceasta operatiune poarta denumirea de novatie.In acest articol vom analiza ce inseamna din punct de vedere legal novatia si cum se inregistreaza in contabilitatea cedarea si preluarea contractelor de leasing.Ce este novatiaConform prevederilor art. 1609 din Codul civil, novatia se produce atunci cand un debitor nou...
vezi AICI monografia << Reducerea capitalului social: monografie contabila si reglementari cheie
Reducerea capitalului social este o operatiune care poate fi realizata cu respectarea prevederilor Legii nr. 31/1990. Fie ca este determinata de pierderi acumulate, fie ca raspunde altor nevoi ale societatii - precum retragerea unor asociati sau restituirea unei parti din aporturi -, operatiunea presupune parcurgerea unor pasi procedurali stricti si inregistrarea corecta in contabilitate a efectelor acesteia.Ce trebuie sa stii pe scurt:Modul de reflectare in contabilitate difera in functie de...
vezi AICI monografia << 



 de Ilie Alina

 Copyright Conta Online / Conta.ro 2006 - 2026. Toate Drepturile rezervate