Nu avem multe ocazii in viata sa vedem, cu ochiul liber, nemijlocit, cum arata Soarele in toata splendoarea lui. O putem face rar, atunci cand, oarecum prin accident, satelitul Pamantului - Luna - se interpune intre planeta noastra si astrul sistemului solar care o include.
Oarecum similar se intampla si in viata sociala: mecanismele intime ale corpului social, adevarul functionarii acestuia nu sunt vizibile oricum si in orice imprejurare. Revelarea unor adevaruri niciodata demonstrate, de cele mai multe ori intuite dar niciodata dezvaluite pana la capat, ocazia de a pune - fara teama de a gresi - degetul pe rana, toate acestea au loc, de regula, in mod accidental. Sau exceptional. O scurta dar percutanta devoalare a unor fapte incredibile.
Aceasta, pentru ca societatea are parghiile ei prin care-si protejeaza propria imagine. Aceasta este imaginea unui mecanism care functioneaza in baza unor reguli clare, evidente si intangibile, a caror incalcare este rapid si drastic sanctionata, fie ca instrumentul de sanctiune este forta comunitara, institutia vizata de incalcarea regulilor sau chiar statul. Acest mecanism de aparare are un rol esential, pentru ca ce societate este aceea in care regulile sunt incalcate sistematic, dublate cu alte reguli contrare celor cunoscute si recunoscute social, de catre unii dintre membrii ei?
O astfel de constructie sociala este sortita disolutiei. Or, in fata unei astfel de perspective, in locul anarhiei, este preferata minciuna, cocolosirea adevarului, discreditarea observatorului implicat fara voia lui, tacerea vinovata, negarea evidentei. Aceasta se intampla astazi si in cazul Deta.
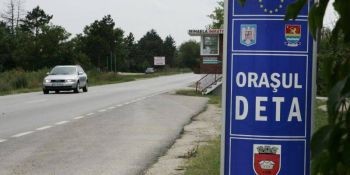
Deta este cazul clasic al unei comunitati de frontiera, in care activitatile ecoomice sunt preponderent legate de micul trafic, de tranzactiile transfrontaliere si, mai ales, de partea cea mai profitabila a unei astfel de vecinatati, de contrabanda. Acum mai bine de un deceniu si jumatate, aceste zone de granita prosperau pe seama contrabandei cu carburanti. Astazi, comunitatea de acolo se mentine la o anumita prosperitate prin contrabanda cu tigari. Adica, si atunci si acum, pe seama incalcarii legilor tarii, a ocolirii fiscului, a ignorarii intereselor tuturor cetatenilor acestei tari.
Deta este tipul comunitatii inchise, autarhice, desprinse de restul societatii. Toata tara este, pentru membrii acestei comunitati, o simpla piata de desfacere pentru tigarile ieftine, introduse fara plata taxelor legale. Cei din Deta traiesc in legea lor. In propria lor lege, alta decat cea a tarii. Si totusi, in Deta functioneaza sau isi intind aria de autoritate institutiile statului: politia, justitia, fiscul, autoritatile locale si centrale, alese si numite. Recentul scandal de la Deta, generat de o incaierare nocturna la un bar, are darul de a ridica un colt al voalului care acopera secretele rusinoase ale unei astfel de comunitati. Secrete rusinoase nu pentru cei de acolo, ci pentru statul roman.
In Deta exista o politie, insa ea pare sa evite interferentele cu afacerile comunitatii care traieste din exercitiul cotidian al contrabandei. Cei care au urmarit stirile din ultimele zile s-au putut convinge ca acolo exista justitie, insa ea pare sa serveasca pastrarii status-quo-ului si raporturilor de forte locale. Exista o autoritate locala, primarie si servicii guvernamentale din teritoriu, insa ele servesc scopurilor de baza ale comunitatii: asigurarea procesului de distribuire si redistribuire a veniturilor din activitatea de baza: contrabanda.
Statul din Deta este un stat de carton, un stat de fatada. Componentele sale au fost confiscate de catre oamenii locului si puse fie sa inchida ochii la activitatile locului, fie chiar sa le sprijine, sa le apere interesele, sa le ascunda de ochii publicului larg. Si n-am fi avut ocazia sa aruncam o privire indiscreta asupra acestei localitati de frontiera daca, intr-o zi, n-am fi vazut un aparent fapt divers despre un scandal dintr-un bar de noapte.
Nu stiu daca si autoritatile guvernamentale au sesizat gravitatea faptului. La Deta a sosit seful Politiei Romane, pentru ca in discutie parea a fi pusa activitatea acestei institutii. De la Deta au lipsit insa, in aceste zile, si alte persoane de vaza: ministrul Finantelor, ministrul Justitiei, chiar seful Guvernului.
Ar fi trebuit sa fie acolo, sa constate la fata locului cum arata fata statului roman si in alte locuri din tara, nu doar in Bucuresti. Sa vada cu propriii lor ochi ce inseamna disolutia statului, cum se manifesta statul de fatada si sa constienteze o solicitare mai veche, sarcastica si ironica: Domnilor, intariti-va statul! Si, mai ales, puneti statul in serviciul societatii, nu al unor mici comunitati cu actitivitati antisociale.
Esential pentru contabili - Monografii contabile complete
Monografie contabila accesare fonduri nerambursabile ONG
Accesare fonduri nerambursabile ONG: tratament contabil | Monografie contabila | Documente justificative necesareAccesarea fondurilor nerambursabile reprezinta o oportunitate importanta pentru ONG-uri, insa gestionarea corecta a sumelor primite presupune respectarea unor reguli contabile si fiscale specifice. De la inregistrarea finantarii si evidentierea cheltuielilor eligibile pana la recunoasterea veniturilor si justificarea utilizarii banilor, fiecare etapa trebuie reflectata corect in...
vezi AICI monografia << Cheltuieli cu cazarea salariatilor delegati: monografie contabila si aspecte fiscale
Reglementari cheie | Monografie contabila cheltuieli cu cazarea salariatilorPotrivit art. 44 alin. (2) din Codul muncii, salariatul delegat are dreptul la plata cheltuielilor de transport si cazare, precum si la indemnizatie de delegare, in conditiile prevazute de lege sau de contractul colectiv de munca aplicabil. Delegarea poate fi dispusa, ca regula, pentru cel mult 60 de zile calendaristice intr-o perioada de 12 luni, prelungirea fiind posibila numai cu acordul salariatului.In acest articol...
vezi AICI monografia << Monografie contabila indemnizatie de mobilitate
Clauza de mobilitate: cadru legal | Tratament fiscal | Declarare in D112 | Monografie contabilaIndemnizatia de mobilitate se acorda salariatilor care au prevazuta in contractul individual de munca o clauza de mobilitate, in conditiile art. 25 din Codul muncii. Din punct de vedere contabil si fiscal, angajatorul trebuie sa stabileasca modul corect de inregistrare a acestei prestatii, tratamentul fiscal aplicabil si documentele justificative necesare.In acest articol prezentam monografia contabila...
vezi AICI monografia << Cabinete veterinare: monografia contabila si regim TVA
Regim TVA pentru prestarea serviciilor veterinare | Monografia contabila servicii cabinete veterinare | Documentele primare pentru gestiune si consumCabinetele veterinare combina de obicei doua activitati: prestarea de servicii (consultatii, interventii, tratamente) si vanzarea de produse, precum hrana pentru animale, medicamente sau accesorii. In acest articol analizam care este monografia contabila aferenta serviciilor prestate de cabinetele veterinare si principalele reglementari cu privire...
vezi AICI monografia << Monografia contabila a unei case de schimb valutar
Functionare case de schimb valutar- cadru legal | Aspecte fiscale | Aspecte contabile | Monografia contabilaCasele de schimb valutar sunt societati autorizate pentru activitati de schimb valutar si functioneaza conform reglementarilor contabile generale, fiind considerate institutii financiare nebancare. In acest articol vom prezenta aspecte fiscal-contabile generale ale caselor de schimb valutar si exemple de monografii contabile pentru operatiunile desfasurate de aceste societati.Ce trebuie sa...
vezi AICI monografia << Monografie contabila comisioane aferente unui credit bancar
Contractarea unui credit bancar, in special in cazul liniilor de finantare mai complexe, vine adesea insotita de o serie de comisioane suplimentare, a caror inregistrare contabila corecta ridica frecvent semne de intrebare. Printre acestea se numara comisionul de angajament (perceput pentru suma netrasa din facilitate) si comisionul de administrare (amortizabil pe durata creditului), fiecare cu un tratament contabil si fiscal distinct, in functie de natura sa economica. In articolul de fata...
vezi AICI monografia << Cedarea si preluarea contractelor de leasing (novatie): monografie contabila si reglementari cheie
Cedarea si preluarea contractului de leasing financiar a devenit o practica tot mai intalnita in contextul economic dificil prin care trecem de ceva ani. Din punct de vedere juridic, aceasta operatiune poarta denumirea de novatie.In acest articol vom analiza ce inseamna din punct de vedere legal novatia si cum se inregistreaza in contabilitatea cedarea si preluarea contractelor de leasing.Ce este novatiaConform prevederilor art. 1609 din Codul civil, novatia se produce atunci cand un debitor nou...
vezi AICI monografia << Reducerea capitalului social: monografie contabila si reglementari cheie
Reducerea capitalului social este o operatiune care poate fi realizata cu respectarea prevederilor Legii nr. 31/1990. Fie ca este determinata de pierderi acumulate, fie ca raspunde altor nevoi ale societatii - precum retragerea unor asociati sau restituirea unei parti din aporturi -, operatiunea presupune parcurgerea unor pasi procedurali stricti si inregistrarea corecta in contabilitate a efectelor acesteia.Ce trebuie sa stii pe scurt:Modul de reflectare in contabilitate difera in functie de...
vezi AICI monografia << 



 de Redactia Conta

 Copyright Conta Online / Conta.ro 2006 - 2026. Toate Drepturile rezervate