Unul dintre cele mai dificile, care consuma mai mult timp in tranzactionare, este sa descoperiti ce stil de tranzactionare si intervale de timp vi se potrivesc cel mai bine. Din perspectiva analizei tehnice, asta inseamna sa gasesti un set de indicatori forex pe care-i folosesti in mod obisnuit si inveti foarte bine.
Un indicator forex consta in calcule matematice pe care traderii i-l utilizeaza adesea in functie de pret, volum sau dobanda deschisa a unei perechi de valute. Investitorii care isi desfasoara activitatea pe piata bursiera se uita, de obicei, la pretul unei actiuni, dar traderii forex se uita la cursul de schimb al unei perechi valutare.
Exemple de indicatori forex:
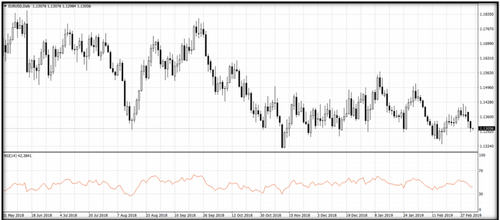
Relative Strenght Index (RSI):
RSI (Relative Strenght Index) a reprezentat creierul celebrului analist tehnic J. Welles Wilder si a fost utilizat de Traderi inca de la publicarea pentru prima data in 1978. Acum este un indicator forex de top, iar cele mai multe programe de analiza tehnica i-l includ.
RSI are un parametru de perioada reglabila, iar majoritatea traderilor folosesc 14 perioade implicite in functie de preferintele lui Wilder.
Analistii tehnici se refera la RSI ca un oscilator delimitat, deoarece fluctueaza in interiorul unui interval delimitat cu o valoare superioara de 100 si o valoare mai mica de 0. Deoarece valoarea sa nu are aceeasi scara verticala, RSI este de obicei afisat sub cursul de schimb.
Imaginea de mai jos arata indicatorul RSI de 14 zile bazat pe inchiderile zilnice in portocaliu, in caseta de indicator de sub graficul perechii EUR / USD.
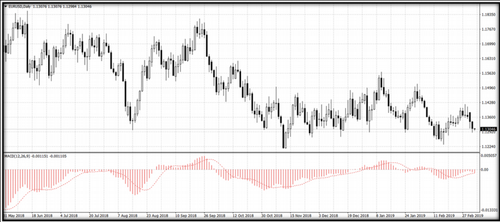
Moving Average Convergence / Divergence (MACD):
Indikator MACD (Moving Average Convergence / Divergence) a fost inventat de Gerald Appel. Histograma MACD este nelimitata si apare in general sub actiunea pretului si foloseste aceeasi scara de timp cu graficul cursului forex corespondent.
MACD se bazeaza pe diferenta dintre doua medii mobile exponential ponderate (EMA); de obicei una mai rapida de 12 perioade ?i una mai lenta de 26 de perioade si include o mediana in miscare netezita (SMA), de obicei noua perioade utilizate pentru semnalizarea tranzactiilor.
Imaginea de mai jos arata oscilatorul MACD în rosu calculat pe baza cursului de închidere cu o histograma calculata folosind un EMA lent de 26 de perioade fata de un EMA rapid de 12 perioade si o linie SMA de 9 perioade in caseta de indicator de sub graficul perechii EUR / USD.
Bollinger Bands:
Bollinger Bands au fost create de John Bollinger in anii 1980 pentru a furniza semnale de tranzactionare care se adapteaza conditiilor pietei. Acestea sunt de obicei desenate folosind un numar dat de abateri standard in jurul unei medii mobile centrale.
Un set comun de parametri pentru benzile Bollinger implica trasarea liniilor a doua abateri standard in jurul unei medii mobile simple de 20 de perioade. Intrucat abaterile standard sunt utilizate ca masura a volatilitatii pietei, acest lucru ofera traderilor un sens al riscului pe care il au in tranzactiile forex, precum si un semn ca o miscare a pretului este depasita si, prin urmare, este mai probabila o corectie.
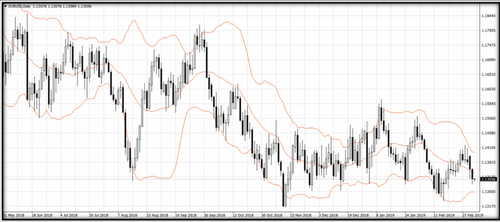
Imaginea de mai jos prezinta dou? benzi Bollinger cu deviatie standard, trasate in jurul valorii mediei mobile de 20 de zile, pe baza pretuilor de inchidere în rosu suprapuse peste un grafic al cursului de schimb EUR / USD.
Cum te ajuta in tranzactionarea Forex
Multe persoane implicate activ in online trading folosesc in fiecare zi indicatori forex ca parte a analizei tehnice. De obicei, astfel de indicatori ajuta la filtrarea zgomotului din piata si permit ca deciziile de tranzactionare sa devina mai obiective.
Esential pentru contabili - Monografii contabile complete
Cabinete veterinare: monografia contabila si regim TVA
Regim TVA pentru prestarea serviciilor veterinare | Monografia contabila servicii cabinete veterinare | Documentele primare pentru gestiune si consumCabinetele veterinare combina de obicei doua activitati: prestarea de servicii (consultatii, interventii, tratamente) si vanzarea de produse, precum hrana pentru animale, medicamente sau accesorii. In acest articol analizam care este monografia contabila aferenta serviciilor prestate de cabinetele veterinare si principalele reglementari cu privire...
vezi AICI monografia << Monografia contabila a unei case de schimb valutar
Functionare case de schimb valutar- cadru legal | Aspecte fiscale | Aspecte contabile | Monografia contabilaCasele de schimb valutar sunt societati autorizate pentru activitati de schimb valutar si functioneaza conform reglementarilor contabile generale, fiind considerate institutii financiare nebancare. In acest articol vom prezenta aspecte fiscal-contabile generale ale caselor de schimb valutar si exemple de monografii contabile pentru operatiunile desfasurate de aceste societati.Ce trebuie sa...
vezi AICI monografia << Monografie contabila comisioane aferente unui credit bancar
Contractarea unui credit bancar, in special in cazul liniilor de finantare mai complexe, vine adesea insotita de o serie de comisioane suplimentare, a caror inregistrare contabila corecta ridica frecvent semne de intrebare. Printre acestea se numara comisionul de angajament (perceput pentru suma netrasa din facilitate) si comisionul de administrare (amortizabil pe durata creditului), fiecare cu un tratament contabil si fiscal distinct, in functie de natura sa economica. In articolul de fata...
vezi AICI monografia << Cedarea si preluarea contractelor de leasing (novatie): monografie contabila si reglementari cheie
Cedarea si preluarea contractului de leasing financiar a devenit o practica tot mai intalnita in contextul economic dificil prin care trecem de ceva ani. Din punct de vedere juridic, aceasta operatiune poarta denumirea de novatie.In acest articol vom analiza ce inseamna din punct de vedere legal novatia si cum se inregistreaza in contabilitatea cedarea si preluarea contractelor de leasing.Ce este novatiaConform prevederilor art. 1609 din Codul civil, novatia se produce atunci cand un debitor nou...
vezi AICI monografia << Reducerea capitalului social: monografie contabila si reglementari cheie
Reducerea capitalului social este o operatiune care poate fi realizata cu respectarea prevederilor Legii nr. 31/1990. Fie ca este determinata de pierderi acumulate, fie ca raspunde altor nevoi ale societatii - precum retragerea unor asociati sau restituirea unei parti din aporturi -, operatiunea presupune parcurgerea unor pasi procedurali stricti si inregistrarea corecta in contabilitate a efectelor acesteia.Ce trebuie sa stii pe scurt:Modul de reflectare in contabilitate difera in functie de...
vezi AICI monografia << Monografie contabila achizitie echipamente pontaj angajati
Firmele care investesc in sisteme electronice de pontaj fie pe baza de card, fie pe baza de amprenta, trebuie sa stie ca o astfel de achizitie presupune un pachet mai complex de costuri - cartele de pontaj, implementarea si configurarea aplicatiei, licentele software si abonamentul de comunicare a datelor -, fiecare cu un tratament contabil distinct.In acest articol prezentam monografia contabila aplicabila pentru un astfel de sistem, pornind de la un exemplu concret.Reglementari cheieInainte de...
vezi AICI monografia << Achizitie panouri fotovoltaice: monografie contabila, tratament fiscal si regim TVA
Achizitia de panouri fotovoltaice de catre o societate presupune, dincolo de investitia propriu-zisa, o serie de aspecte contabile si fiscale care trebuie tratate corect: incadrarea panourilor in Catalogul mijloacelor fixe, inregistrarea in contabilitate, posibilitatea aplicarii scutirii de impozit pe profitul reinvestit si regimul de TVA corect. In acest articol, analizam toate aceste aspecte importante.Incadrarea panourilor fotovoltaice in Catalogul mijloacelor fixePanourile fotovoltaice nu se...
vezi AICI monografia << Lichidare Societate cu Transfer Imobil catre Asociat: Monografie Contabila
Distribuirea unui imobil in cadrul operatiunii de lichidare implica atat inregistrari contabile specifice, cat si analiza obligatiilor fiscale si, dupa caz, impozitarea veniturilor obtinute de asociat.In acest articol prezentam care este tratamentul fiscal aplicabil transferului unui imobil catre asociat in etapa lichidarii societatii, ce documente trebuie intocmite, care sunt monografiile contabile corespunzatoare si ce aspecte trebuie avute in vedere pentru a evita erorile ce pot genera...
vezi AICI monografia << Achizitii de bunuri si servicii din afara UE. Monografie contabila si tratament fiscal
Achizitiile de bunuri si servicii de la parteneri din afara Uniunii Europene implica o serie de particularitati fiscale si contabile pe care orice societate trebuie sa le trateze corect pentru a evita erori de raportare sau riscuri la un eventual control fiscal. De la incadrarea operatiunilor din perspectiva TVA si a taxarii inverse, pana la inregistrarile contabile specifice importurilor si serviciilor prestate de nerezidenti, fiecare tranzactie necesita o analiza atenta a documentelor...
vezi AICI monografia << 





 de Redactia Conta

 Copyright Conta Online / Conta.ro 2006 - 2026. Toate Drepturile rezervate