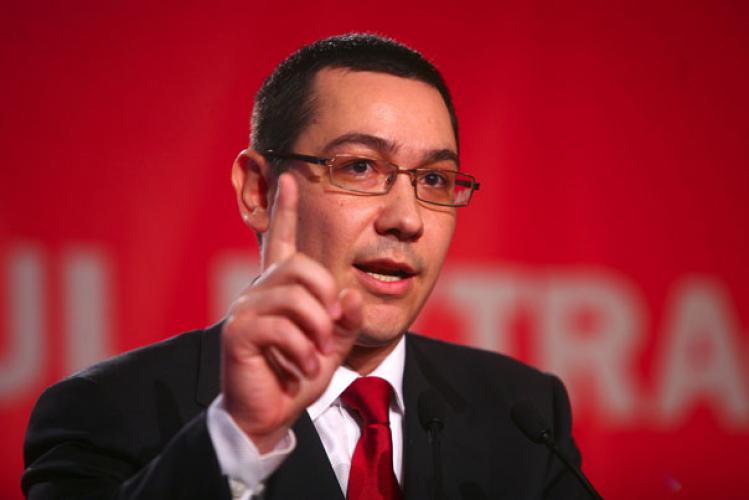
Recunosc ca povestea mortii baschetbalistului american la Giurgiu mi-a atras atentia doar in momentul in care, pe micile ecrane, a aparut presedintele social-democrat Victor Ponta. Acesta a anuntat poporul elector ca i-a cerut - atentie! - colegului sau de partid, deputat si avocat giurgiuvan, sa aleaga intre partid si angajamentul de a-l reprezenta in instanta de judecata pe prezumtivul ucigas al baschetbalistului. Am crezut in acel moment ca s-a intamplat o minune pe taramul politicii romanesti. Ca cineva a putut face o astfel de alegere: ori politician, ori om de casa al infractorului. Insa dl. Ponta n-a spus totul, pana la capat.
Sunt convins ca, dupa cele cateva zile in care stirea uciderii baschetbalistului american de catre un cunoscut al mediilor interlope a fost maruntita si disecata pe mai toate canalele mass-media, asa ca nu are rost sa mai insist asupra faptelor. Astfel de duritati cu consecinte fatale au loc mai in fiecare saptamana, sunt extrem de periculoase pentru convietuirea sociala si au devenit de o banalitate care ar trebui sa ne puna serios pe ganduri. Insa nu despre aceasta vreau sa discut, ci despre modul in care se raporteaza la fenomenul infractional alte segmente ale societatii noastre. Este vorba despre oameni ai justitiei si politiei, reprezentanti ai autoritatilor locale si demnitari de rang inalt.
Cand mass media isi focalizeaza interesul asupra unor astfel de evenimente, de cele mai multe ori apar si "victimele colaterale". Apar dezvaluiri deranjante si penibile, care scot in evidenta o societate in care faradelegea si interese cu un pronuntat caracter antisocial isi dau mana cu interese electorale si politice, care implica nume mai mult sau mai putin "onorabile" ale protipendadei locale.
Prima "victima colaterala" a asasinatului de la Giurgiu este un senator al puterii. Televiziunile prezinta imagini cu el in toiul unor petreceri ale lumii interlope, unde este primit cu entuziasm pentru "fala". Senatorul este abordat pentru explicatii de catre reprezentantii presei, se enerveaza si face greseala dupa greseala. Peroreaza si teoretizeaza, intreaba daca am fi stiut de relatiile sale cu lumea interlopa daca n-ar fi existat acest nenorocit incident. Ca si cum lipsa publicitatii ar trebvui sa-l absolve de orice raspundere. Apoi intreaba infuriat ce inseamna aia "interlop" atata vreme cat justitia nu l-a acuzat niciodata de o astfel de infractiune. Vorba colonelului Soric: "De ce-i cutare interlop? Ca da bani cu camata? Pai si unii procurori dau bani cu camata..."
A doua presupusa "victima" a scandalului declansat de omuciderea de la Giurgiu este un conslier local social-democrat, care - in lipsa unor alte resurse financiare, dupa cum ne explica el - se vede nevoit sa-l apere in justitie pe prezumtivul asasin. Ca atare, pentru a nu intra intr-un conflict de interese, ne explica dl. Ponta, i-a cerut acestuia sa se suspende din partid, lucru care s-a si intamplat in aceeasi zi. Civilizat si corect, ne explica dl. Ponta.
Doar ca domnia sa evita sa explice procedura pana la capat. Adica posibilitatea deschisa de statutele partidului ca suspendatul in cauza sa revina, proaspat si neintinat de propriile actiuni, dupa ce a terminat de facut treaba murdara. Adica, dupa ce-l va fi aparat pe interlopul care ia vieti prin cluburi de noapte, se va fi purificat prin onorariul incasat si, fara sa se fi aflat vreun moment intr-un conflict de interese, se va intoarce in sanul partidului pe care l-a parasit o vreme, pentru o cauza mai "buna".
La o adica, de ce n-ar putea politicianul roman sa traiasca o vreme din speze publice, pentru ca apoi, cand potul devine important, sa paraseasca functia politica (atentie, nu functia publica, ci pe cea politica), sa fie remunerat din bani despre care toata lumea stie ca sunt bani murdari), pentru ca mai apoi sa revina, neprihanit si inocent, la pozitia politica ce ii permite si promite accesul spre putere.
Despre clanul Butoane de la Giurgiu se spune ca n-a prea avut de-a face cu Justitia. In schimb, daca Justitia nu i-a gasit nicio pricina acestei bande, localnicii stiu cu ce se ocupa acestea: cu camataria, cu jocurile de noroc, dar si cu prostitutia, de contrabanda cu tigari si cu alte fapte similare.
Se dovedeste astfel ca ipocrizia clasei noastre politice este fara limite; institutiile pe care le guverneaza nu sunt doar ineficiente functional, dar sunt si lipsite de vointa necesara acestei functionari. Cei care le conduc par mai curand interesati de o apropriere de mediul infractional, datorita castigurilor pe care le pot trage de aici, decat decisi sa lichideze aceasta plaga sociala. Ei sunt aparatorii interlopilor, avocatii lor de ocazie si nu procurorii responsabili de acest dosar.
Traim intr-o tara aflata in criza, cu resurse tot mai putine si, pe zi ce trece, cu tot mai putine sperante. Si totusi, alesii nostri nu par sa inteleaga ca economia necontabilizata, fraudarea bugetului de stat, ne afunda tot mai mult si ne risipesc sansele de revenire la linia de plutire. Ei bine, eu cred ca au inteles asta. Esenta problemei este ca ei insisi - functionari ai statului sau parlamentari - ei insisi au inceput sa se transforme in interlopi. Altfel, fara protectia politicului, clanurile de care tot auzim de o vreme n-are mai avea multe zile usoare.
Esential pentru contabili - Monografii contabile complete
Monografie contabila indemnizatie de mobilitate
Clauza de mobilitate: cadru legal | Tratament fiscal | Declarare in D112 | Monografie contabilaIndemnizatia de mobilitate se acorda salariatilor care au prevazuta in contractul individual de munca o clauza de mobilitate, in conditiile art. 25 din Codul muncii. Din punct de vedere contabil si fiscal, angajatorul trebuie sa stabileasca modul corect de inregistrare a acestei prestatii, tratamentul fiscal aplicabil si documentele justificative necesare.In acest articol prezentam monografia contabila...
vezi AICI monografia << Cabinete veterinare: monografia contabila si regim TVA
Regim TVA pentru prestarea serviciilor veterinare | Monografia contabila servicii cabinete veterinare | Documentele primare pentru gestiune si consumCabinetele veterinare combina de obicei doua activitati: prestarea de servicii (consultatii, interventii, tratamente) si vanzarea de produse, precum hrana pentru animale, medicamente sau accesorii. In acest articol analizam care este monografia contabila aferenta serviciilor prestate de cabinetele veterinare si principalele reglementari cu privire...
vezi AICI monografia << Monografia contabila a unei case de schimb valutar
Functionare case de schimb valutar- cadru legal | Aspecte fiscale | Aspecte contabile | Monografia contabilaCasele de schimb valutar sunt societati autorizate pentru activitati de schimb valutar si functioneaza conform reglementarilor contabile generale, fiind considerate institutii financiare nebancare. In acest articol vom prezenta aspecte fiscal-contabile generale ale caselor de schimb valutar si exemple de monografii contabile pentru operatiunile desfasurate de aceste societati.Ce trebuie sa...
vezi AICI monografia << Monografie contabila comisioane aferente unui credit bancar
Contractarea unui credit bancar, in special in cazul liniilor de finantare mai complexe, vine adesea insotita de o serie de comisioane suplimentare, a caror inregistrare contabila corecta ridica frecvent semne de intrebare. Printre acestea se numara comisionul de angajament (perceput pentru suma netrasa din facilitate) si comisionul de administrare (amortizabil pe durata creditului), fiecare cu un tratament contabil si fiscal distinct, in functie de natura sa economica. In articolul de fata...
vezi AICI monografia << Cedarea si preluarea contractelor de leasing (novatie): monografie contabila si reglementari cheie
Cedarea si preluarea contractului de leasing financiar a devenit o practica tot mai intalnita in contextul economic dificil prin care trecem de ceva ani. Din punct de vedere juridic, aceasta operatiune poarta denumirea de novatie.In acest articol vom analiza ce inseamna din punct de vedere legal novatia si cum se inregistreaza in contabilitatea cedarea si preluarea contractelor de leasing.Ce este novatiaConform prevederilor art. 1609 din Codul civil, novatia se produce atunci cand un debitor nou...
vezi AICI monografia << Reducerea capitalului social: monografie contabila si reglementari cheie
Reducerea capitalului social este o operatiune care poate fi realizata cu respectarea prevederilor Legii nr. 31/1990. Fie ca este determinata de pierderi acumulate, fie ca raspunde altor nevoi ale societatii - precum retragerea unor asociati sau restituirea unei parti din aporturi -, operatiunea presupune parcurgerea unor pasi procedurali stricti si inregistrarea corecta in contabilitate a efectelor acesteia.Ce trebuie sa stii pe scurt:Modul de reflectare in contabilitate difera in functie de...
vezi AICI monografia << Monografie contabila achizitie echipamente pontaj angajati
Firmele care investesc in sisteme electronice de pontaj fie pe baza de card, fie pe baza de amprenta, trebuie sa stie ca o astfel de achizitie presupune un pachet mai complex de costuri - cartele de pontaj, implementarea si configurarea aplicatiei, licentele software si abonamentul de comunicare a datelor -, fiecare cu un tratament contabil distinct.In acest articol prezentam monografia contabila aplicabila pentru un astfel de sistem, pornind de la un exemplu concret.Reglementari cheieInainte de...
vezi AICI monografia << Achizitie panouri fotovoltaice: monografie contabila, tratament fiscal si regim TVA
Achizitia de panouri fotovoltaice de catre o societate presupune, dincolo de investitia propriu-zisa, o serie de aspecte contabile si fiscale care trebuie tratate corect: incadrarea panourilor in Catalogul mijloacelor fixe, inregistrarea in contabilitate, posibilitatea aplicarii scutirii de impozit pe profitul reinvestit si regimul de TVA corect. In acest articol, analizam toate aceste aspecte importante.Incadrarea panourilor fotovoltaice in Catalogul mijloacelor fixePanourile fotovoltaice nu se...
vezi AICI monografia << Lichidare Societate cu Transfer Imobil catre Asociat: Monografie Contabila
Distribuirea unui imobil in cadrul operatiunii de lichidare implica atat inregistrari contabile specifice, cat si analiza obligatiilor fiscale si, dupa caz, impozitarea veniturilor obtinute de asociat.In acest articol prezentam care este tratamentul fiscal aplicabil transferului unui imobil catre asociat in etapa lichidarii societatii, ce documente trebuie intocmite, care sunt monografiile contabile corespunzatoare si ce aspecte trebuie avute in vedere pentru a evita erorile ce pot genera...
vezi AICI monografia << 



 de Redactia Conta

 Copyright Conta Online / Conta.ro 2006 - 2026. Toate Drepturile rezervate