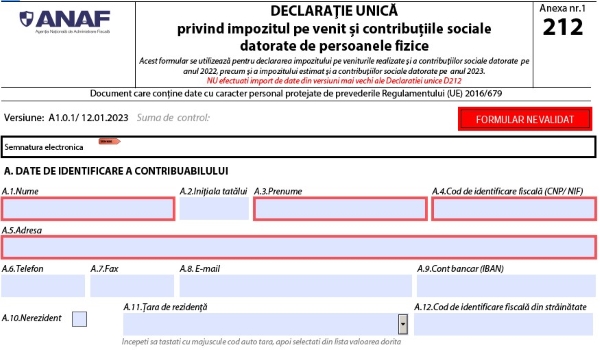
Termenul de 25 mai 2023 aproape ca le bate la usa contribuabililor vizati pentru completarea Declaratiei unice. Acest formular inca mai pune probleme in practica fiindca de la an la an apar fie noi obligatii fiscale, fie modificari ale plafoanelor datorate cresterii salariului minim pe economie, fie sectiuni si subsectiuni noi.
Citeste in continuare ce noutati au aparut in sfera fiscala privind completarea Declaratiei unice si ce greseli sa eviti pentru ca Fiscul sa nu iti recalculeze impozite si contributii impovaratoare.
Fata de anul trecut, au aparut noutati fiscale, cum ar fi:
1) De la 1 ianuarie 2023 s-a schimbat modul de stabilire a bazei de calcul al impozitului pe venit din cedarea folosintei bunurilor. Venitul brut reprezinta venit anual impozabil, astfel ca proprietarii care obtin venituri din inchirierea locuintelor, altele decat cele in scop turistic, vor plati impozitul de 10% pe venit la valoarea intreaga a chiriei;
2) S-a modificat baza anuala de calcul al contributiei de asigurari sociale in cazul persoanelor care realizeaza venituri din activitati independente venituri si/sau venituri din drepturi de proprietate intelectuala, din una sau mai multe surse si/sau categorii de venituri, a caror valoare cumulata este cel putin egala cu 12 salarii minime brute pe tara, in vigoare la termenul de depunere a Declaratiei unice.
Dvs. nu trebuie insa sa va faceti griji!
V-am pregatit un ghid practic care va raspunde la absolut orice intrebare legata de
Declaratia unica 2023! Nu este nicio exagerare! Realizat de un reputat specialist (consultantul fiscal Vera Constantin), ghidul Declaratia unica in 2023 va ofera absolut toate informatiile necesare pentru a putea gestiona CORECT orice aspect legat de aceasta Declaratie:
• notiuni teoretice si legislative
• dificultati practice
• posibile greseli
• recomandari
• studii de caz
• exemple de completare pentru fiecare categorie de venit
Completarea Declaratiei unice: intrebari si raspunsuri esentiale
1. Cine are obligatia sa depuna Declaratia unica?
Sunt obligati sa depuna Declaratia contribuabilii care obtin:
a) venituri din activitati independente (PFA uri, II-uri, IF-uri, profesii liberale);
b) venituri din contracte de activitate sportiva;
c) venituri din drepturi de proprietate intelectuala pentru care nu se retine la sursa impozitul si/sau contributiile sociale;
d) venituri din asociere cu o persoana juridica;
e) venituri din cedarea folosintei bunurilor (chirii);
f) venituri din agricultura, silvicultura, piscicultura;
g) venituri din investitii pentru care nu se face retinere la sursa;
h) venituri din alte surse.
Observatie! Depun Declaratia unica si persoanele fara venituri care opteaza sa se asigure in sistemul public de sanatate (CASS persoane fara venit)!
2. Cine NU trebuie sa depuna Declaratia unica?
Nu au obligatia sa depuna Declaratia contribuabilii care obtin:
a) venituri din drepturi de proprietate intelectuala, a caror impunere este finala – retinere la sursa;
b) venituri sub forma de arenda, a caror impunere este finala – retinere la sursa de catre platitorul de venit;
c) venituri sub forma de salarii si venituri asimilate salariilor, pentru care informatiile sunt cuprinse in declaratiile specifice;
d) venituri din investitii, a caror impunere este finala (venituri din dobanzi, tranzactii financiare etc);
e) venituri din premii si din jocuri de noroc, a caror impunere este finala;
f) venituri din pensii;
g) venituri din transferul proprietatilor imobiliare din patrimoniul personal;
h) venituri din alte surse, cu exceptia celor prevazute la art. 116.
IMPORTANT!
Persoanele fizice care au numai venituri extrasalariale peste limita de 12 salarii minime brute pe economie (3.000 lei x 12 = 36.000 lei) au obligatia asigurarii la sistemul public de pensii in anul 2023 pentru anumite venituri.
Astfel, ei vor plati 25% contributia de asigurari sociale (CAS), adica 9.000 lei, din cauza cresterii salariului minim de la 1 ianuarie 2023.
Completarea Declaratiei unice: ce probleme pot sa apara?
1 Impozitarea se face de contribuabil prin autoimpunere, fata de varianta primilor ani, cand se efectua de catre organul fiscal, ceea ce poate da nastere la erori grave in completarea Declaratiei fara consultarea prezentului ghid.
2 Intocmirea Declaratiei unice presupune efectuarea de calcule privind baze impozabile, sume datorate, date care presupun anumite cunostinte in domeniul economic. Nedeclararea corecta presupune debite suplimentare dar si dobanzi si penalitati de intarziere ce majoreaza consistent suma initiala de plata.
3 Modalitatea de depunere a Declaratiei la organul fiscal prin mijloace electronice presupune inregistrarea prealabila a contribuabilului in spatiul privat virtual al ANAF sau detinerea de certificat digital pentru semnatura electonica, ce presupune un plus de cunostinte in domeniu.
Vezi informatii detaliate, recomandari si studii de caz in
lucrarea Declaratia unica 2023. Completeaza acum formularul de comanda, nu astepta sa te prinda termenul final.
Esential pentru contabili - Monografii contabile complete
Monografie contabila accesare fonduri nerambursabile ONG
Accesare fonduri nerambursabile ONG: tratament contabil | Monografie contabila | Documente justificative necesareAccesarea fondurilor nerambursabile reprezinta o oportunitate importanta pentru ONG-uri, insa gestionarea corecta a sumelor primite presupune respectarea unor reguli contabile si fiscale specifice. De la inregistrarea finantarii si evidentierea cheltuielilor eligibile pana la recunoasterea veniturilor si justificarea utilizarii banilor, fiecare etapa trebuie reflectata corect in...
vezi AICI monografia << Cheltuieli cu cazarea salariatilor delegati: monografie contabila si aspecte fiscale
Reglementari cheie | Monografie contabila cheltuieli cu cazarea salariatilorPotrivit art. 44 alin. (2) din Codul muncii, salariatul delegat are dreptul la plata cheltuielilor de transport si cazare, precum si la indemnizatie de delegare, in conditiile prevazute de lege sau de contractul colectiv de munca aplicabil. Delegarea poate fi dispusa, ca regula, pentru cel mult 60 de zile calendaristice intr-o perioada de 12 luni, prelungirea fiind posibila numai cu acordul salariatului.In acest articol...
vezi AICI monografia << Monografie contabila indemnizatie de mobilitate
Clauza de mobilitate: cadru legal | Tratament fiscal | Declarare in D112 | Monografie contabilaIndemnizatia de mobilitate se acorda salariatilor care au prevazuta in contractul individual de munca o clauza de mobilitate, in conditiile art. 25 din Codul muncii. Din punct de vedere contabil si fiscal, angajatorul trebuie sa stabileasca modul corect de inregistrare a acestei prestatii, tratamentul fiscal aplicabil si documentele justificative necesare.In acest articol prezentam monografia contabila...
vezi AICI monografia << Cabinete veterinare: monografia contabila si regim TVA
Regim TVA pentru prestarea serviciilor veterinare | Monografia contabila servicii cabinete veterinare | Documentele primare pentru gestiune si consumCabinetele veterinare combina de obicei doua activitati: prestarea de servicii (consultatii, interventii, tratamente) si vanzarea de produse, precum hrana pentru animale, medicamente sau accesorii. In acest articol analizam care este monografia contabila aferenta serviciilor prestate de cabinetele veterinare si principalele reglementari cu privire...
vezi AICI monografia << Monografia contabila a unei case de schimb valutar
Functionare case de schimb valutar- cadru legal | Aspecte fiscale | Aspecte contabile | Monografia contabilaCasele de schimb valutar sunt societati autorizate pentru activitati de schimb valutar si functioneaza conform reglementarilor contabile generale, fiind considerate institutii financiare nebancare. In acest articol vom prezenta aspecte fiscal-contabile generale ale caselor de schimb valutar si exemple de monografii contabile pentru operatiunile desfasurate de aceste societati.Ce trebuie sa...
vezi AICI monografia << Monografie contabila comisioane aferente unui credit bancar
Contractarea unui credit bancar, in special in cazul liniilor de finantare mai complexe, vine adesea insotita de o serie de comisioane suplimentare, a caror inregistrare contabila corecta ridica frecvent semne de intrebare. Printre acestea se numara comisionul de angajament (perceput pentru suma netrasa din facilitate) si comisionul de administrare (amortizabil pe durata creditului), fiecare cu un tratament contabil si fiscal distinct, in functie de natura sa economica. In articolul de fata...
vezi AICI monografia << Cedarea si preluarea contractelor de leasing (novatie): monografie contabila si reglementari cheie
Cedarea si preluarea contractului de leasing financiar a devenit o practica tot mai intalnita in contextul economic dificil prin care trecem de ceva ani. Din punct de vedere juridic, aceasta operatiune poarta denumirea de novatie.In acest articol vom analiza ce inseamna din punct de vedere legal novatia si cum se inregistreaza in contabilitatea cedarea si preluarea contractelor de leasing.Ce este novatiaConform prevederilor art. 1609 din Codul civil, novatia se produce atunci cand un debitor nou...
vezi AICI monografia << Reducerea capitalului social: monografie contabila si reglementari cheie
Reducerea capitalului social este o operatiune care poate fi realizata cu respectarea prevederilor Legii nr. 31/1990. Fie ca este determinata de pierderi acumulate, fie ca raspunde altor nevoi ale societatii - precum retragerea unor asociati sau restituirea unei parti din aporturi -, operatiunea presupune parcurgerea unor pasi procedurali stricti si inregistrarea corecta in contabilitate a efectelor acesteia.Ce trebuie sa stii pe scurt:Modul de reflectare in contabilitate difera in functie de...
vezi AICI monografia << Monografie contabila achizitie echipamente pontaj angajati
Firmele care investesc in sisteme electronice de pontaj fie pe baza de card, fie pe baza de amprenta, trebuie sa stie ca o astfel de achizitie presupune un pachet mai complex de costuri - cartele de pontaj, implementarea si configurarea aplicatiei, licentele software si abonamentul de comunicare a datelor -, fiecare cu un tratament contabil distinct.In acest articol prezentam monografia contabila aplicabila pentru un astfel de sistem, pornind de la un exemplu concret.Reglementari cheieInainte de...
vezi AICI monografia << 



 de Ghinea Viorica

 Copyright Conta Online / Conta.ro 2006 - 2026. Toate Drepturile rezervate