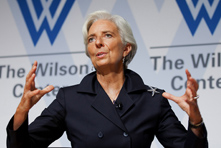
Ca suntem inca departe de rezolvarea crizei economice mondiale o demonstreaza tensiunile care se acumuleaza la nivelul decidentilor de top ai lumii. Saptamanile trecute, presa internationala dezvaluia nemultumirile iscate intre responsabilii europeni cu politicile economice si conducerea Fondului Monetar International, jurnalistii insinuand ca noul director al acestuia, Christine Lagarde ar fi uitat foarte repede de unde a plecat. Adica de la conducerea Finantelor franceze.
Zilele acestea, in pregatirea reuniunilor FMI si Bancii Mondiale, Christine Lagarde revine si reconfirma ca neincredere exprimata atunci n-a fost doar o toana. O spune intr-un articol, publicat la sfarsitul saptamanii care tocmai a trecut, in ziarul german Handelsblatt. Ea cere decidentilor in politicile economice nationale sa lase deoparte "interesele partizane", pentru ca economia mondiala a intrat intr-o "faza periculoasa". Optiunile pentru o revenire sustinuta a economiei se ingusteaza, avertizeaza Lagarde.
Lagarde a explicat ca revenirea economica slaba si fragilitatea situatiei financiare a tarilor, institutiilor financiare si populatiei se agraveaza unele pe altele, alimentand criza de incredere, cu impact asupra consumului, investitiilor si pietei muncii. "Acest cerc vicios ia avant si este agravat de indecizie si de proasta functionare a economiei. Exista totusi o cale de revenire si ea cere o vointa politica puternica peste tot in lume, nu numai intr-o tara anume, ci in multe tari si va necesita actiuni decisive din partea unor banci centrale", a spus ea.
Pe chiar site-ul oficial al FMI, interventia directorului acestuia poarta titlul "Lagarde indeamna la actiune colectiva pentru restabilirea increderii". Dar sa vedem cum stam cu increderea pe acre vrea sa o restabileasca directorul FMI.
In week-end, media a anuntat ca una dintre cele mai expuse tari din zona euro a descoperit o "gaura" in propriile finantele publice de peste un miliard de euro. Astfel, vineri, Banca Portugaliei a anuntat ca insula Madeira, o mica regiune autonoma a tarii, a raportat in ultimii ani datorii cu 1,1 miliarde euro mai mici decat cele reale, situatie care pune noi presiuni asupra statului pentru respectarea tintelor bugetare asumate prin programul de ajutor financiar extern.
Intr-un comunicat oficial, Ministerul Finantelor portugheze noteaza ca a descoperit "o serioasa iregularitate inraportarea situatiei bugetare si financiare" dar ca il considera drept un "caz izolat". Cat de izolat poate fi acest caz insa cand, doar in luna iulie a acestui an, noul premier portughez, Pedro Passos Coelho, anunta populatia ca trebuie sa se pregateasca pentru noi masuri de austeritate, dupa ce guvernul sau a descoperit o "colosala" gaura in buget, de 2 miliarde de euro, lasata in urma de fostul cabinet socialist?
Pentru cei care nu sunt pusi la curent cu situatia crizei datoriilor suverane din Zona Euro, trebuie adaugat ca Portugalia se afla, alaturi de Irlanda si Grecia, in pragul falimentului national, tara beneficiind in acest moment de un pachet financiar extern de sprijin care se ridica la 78 de miliarde de euro.
Daca astfel stau lucrurile prin Europa, la Bucuresti pare ca nu s-a sfarsit inca bine vacanta. Guvernantii sunt linistiti ca au fost luate "masurile necesare" pentru a trece cu bine printr-un eventual nou val al crizei economice. Singurul moment in care linistea noastra pastorala a fost bulversata a fost inregsitrat vineri dupa-amiaza, cand premierul Emil Boc a anuntat, fara preaviz, demiterea lui Sebastian Lazaroiu din fotoliul de la Munca si Protectie Sociala.
Mass-media a reactionat imediat, chibitand cu o rabdare de-a dreptul cronofaga in incercarea de a face exegeza acestui gest. Daca a avut sau nu OK-ul prezidential, daca proaspat fostul ministru e avantajat sau nu de acest incident si daca comportamentul public al ministeriabilului s-a inscris in eticheta raporturilor necesare cu partidul care l-a creditat pentru acest portofoliu. Prea putini si-au mai amintit ca Lazaroiu a aruncat pe masa opiniei publice ideea unei reformari a sistemului de asistenta sociala, care, a constat el, recunoaste – procedural si pecuniar – mai multi saraci decat sunt ei in realitate.
Desigur, ar fi fost interesant de urmarit cum s-ar vedea perspectivele economice infatisate de seful FMI si in presa romaneasca, poate chiar in contextul dezvaluit de ministrul demis al muncii. Insa, in acest week-end, am aflat doar ca fostul ministru Radu Berceanu a spus ca Lazaroiu a facut o serie de gafe prin declaratiile despre PDL. "Era un fel de prezicator in politica, un fel de Tata Omida, ostentativ de independent. Si asa..., cah - orice atingere cu Partidul Democrat era o mare problema", a declarat Radu Berceanu, cu o mimica sugestiva, citat de Mediafax. Poate astfel se "restabileste increderea" la Bucuresti...
Esential pentru contabili - Monografii contabile complete
Monografie contabila indemnizatie de mobilitate
Clauza de mobilitate: cadru legal | Tratament fiscal | Declarare in D112 | Monografie contabilaIndemnizatia de mobilitate se acorda salariatilor care au prevazuta in contractul individual de munca o clauza de mobilitate, in conditiile art. 25 din Codul muncii. Din punct de vedere contabil si fiscal, angajatorul trebuie sa stabileasca modul corect de inregistrare a acestei prestatii, tratamentul fiscal aplicabil si documentele justificative necesare.In acest articol prezentam monografia contabila...
vezi AICI monografia << Cabinete veterinare: monografia contabila si regim TVA
Regim TVA pentru prestarea serviciilor veterinare | Monografia contabila servicii cabinete veterinare | Documentele primare pentru gestiune si consumCabinetele veterinare combina de obicei doua activitati: prestarea de servicii (consultatii, interventii, tratamente) si vanzarea de produse, precum hrana pentru animale, medicamente sau accesorii. In acest articol analizam care este monografia contabila aferenta serviciilor prestate de cabinetele veterinare si principalele reglementari cu privire...
vezi AICI monografia << Monografia contabila a unei case de schimb valutar
Functionare case de schimb valutar- cadru legal | Aspecte fiscale | Aspecte contabile | Monografia contabilaCasele de schimb valutar sunt societati autorizate pentru activitati de schimb valutar si functioneaza conform reglementarilor contabile generale, fiind considerate institutii financiare nebancare. In acest articol vom prezenta aspecte fiscal-contabile generale ale caselor de schimb valutar si exemple de monografii contabile pentru operatiunile desfasurate de aceste societati.Ce trebuie sa...
vezi AICI monografia << Monografie contabila comisioane aferente unui credit bancar
Contractarea unui credit bancar, in special in cazul liniilor de finantare mai complexe, vine adesea insotita de o serie de comisioane suplimentare, a caror inregistrare contabila corecta ridica frecvent semne de intrebare. Printre acestea se numara comisionul de angajament (perceput pentru suma netrasa din facilitate) si comisionul de administrare (amortizabil pe durata creditului), fiecare cu un tratament contabil si fiscal distinct, in functie de natura sa economica. In articolul de fata...
vezi AICI monografia << Cedarea si preluarea contractelor de leasing (novatie): monografie contabila si reglementari cheie
Cedarea si preluarea contractului de leasing financiar a devenit o practica tot mai intalnita in contextul economic dificil prin care trecem de ceva ani. Din punct de vedere juridic, aceasta operatiune poarta denumirea de novatie.In acest articol vom analiza ce inseamna din punct de vedere legal novatia si cum se inregistreaza in contabilitatea cedarea si preluarea contractelor de leasing.Ce este novatiaConform prevederilor art. 1609 din Codul civil, novatia se produce atunci cand un debitor nou...
vezi AICI monografia << Reducerea capitalului social: monografie contabila si reglementari cheie
Reducerea capitalului social este o operatiune care poate fi realizata cu respectarea prevederilor Legii nr. 31/1990. Fie ca este determinata de pierderi acumulate, fie ca raspunde altor nevoi ale societatii - precum retragerea unor asociati sau restituirea unei parti din aporturi -, operatiunea presupune parcurgerea unor pasi procedurali stricti si inregistrarea corecta in contabilitate a efectelor acesteia.Ce trebuie sa stii pe scurt:Modul de reflectare in contabilitate difera in functie de...
vezi AICI monografia << Monografie contabila achizitie echipamente pontaj angajati
Firmele care investesc in sisteme electronice de pontaj fie pe baza de card, fie pe baza de amprenta, trebuie sa stie ca o astfel de achizitie presupune un pachet mai complex de costuri - cartele de pontaj, implementarea si configurarea aplicatiei, licentele software si abonamentul de comunicare a datelor -, fiecare cu un tratament contabil distinct.In acest articol prezentam monografia contabila aplicabila pentru un astfel de sistem, pornind de la un exemplu concret.Reglementari cheieInainte de...
vezi AICI monografia << Achizitie panouri fotovoltaice: monografie contabila, tratament fiscal si regim TVA
Achizitia de panouri fotovoltaice de catre o societate presupune, dincolo de investitia propriu-zisa, o serie de aspecte contabile si fiscale care trebuie tratate corect: incadrarea panourilor in Catalogul mijloacelor fixe, inregistrarea in contabilitate, posibilitatea aplicarii scutirii de impozit pe profitul reinvestit si regimul de TVA corect. In acest articol, analizam toate aceste aspecte importante.Incadrarea panourilor fotovoltaice in Catalogul mijloacelor fixePanourile fotovoltaice nu se...
vezi AICI monografia << Lichidare Societate cu Transfer Imobil catre Asociat: Monografie Contabila
Distribuirea unui imobil in cadrul operatiunii de lichidare implica atat inregistrari contabile specifice, cat si analiza obligatiilor fiscale si, dupa caz, impozitarea veniturilor obtinute de asociat.In acest articol prezentam care este tratamentul fiscal aplicabil transferului unui imobil catre asociat in etapa lichidarii societatii, ce documente trebuie intocmite, care sunt monografiile contabile corespunzatoare si ce aspecte trebuie avute in vedere pentru a evita erorile ce pot genera...
vezi AICI monografia << 



 de Redactia Conta

 Copyright Conta Online / Conta.ro 2006 - 2026. Toate Drepturile rezervate