Contabilitatea furnizorilor si clientilor, a celorlalte datorii si creante se tine pe categorii, precum si pe fiecare persoana fizica sau juridica. In acest sens, in contabilitatea analitica, furnizorii si clientii se grupeaza astfel: interni si externi, iar in cadrul acestora pe termene de plata, respectiv de incasare.
In cadrul conturilor de furnizori si clienti, se grupeaza distinct datoriile si creantele rezultate din tranzactiile cu clauze de rezerva de proprietate.
In cazul marfurilor returnate de clienti in acelasi exercitiu financiar in care a avut loc operatiunea de vanzare, se corecteaza conturile 411 "Clienti," 707 "Venituri din vanzarea marfurilor," 607 "Cheltuieli privind marfurile," si 371 "Marfuri."
Cartea Verde a Contabilitatii este cea mai buna sursa de solutii pentru problemele fiscal-contabile generate de schimbarile legislative intrate in vigoare! Grabiti-va sa intrati in posesia exemplarului dumneavoastra! Contine informatii esentiale pentru contabili in acest an!
In cazul in care marfurile returnate se refera la o vanzare efectuata in exercitiul financiar precedent, corectia se inregistreaza la data bilantului in contul 418 "Clienti – facturi de intocmit," respectiv contul 408 "Furnizori – facturi neinsotite," si se reflecta in situatiile financiare ale exercitiului pentru care se face raportarea daca sumele respective se cunosc la data bilantului. Tratamentul TVA in aceste situatii este cel prevazut de legislatia in domeniu.
Aceste prevederi se aplica si in cazul returului de produse finite vandute, corectandu-se conturile corespunzatoare, respectiv 7015 "Venituri din vanzarea produselor finite," 711 "Venituri aferente costurilor stocurilor de produse," si 345 "Produse finite."
Creantele incerte se inregistreaza distinct in contabilitate (contul 4118 "Clienti incerti sau in litigiu" sau in conturi analitice ale conturilor de creante, pentru alte creante decat clientii).
In scopul prezentarii in situatiile financiare anuale, creantele se evalueaza la valoarea probabila de incasat.
Creantele fata de terti sunt supuse verificarii si confirmarii pe baza extraselor soldurilor debitoare si creditoare ale conturilor de creante care detin ponderea valorica in totalul soldurilor acestor conturi, potrivit "Extrasului de cont" (cod 14-6-3) sau punctajelor reciproce scrise. Nerespectarea acestei proceduri, precum si refuzul de confirmare constituie abateri de la prezentele norme si se sanctioneaza potrivit legii.
In situatia entitatilor care efectueaza decontarea creantelor si obligatiilor pe baza de deconturi interne sau deconturi externe periodice confirmate de catre parteneri, aceste documente pot tine locul extraselor de cont confirmate.
Pentru creantele incerte ori in litigiu se intocmesc liste de inventariere distincte sau situatii analitice separate, dupa caz. Raspunderea gestionarii bunurilor, respectiv a urmaririi decontarii creantelor.
Pe baza explicatiilor primite si a documentelor analizate, comisia de inventariere stabileste natura lipsurilor, pierderilor, pagubelor si deprecierilor constatate, precum si natura plusurilor, propunand, in conformitate cu dispozitiile legale, modul de regularizare a diferentelor dintre datele din contabilitate si cele faptice, rezultate in urma inventarierii.
Atunci cand se estimeaza ca o creanta nu se va incasa integral, in contabilitate se inregistreaza ajustari pentru pierdere de valoare, la nivelul sumei care nu se mai poate recupera.
Creante incerte - exemplu practic
Societatea Amis vinde catre Caro, la data de 10 ianuarie anul N, marfuri in valoare de 100.000 lei. Conform clauzelor contractuale, plata contravalorii marfurilor de catre Caro se va face pana cel tarziu la 30 decembrie N. Intrucat Caro se confrunta cu anumite probleme financiare, aceasta nu a efectuat nicio plata catre Amis pana la data scadenta prevazuta in contract.
Contabilizarea operatiunilor la societatea Amis:
Inregistrarea in contabilitate a operatiunii de vanzare a marfurilor in data de 10 ianuarie N:

La data de 31 decembrie anul N, cu ocazia inventarului, se evalueaza creanta la valoarea probabila de incasare si se inregistreaza in contabilitate o ajustare pentru depreciere la intreaga valoare a acesteia. Pe baza analizei efectuate de experti si juristi, se apreciaza ca, avand in vedere problemele financiare ale clientului ALFA SRL, valoarea probabila de incasare a creantei este zero.
ln consecinta, se decide reflectarea in contabilitate a unei ajustari provizorii la nivelul intregii valori a creantei.
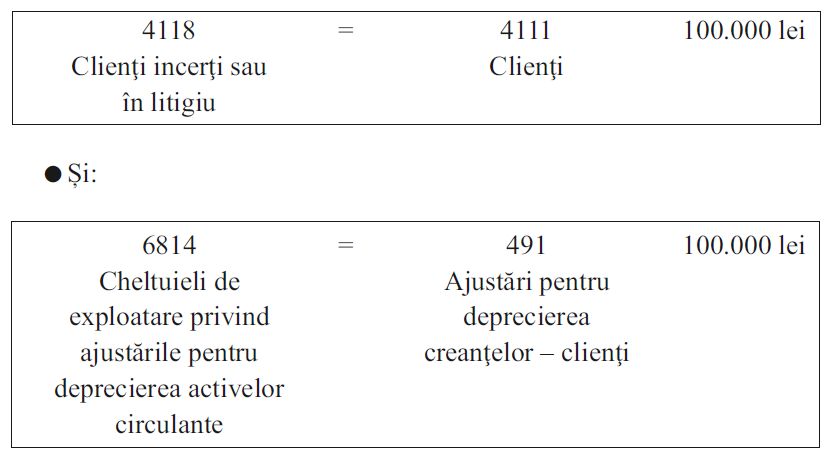
Cheltuiala cu ajustarile pentru deprecierea activelor circulante nu este deductibila la calculul impozitului pe profit, deoarece nu sunt indeplinite conditiile prevazute de Codul Fiscal: de la data scadentei nu au trecut 270 de zile, iar clientul nu este o persoana juridica asupra careia a fost declarata procedura de deschidere a falimentului.
Mai multe detalii despre creante gasiti in
Cartea Verde a Contabilitatii >>
Foto: pixabay.com
Esential pentru contabili - Monografii contabile complete
Cabinete veterinare: monografia contabila si regim TVA
Regim TVA pentru prestarea serviciilor veterinare | Monografia contabila servicii cabinete veterinare | Documentele primare pentru gestiune si consumCabinetele veterinare combina de obicei doua activitati: prestarea de servicii (consultatii, interventii, tratamente) si vanzarea de produse, precum hrana pentru animale, medicamente sau accesorii. In acest articol analizam care este monografia contabila aferenta serviciilor prestate de cabinetele veterinare si principalele reglementari cu privire...
vezi AICI monografia << Monografia contabila a unei case de schimb valutar
Functionare case de schimb valutar- cadru legal | Aspecte fiscale | Aspecte contabile | Monografia contabilaCasele de schimb valutar sunt societati autorizate pentru activitati de schimb valutar si functioneaza conform reglementarilor contabile generale, fiind considerate institutii financiare nebancare. In acest articol vom prezenta aspecte fiscal-contabile generale ale caselor de schimb valutar si exemple de monografii contabile pentru operatiunile desfasurate de aceste societati.Ce trebuie sa...
vezi AICI monografia << Monografie contabila comisioane aferente unui credit bancar
Contractarea unui credit bancar, in special in cazul liniilor de finantare mai complexe, vine adesea insotita de o serie de comisioane suplimentare, a caror inregistrare contabila corecta ridica frecvent semne de intrebare. Printre acestea se numara comisionul de angajament (perceput pentru suma netrasa din facilitate) si comisionul de administrare (amortizabil pe durata creditului), fiecare cu un tratament contabil si fiscal distinct, in functie de natura sa economica. In articolul de fata...
vezi AICI monografia << Cedarea si preluarea contractelor de leasing (novatie): monografie contabila si reglementari cheie
Cedarea si preluarea contractului de leasing financiar a devenit o practica tot mai intalnita in contextul economic dificil prin care trecem de ceva ani. Din punct de vedere juridic, aceasta operatiune poarta denumirea de novatie.In acest articol vom analiza ce inseamna din punct de vedere legal novatia si cum se inregistreaza in contabilitatea cedarea si preluarea contractelor de leasing.Ce este novatiaConform prevederilor art. 1609 din Codul civil, novatia se produce atunci cand un debitor nou...
vezi AICI monografia << Reducerea capitalului social: monografie contabila si reglementari cheie
Reducerea capitalului social este o operatiune care poate fi realizata cu respectarea prevederilor Legii nr. 31/1990. Fie ca este determinata de pierderi acumulate, fie ca raspunde altor nevoi ale societatii - precum retragerea unor asociati sau restituirea unei parti din aporturi -, operatiunea presupune parcurgerea unor pasi procedurali stricti si inregistrarea corecta in contabilitate a efectelor acesteia.Ce trebuie sa stii pe scurt:Modul de reflectare in contabilitate difera in functie de...
vezi AICI monografia << Monografie contabila achizitie echipamente pontaj angajati
Firmele care investesc in sisteme electronice de pontaj fie pe baza de card, fie pe baza de amprenta, trebuie sa stie ca o astfel de achizitie presupune un pachet mai complex de costuri - cartele de pontaj, implementarea si configurarea aplicatiei, licentele software si abonamentul de comunicare a datelor -, fiecare cu un tratament contabil distinct.In acest articol prezentam monografia contabila aplicabila pentru un astfel de sistem, pornind de la un exemplu concret.Reglementari cheieInainte de...
vezi AICI monografia << Achizitie panouri fotovoltaice: monografie contabila, tratament fiscal si regim TVA
Achizitia de panouri fotovoltaice de catre o societate presupune, dincolo de investitia propriu-zisa, o serie de aspecte contabile si fiscale care trebuie tratate corect: incadrarea panourilor in Catalogul mijloacelor fixe, inregistrarea in contabilitate, posibilitatea aplicarii scutirii de impozit pe profitul reinvestit si regimul de TVA corect. In acest articol, analizam toate aceste aspecte importante.Incadrarea panourilor fotovoltaice in Catalogul mijloacelor fixePanourile fotovoltaice nu se...
vezi AICI monografia << Lichidare Societate cu Transfer Imobil catre Asociat: Monografie Contabila
Distribuirea unui imobil in cadrul operatiunii de lichidare implica atat inregistrari contabile specifice, cat si analiza obligatiilor fiscale si, dupa caz, impozitarea veniturilor obtinute de asociat.In acest articol prezentam care este tratamentul fiscal aplicabil transferului unui imobil catre asociat in etapa lichidarii societatii, ce documente trebuie intocmite, care sunt monografiile contabile corespunzatoare si ce aspecte trebuie avute in vedere pentru a evita erorile ce pot genera...
vezi AICI monografia << Achizitii de bunuri si servicii din afara UE. Monografie contabila si tratament fiscal
Achizitiile de bunuri si servicii de la parteneri din afara Uniunii Europene implica o serie de particularitati fiscale si contabile pe care orice societate trebuie sa le trateze corect pentru a evita erori de raportare sau riscuri la un eventual control fiscal. De la incadrarea operatiunilor din perspectiva TVA si a taxarii inverse, pana la inregistrarile contabile specifice importurilor si serviciilor prestate de nerezidenti, fiecare tranzactie necesita o analiza atenta a documentelor...
vezi AICI monografia << 



 de Redactia Conta

 Copyright Conta Online / Conta.ro 2006 - 2026. Toate Drepturile rezervate