Ce informatie se cuvine sa fie publica si ce informatie trebuie sa fie privata? Ce si cat anume trebuie sau s-ar cuveni sa cunoasca opinia publica, ce anume este de interes public si ce nu? Nu vreau acum sa lansez o dezbatere pe aceasta tema, lucrurile sunt in general lamurite. Nu pot insa sa nu atrag atentia asupra constatarii ca, atunci cand acest subiect intra in dezbaterea politica, cu o ocazie sau alta, suntem aruncati intr-o zona de incertitudine cat se poate de periculoasa pentru scena noastra publica. Si aici nu vreau sa discut despre aspectele mai controversate ale binomului public-privat, pentru ca nu este vorba despre intimitatea personala pe care ar incerca sa si-o apere politicienii si demnitarii nostri, ci despre relatia lor cu institutiile statului, despre statul acestora in relatia lor institutionala cu insusi statul roman. Si anume despre relatia partidelor politice cu Fiscul.
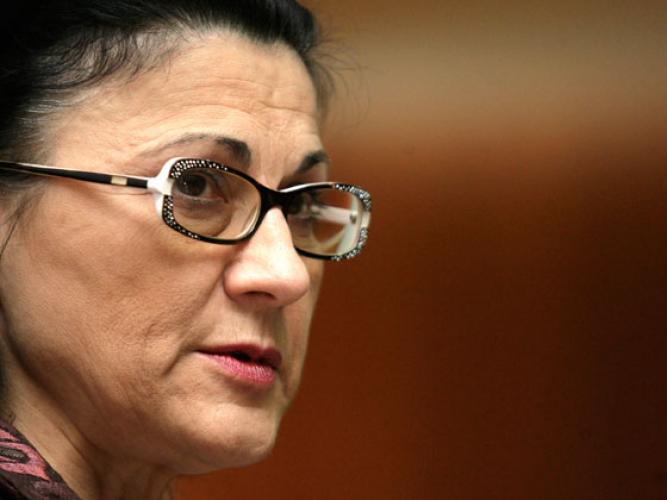
O surpriza extrem de neplacuta am avut auzind-o, saptamana trecuta, intr-o declaratie televizata, pe doamna senator Ecaterina Andronescu, membru marcant al Partidului Social-Democrat, protestand indignata impotriva unui asa-zis "abuz politic" al Agentiei Nationale de Administrare Fiscala. Aceasta a dat publicitatii informatia potrivit careia una dintre filialele teritoriale ale partidului domniei sale ar avea datorii majore la bugetul de stat. Doamna Andonescu se indigna la ideea ca o institutie a statului, controlata asadar de adversarii politici ai domniei sale, putea imputa organizatiei din care face parte, lipsa de interes pentru plata obligatiilor datorate prin lege. Acest fapt, concluziona domnia sa, este un atac politic, menit sa discrediteze partidul in ochii publicului, ceea ce - intelegea telespectatorul - este o actiune ilegitima, meschina, dusmanoasa, pornita de pe o pozitie de forta.
In definitiv, putin ar trebui sa ne intereseze ce gandeste doamna Andronescu despre situatia descrisa. Aceasta, pentru ca politicienii sunt obisnuiti sa spuna una si sa creada alta. Sa inteleaga exact cum stau lucrurile, dar atunci cand interesul le dicteaza, sa le rastalmaceasca pana intr-atat incat negrul sa devina alb. Ceea ce conteaza este insa ce anume intelege publicul larg, mai mult sau mai putin educat, mai bine sau mai slab informat. Privind figura plina de indignare a doamnei amintite, ai fi putut crede ca organizatia domniei sale a cazut victima unei masinatiuni mizerabile si, ca atare, toatai lumea ar trebui sa se indigneze si sa ia grabnic apararea victimei. Ori, lucrurile stau exact pe dos. Am avut parte de o incercare grosolana de manipulare a opiniei publice, venita chiar din partea unui fost ministru al Educatiei, care a tinut sa reaminteasca de fostul statut al domniei sale.
In fata unui astfel de gest de "pedagogie sociala", ramas nesanctionat la momentul producerii sale, nu te poti intreba decat ce credit mai poti oferi actualei clase politice de la noi. Daca nu ti-ai platit taxele la primarie, atunci primaria plateste doua pagini din ziarul local unde sa te consemneze si sa te rusineze. Daca esti administrator de firma si nu ti-ai platit darile statornicite, Ministerul Finantelor Publice te incondeiaza ca rau-platnic pe site-ul de internet propriu. În schimb, daca esti partid politic sau filiala de partid politic, atunci un astfel de gest este un atac politic, un act de forta, un act mizerabil in utimile sale resorturi. Adica, daca esti cetatean, administratia poate sa te rusineze public, daca esti partid politic, este - nu-i asa - un gest care nu-i poltically correct.
Dar asta nu e nici macar o chestiune de etica, de egalitate a tratamentului intre cetatean si organizatie. E mai mult decat atat, e o chestiune care tine de buna functionare a statului. Unui cetatean care nu-si plateste darile catre stat, n-ai multe sa-i reprosezi. Ii poti spune, cel mult, ca e lipsit de spirit civic si il contrangi sa reintre in randurile ordonate ale cetateanilor-contribuabili. In schimb, atunci cand vorbim despre partide politice, trebuie sa avem in vedere ca acestea ne livreaza stapanii tarii, cei care decid asupra destinelor noastre si care nu sunt intotdeauna - asa cum putem vedea astazi - nici priceputi in a guverna, nici cinstiti cu fiecare ocazie, nici macar devotati celor care le-au dat tara pe mana.
In consecinta, de ce n-ar trebui sa stim daca aceste cluburi de potentiali guvernanti inteleg sa-si achite datoriile catre societatea pe in fruntea carora vor sa se puna? Eu spun ca dimpotriva, ei ar trebui sa fie in fruntea tutror listelor de datornici, chiar la inceput si scrisi cu litere de doua ori mai mari decat restul rau-platnicilor. Asa, ca sa aveam o imagine despre ce ne asteapta. Si mai vreau sa contracarez o obiectie: nu-mi spuneti ca "victime" ale listelor rusinii cad partidele din opozitie. Obiectia nu are relevanta, din contra: ei sunt politicieni care se pregatesc sa ne fericeasca. Ca, in ceea ce-i priveste pe actualii, ne-am lamurit pe deplin.
Esential pentru contabili - Monografii contabile complete
Monografie contabila accesare fonduri nerambursabile ONG
Accesare fonduri nerambursabile ONG: tratament contabil | Monografie contabila | Documente justificative necesareAccesarea fondurilor nerambursabile reprezinta o oportunitate importanta pentru ONG-uri, insa gestionarea corecta a sumelor primite presupune respectarea unor reguli contabile si fiscale specifice. De la inregistrarea finantarii si evidentierea cheltuielilor eligibile pana la recunoasterea veniturilor si justificarea utilizarii banilor, fiecare etapa trebuie reflectata corect in...
vezi AICI monografia << Cheltuieli cu cazarea salariatilor delegati: monografie contabila si aspecte fiscale
Reglementari cheie | Monografie contabila cheltuieli cu cazarea salariatilorPotrivit art. 44 alin. (2) din Codul muncii, salariatul delegat are dreptul la plata cheltuielilor de transport si cazare, precum si la indemnizatie de delegare, in conditiile prevazute de lege sau de contractul colectiv de munca aplicabil. Delegarea poate fi dispusa, ca regula, pentru cel mult 60 de zile calendaristice intr-o perioada de 12 luni, prelungirea fiind posibila numai cu acordul salariatului.In acest articol...
vezi AICI monografia << Monografie contabila indemnizatie de mobilitate
Clauza de mobilitate: cadru legal | Tratament fiscal | Declarare in D112 | Monografie contabilaIndemnizatia de mobilitate se acorda salariatilor care au prevazuta in contractul individual de munca o clauza de mobilitate, in conditiile art. 25 din Codul muncii. Din punct de vedere contabil si fiscal, angajatorul trebuie sa stabileasca modul corect de inregistrare a acestei prestatii, tratamentul fiscal aplicabil si documentele justificative necesare.In acest articol prezentam monografia contabila...
vezi AICI monografia << Cabinete veterinare: monografia contabila si regim TVA
Regim TVA pentru prestarea serviciilor veterinare | Monografia contabila servicii cabinete veterinare | Documentele primare pentru gestiune si consumCabinetele veterinare combina de obicei doua activitati: prestarea de servicii (consultatii, interventii, tratamente) si vanzarea de produse, precum hrana pentru animale, medicamente sau accesorii. In acest articol analizam care este monografia contabila aferenta serviciilor prestate de cabinetele veterinare si principalele reglementari cu privire...
vezi AICI monografia << Monografia contabila a unei case de schimb valutar
Functionare case de schimb valutar- cadru legal | Aspecte fiscale | Aspecte contabile | Monografia contabilaCasele de schimb valutar sunt societati autorizate pentru activitati de schimb valutar si functioneaza conform reglementarilor contabile generale, fiind considerate institutii financiare nebancare. In acest articol vom prezenta aspecte fiscal-contabile generale ale caselor de schimb valutar si exemple de monografii contabile pentru operatiunile desfasurate de aceste societati.Ce trebuie sa...
vezi AICI monografia << Monografie contabila comisioane aferente unui credit bancar
Contractarea unui credit bancar, in special in cazul liniilor de finantare mai complexe, vine adesea insotita de o serie de comisioane suplimentare, a caror inregistrare contabila corecta ridica frecvent semne de intrebare. Printre acestea se numara comisionul de angajament (perceput pentru suma netrasa din facilitate) si comisionul de administrare (amortizabil pe durata creditului), fiecare cu un tratament contabil si fiscal distinct, in functie de natura sa economica. In articolul de fata...
vezi AICI monografia << Cedarea si preluarea contractelor de leasing (novatie): monografie contabila si reglementari cheie
Cedarea si preluarea contractului de leasing financiar a devenit o practica tot mai intalnita in contextul economic dificil prin care trecem de ceva ani. Din punct de vedere juridic, aceasta operatiune poarta denumirea de novatie.In acest articol vom analiza ce inseamna din punct de vedere legal novatia si cum se inregistreaza in contabilitatea cedarea si preluarea contractelor de leasing.Ce este novatiaConform prevederilor art. 1609 din Codul civil, novatia se produce atunci cand un debitor nou...
vezi AICI monografia << Reducerea capitalului social: monografie contabila si reglementari cheie
Reducerea capitalului social este o operatiune care poate fi realizata cu respectarea prevederilor Legii nr. 31/1990. Fie ca este determinata de pierderi acumulate, fie ca raspunde altor nevoi ale societatii - precum retragerea unor asociati sau restituirea unei parti din aporturi -, operatiunea presupune parcurgerea unor pasi procedurali stricti si inregistrarea corecta in contabilitate a efectelor acesteia.Ce trebuie sa stii pe scurt:Modul de reflectare in contabilitate difera in functie de...
vezi AICI monografia << Monografie contabila achizitie echipamente pontaj angajati
Firmele care investesc in sisteme electronice de pontaj fie pe baza de card, fie pe baza de amprenta, trebuie sa stie ca o astfel de achizitie presupune un pachet mai complex de costuri - cartele de pontaj, implementarea si configurarea aplicatiei, licentele software si abonamentul de comunicare a datelor -, fiecare cu un tratament contabil distinct.In acest articol prezentam monografia contabila aplicabila pentru un astfel de sistem, pornind de la un exemplu concret.Reglementari cheieInainte de...
vezi AICI monografia << 



 de Redactia Conta

 Copyright Conta Online / Conta.ro 2006 - 2026. Toate Drepturile rezervate