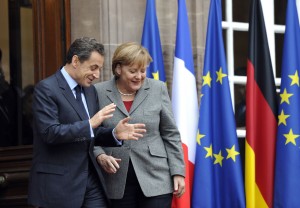
Intalnirea de ieri intre Merkel si Sarkozy pentru salvarea zonei euro de criza datoriilor suverane e prima de saptamana asta.
Cei doi "incearca din rasputeri" sa gaseasca o solutie.
Ce vrea Germania si ce vrea Franta? Dezbaterile din presa migreaza in jurul subiectelor tratatelor, euro-obligatiunilor,
rolului BCE (Bancii Centrale Europene). Acordul sau dezacordul celor doi par a dicta directia catre care se indreapta zona Euro
si chiar Uniunea Europeana.
Relatiile in interiorul zonei Euro par sa treaca, sub amenintarea crizei, tot mai mult intr-o zona a submisivitatii. Statele
pleaca rusinate capetele si promit masuri de austeritate. Grecia, Spania, Portugalia, iar acum Italia dau semne de supunere
fata de autoritatea europeana care face ordine in criza.
Daca ne gandim la o familie mare in care ne-am fi adunat ca sa fim mai puternici impreuna si sa oprim certurile dintre noi -
iata o metafora a Uniunii Europene si originilor ei - ei bine, in prezent, coeziunea familiei cedeaza sub presiunea
raporturilor de putere. Avem vreo doi veri mai sfatosi care zic cam ce ar fi bine sa facem cu totii. Noi nu am fi chiar toti de
acord cu ce zic verii, dar nacazul e ca ne-am cam facut de cap cu banii si ei stiu. Si acum ascultam in pozitie ghiocel ce zic
verii ca ne-ar salva.
Si ce zic verii?
Un articol aparut saptamana trecuta pe Welt Online, afirma in esenta cam asa: Prin instituirea Europei Fiscale, Cota Unica din
Bulgaria, Romania, Slovacia si avantajele fiscale din Cipru, Malta, Olanda si Lichtenstein vor deveni istorie. In acel moment
dispare avantajul competitiv al factorului fiscal pentru zona din Centrul si Estul Europei. In timp ce Franta doreste o
redefinire a tratatelor , Germania propune uniunea fiscala. Scopul uniunii fiscale este crearea zonei de fiscalizare unica.
Companiile mari vor fi impozitate prin sistemul CCCTB si statelor membre li se va redistribui cota de participatie in cazul
concernelor sau holdingurilor. Tara care va fi cea mai lovita de noul sistem va fi Olanda.
Ieri, LeMonde numara cateva puncte de discutie intre Merkel si Sarkozy (afirmand pe alocuri chiar contrariul celor de mai sus):
Reforma tratatelor: Germania ar vrea o reforma completa. Parisul se opune din cauza procedurilor greoaie. Francezii ar
prefera un acord nou strict in interiorul zonei euro.
Banca Centrala Europeana: ambele tari au cazut de acord la Strasbourg ca nu vor mai comenta actiunile bancii centrale.
Francezii ar prefera totusi un declaratie comuna a guvernelor si Bancii Centrale Europene care ar formula o directie clara
pentru salvarea euro, dar cum stiu ca e inacceptabil pentru Germania... Spera doar in bunavointa BCE prin propriul sef.
Euro-obligatiunile: Angela Merkel se opune in mod absolut folosirii acestui instrument care ar federaliza datoriile
europene. Ministrul sau de finante, Wolfgang Schauble, propune in schimb o formula prin care se creeaza un fond comun cu ceea
ce depaseste 60% din PIB, urmand ca aceasta valoare sa trebuiasca rambursata in 20 de ani. De partea franceza nu par sa creada
in sansa de a impune o asemenea solutie.
Pactul de stabilitate: care ar pune in opera uniunea bugetara dorita de doamna Merkel. Pe acesta il sustin si francezii:
sanctiunile pentru tarile cu deficit bugetar mai mare de 3% din PIB si datorii peste 60% din PIB vor fi aproape automat
aplicate. Astfel, Europenii vor putea vedea nu numai evolutia bugetara, ci vor fi atenti si la alte dezechilibre potentiale
(bule imobiliare, degradarea balantei de plati, etc.) care sa traga din timp semnale de alarma.
Rolul Comisiei Europene: Subiect mai degraba conflictual intre cei doi, caci dl. Sarkozy e destul de ferm impotriva
penalizarii tarilor care nu respecta pactul de catre Curtea de justitie europeana, iar d-na Merkel pare sa-l fi pus intr-o
pozitie destul de delicata atunci cand a facut publica ideea in 24 noiembrie la Strasbourg. Ce e sigur ca niciunul dintre ei nu
vor sa dea mai multa putere Parlamentului European.
Asa se prezentau stirile inainte de intalnirea celor doi.
La final de zi, suntem anuntati de concluzii.
Pe scurt:
1. Niciun cuvant despre BCE
2. Reforma completa a tratatelor europene care sa includa toate cele 27 de state membre
3. Regula de aur: dupa modelul Germaniei, tarile trebuie sa aiba formule de revenire progresiva, existand autoritatea (neclar
definita) de a le penaliza daca ele nu se conformeaza regulii.
Ar fi parut ca s-au intalnit doi parteneri de autoritate, dar priviti un pic la concluziile zilei si la ce stiam in prealabil
despre pozitia Germaniei. Puncte asupra carora Franta avea deja o pozitie proprie s-au concluzionat in tonul dat de Germania.
Asadar... ne indreptam catre o federalizare a Uniunii, iar forta din (as fi vrut sa zic umbra, dar...) spate devine tot mai
clar Germania. Ii vor da celelalte state europene aceeasi autoritate?
Esential pentru contabili - Monografii contabile complete
Monografie contabila indemnizatie de mobilitate
Clauza de mobilitate: cadru legal | Tratament fiscal | Declarare in D112 | Monografie contabilaIndemnizatia de mobilitate se acorda salariatilor care au prevazuta in contractul individual de munca o clauza de mobilitate, in conditiile art. 25 din Codul muncii. Din punct de vedere contabil si fiscal, angajatorul trebuie sa stabileasca modul corect de inregistrare a acestei prestatii, tratamentul fiscal aplicabil si documentele justificative necesare.In acest articol prezentam monografia contabila...
vezi AICI monografia << Cabinete veterinare: monografia contabila si regim TVA
Regim TVA pentru prestarea serviciilor veterinare | Monografia contabila servicii cabinete veterinare | Documentele primare pentru gestiune si consumCabinetele veterinare combina de obicei doua activitati: prestarea de servicii (consultatii, interventii, tratamente) si vanzarea de produse, precum hrana pentru animale, medicamente sau accesorii. In acest articol analizam care este monografia contabila aferenta serviciilor prestate de cabinetele veterinare si principalele reglementari cu privire...
vezi AICI monografia << Monografia contabila a unei case de schimb valutar
Functionare case de schimb valutar- cadru legal | Aspecte fiscale | Aspecte contabile | Monografia contabilaCasele de schimb valutar sunt societati autorizate pentru activitati de schimb valutar si functioneaza conform reglementarilor contabile generale, fiind considerate institutii financiare nebancare. In acest articol vom prezenta aspecte fiscal-contabile generale ale caselor de schimb valutar si exemple de monografii contabile pentru operatiunile desfasurate de aceste societati.Ce trebuie sa...
vezi AICI monografia << Monografie contabila comisioane aferente unui credit bancar
Contractarea unui credit bancar, in special in cazul liniilor de finantare mai complexe, vine adesea insotita de o serie de comisioane suplimentare, a caror inregistrare contabila corecta ridica frecvent semne de intrebare. Printre acestea se numara comisionul de angajament (perceput pentru suma netrasa din facilitate) si comisionul de administrare (amortizabil pe durata creditului), fiecare cu un tratament contabil si fiscal distinct, in functie de natura sa economica. In articolul de fata...
vezi AICI monografia << Cedarea si preluarea contractelor de leasing (novatie): monografie contabila si reglementari cheie
Cedarea si preluarea contractului de leasing financiar a devenit o practica tot mai intalnita in contextul economic dificil prin care trecem de ceva ani. Din punct de vedere juridic, aceasta operatiune poarta denumirea de novatie.In acest articol vom analiza ce inseamna din punct de vedere legal novatia si cum se inregistreaza in contabilitatea cedarea si preluarea contractelor de leasing.Ce este novatiaConform prevederilor art. 1609 din Codul civil, novatia se produce atunci cand un debitor nou...
vezi AICI monografia << Reducerea capitalului social: monografie contabila si reglementari cheie
Reducerea capitalului social este o operatiune care poate fi realizata cu respectarea prevederilor Legii nr. 31/1990. Fie ca este determinata de pierderi acumulate, fie ca raspunde altor nevoi ale societatii - precum retragerea unor asociati sau restituirea unei parti din aporturi -, operatiunea presupune parcurgerea unor pasi procedurali stricti si inregistrarea corecta in contabilitate a efectelor acesteia.Ce trebuie sa stii pe scurt:Modul de reflectare in contabilitate difera in functie de...
vezi AICI monografia << Monografie contabila achizitie echipamente pontaj angajati
Firmele care investesc in sisteme electronice de pontaj fie pe baza de card, fie pe baza de amprenta, trebuie sa stie ca o astfel de achizitie presupune un pachet mai complex de costuri - cartele de pontaj, implementarea si configurarea aplicatiei, licentele software si abonamentul de comunicare a datelor -, fiecare cu un tratament contabil distinct.In acest articol prezentam monografia contabila aplicabila pentru un astfel de sistem, pornind de la un exemplu concret.Reglementari cheieInainte de...
vezi AICI monografia << Achizitie panouri fotovoltaice: monografie contabila, tratament fiscal si regim TVA
Achizitia de panouri fotovoltaice de catre o societate presupune, dincolo de investitia propriu-zisa, o serie de aspecte contabile si fiscale care trebuie tratate corect: incadrarea panourilor in Catalogul mijloacelor fixe, inregistrarea in contabilitate, posibilitatea aplicarii scutirii de impozit pe profitul reinvestit si regimul de TVA corect. In acest articol, analizam toate aceste aspecte importante.Incadrarea panourilor fotovoltaice in Catalogul mijloacelor fixePanourile fotovoltaice nu se...
vezi AICI monografia << Lichidare Societate cu Transfer Imobil catre Asociat: Monografie Contabila
Distribuirea unui imobil in cadrul operatiunii de lichidare implica atat inregistrari contabile specifice, cat si analiza obligatiilor fiscale si, dupa caz, impozitarea veniturilor obtinute de asociat.In acest articol prezentam care este tratamentul fiscal aplicabil transferului unui imobil catre asociat in etapa lichidarii societatii, ce documente trebuie intocmite, care sunt monografiile contabile corespunzatoare si ce aspecte trebuie avute in vedere pentru a evita erorile ce pot genera...
vezi AICI monografia << 



 de Redactia Conta

 Copyright Conta Online / Conta.ro 2006 - 2026. Toate Drepturile rezervate