Nu pot sa uit o experienta personala, pe care am avut-o la Administratia finaciara locala, cu ceva timp in urma. Cred ca multi dintre noi am avea ce povesti de pe frontul om-finante, nu? Dar este relevant si-mi amintesc de asta de cite ori vad cozi inumane la usile Administratiilor locale.
Ma pusese nevoia sa negociez o achizitie cu o firma de leasing si trebuia sa le prezint bilanturile pe ultimii trei ani, intre care si anul care tocmai trecuse. Am dres deci bilantul pe ultimul an si m-am prezentat cu el, pe hartie si pe un stick la biroul unde trebuia sa le depun.
Cand functionara de acolo a vazut stickul, s-a declarat brusc neputincioasa si m-a indemnat sa ma intorc la birou si sa-mi transfer datele de bilant pe o discheta. Altfel nu putem! Nu putem transfera datele in sistem decat de pe dicheta, am fost informat cu multa abilitate tehnologica. Dar ce sa fac daca nu mai am unitate de disc pe discheta?, am intrebat nedumerit. A, nu mai aveti unitate de discheta? Pai, nu-i nimic, refaceti bilantul pe un calculator care are discheta! Ascultand-o, am simtit cum ma cuprinde o neagra disperare. Cred ca s-a vazut asta pe fata mea, pentru ca, imediat, femeia mi-a livrat solutia "salvatoare": Mai bine cumparati o unitate de discheta externa, costa doar o suta si ceva de lei!
Cand am simtit ca perspectiva rezolvarii problemei mele parea ca se departeaza tot mai mult in loc sa se apropie, mi-a venit ideea de a cere permisiunea de a ma apropie de calculatorul care ar fi trebuit sa-mi preia bilantul. Si cum, in mod neasteptat, am primit-o, am introdus stickul in fundul calculatorului si am cerut o discheta goala. Apoi, am rugat-o sa copieze fisierele de pe stick pe discheta, si apoi in sistem. Ei, da, si brusc s-a putut!
Nu vreau sa mai spun ca, aproape de fiecare data cand am ajuns cu treaba - care tineau de statului meu de contribubaul sau de cel profesional, de jurnalist - la administratia fiscala, mi s-a intamplat sa ma enervez si sa ma cert macar cu un functionar de acolo. De cateva ori am ajuns chiar in biroul directorului executiv al Administratie financiare a judetului, pregatit sa-i atrag atentia asupra tuturor neroziilor din institutia domniei sale care m-au dus la disperare. "Ce sa facem, domnul meu, ca vremurile sunt grele, volum mare de munca si oameni putini?", mi-a raspuns de fiecare data, cu variatiuni aproape nesemnificative, directorul institutiei. "Insa noi ne straduim, suntem printre primii in tara, incasam miliarde, cu banii nostri putem alimenta in fiecare an cate doua ministere..." Si tot asa.
Intre timp, Ministerul Finantelor a cheltuit zeci de milioane de euro pe sisteme informatice, s-a creat posibilitatea depunerii on-line a declaratiilor, chiar daca modalitatea de implementare si functionare a sistemului a dat nastere unor controverse aprinse, pe care autoritatile n-au binevoit niciodata sa le explice. Am fost si eu curios sa vad care sunt efectele.
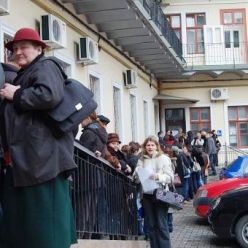
Ieri, la Cluj-Napoca, a nins toata ziua. La Administratia Financiara coada mare-mare, chiar si in curte, in zapada, pentru depunerea declaratiilor. In special pentru 101, care nu se poate depune inca on-line. Multi oameni amarati, unii dintre ei cu conturile blocate, veniti ca banii cash sa-si plateasca datoriile. Am intrebat si eu pe cineva care a trecut pe acolo pentru 101 daca se mai cer inca documente pe discheta. "Nu, acum se mai poate si cu CD". Ei, uite o dovada ca progresam.
In Carta Contribuabilului, document emis de Finante din proprie vointa in martie 2010, se poate citi urmatoarea declaratie de principii (Mission Statement, cum s-ar zice): "Avem datoria de a fi prezenti in preajma dvs. si de a va facilita plata impozitului. Administratia fiscala are grija constanta de a va sprijini in indeplinirea obligatiilor fiscale si doreste imbunatatirea permanenta a relatiilor de parteneriat cu dvs."
Gandindu-ma la privelistea de ieri de la Finante, as zice ca, decat un astfel de parteneriat oferit contribuabilui, mai bine ar fi iesit dumnealor afara cu cate o cana de ceai fierbinte! Pentru ca, pana la o relatie civilizata cu cetateanul (darmite un "parteneriat"!), autoritatile mai au cale lunga de facut.
Foto: Citynews.ro
Esential pentru contabili - Monografii contabile complete
Cabinete veterinare: monografia contabila si regim TVA
Regim TVA pentru prestarea serviciilor veterinare | Monografia contabila servicii cabinete veterinare | Documentele primare pentru gestiune si consumCabinetele veterinare combina de obicei doua activitati: prestarea de servicii (consultatii, interventii, tratamente) si vanzarea de produse, precum hrana pentru animale, medicamente sau accesorii. In acest articol analizam care este monografia contabila aferenta serviciilor prestate de cabinetele veterinare si principalele reglementari cu privire...
vezi AICI monografia << Monografia contabila a unei case de schimb valutar
Functionare case de schimb valutar- cadru legal | Aspecte fiscale | Aspecte contabile | Monografia contabilaCasele de schimb valutar sunt societati autorizate pentru activitati de schimb valutar si functioneaza conform reglementarilor contabile generale, fiind considerate institutii financiare nebancare. In acest articol vom prezenta aspecte fiscal-contabile generale ale caselor de schimb valutar si exemple de monografii contabile pentru operatiunile desfasurate de aceste societati.Ce trebuie sa...
vezi AICI monografia << Monografie contabila comisioane aferente unui credit bancar
Contractarea unui credit bancar, in special in cazul liniilor de finantare mai complexe, vine adesea insotita de o serie de comisioane suplimentare, a caror inregistrare contabila corecta ridica frecvent semne de intrebare. Printre acestea se numara comisionul de angajament (perceput pentru suma netrasa din facilitate) si comisionul de administrare (amortizabil pe durata creditului), fiecare cu un tratament contabil si fiscal distinct, in functie de natura sa economica. In articolul de fata...
vezi AICI monografia << Cedarea si preluarea contractelor de leasing (novatie): monografie contabila si reglementari cheie
Cedarea si preluarea contractului de leasing financiar a devenit o practica tot mai intalnita in contextul economic dificil prin care trecem de ceva ani. Din punct de vedere juridic, aceasta operatiune poarta denumirea de novatie.In acest articol vom analiza ce inseamna din punct de vedere legal novatia si cum se inregistreaza in contabilitatea cedarea si preluarea contractelor de leasing.Ce este novatiaConform prevederilor art. 1609 din Codul civil, novatia se produce atunci cand un debitor nou...
vezi AICI monografia << Reducerea capitalului social: monografie contabila si reglementari cheie
Reducerea capitalului social este o operatiune care poate fi realizata cu respectarea prevederilor Legii nr. 31/1990. Fie ca este determinata de pierderi acumulate, fie ca raspunde altor nevoi ale societatii - precum retragerea unor asociati sau restituirea unei parti din aporturi -, operatiunea presupune parcurgerea unor pasi procedurali stricti si inregistrarea corecta in contabilitate a efectelor acesteia.Ce trebuie sa stii pe scurt:Modul de reflectare in contabilitate difera in functie de...
vezi AICI monografia << Monografie contabila achizitie echipamente pontaj angajati
Firmele care investesc in sisteme electronice de pontaj fie pe baza de card, fie pe baza de amprenta, trebuie sa stie ca o astfel de achizitie presupune un pachet mai complex de costuri - cartele de pontaj, implementarea si configurarea aplicatiei, licentele software si abonamentul de comunicare a datelor -, fiecare cu un tratament contabil distinct.In acest articol prezentam monografia contabila aplicabila pentru un astfel de sistem, pornind de la un exemplu concret.Reglementari cheieInainte de...
vezi AICI monografia << Achizitie panouri fotovoltaice: monografie contabila, tratament fiscal si regim TVA
Achizitia de panouri fotovoltaice de catre o societate presupune, dincolo de investitia propriu-zisa, o serie de aspecte contabile si fiscale care trebuie tratate corect: incadrarea panourilor in Catalogul mijloacelor fixe, inregistrarea in contabilitate, posibilitatea aplicarii scutirii de impozit pe profitul reinvestit si regimul de TVA corect. In acest articol, analizam toate aceste aspecte importante.Incadrarea panourilor fotovoltaice in Catalogul mijloacelor fixePanourile fotovoltaice nu se...
vezi AICI monografia << Lichidare Societate cu Transfer Imobil catre Asociat: Monografie Contabila
Distribuirea unui imobil in cadrul operatiunii de lichidare implica atat inregistrari contabile specifice, cat si analiza obligatiilor fiscale si, dupa caz, impozitarea veniturilor obtinute de asociat.In acest articol prezentam care este tratamentul fiscal aplicabil transferului unui imobil catre asociat in etapa lichidarii societatii, ce documente trebuie intocmite, care sunt monografiile contabile corespunzatoare si ce aspecte trebuie avute in vedere pentru a evita erorile ce pot genera...
vezi AICI monografia << Achizitii de bunuri si servicii din afara UE. Monografie contabila si tratament fiscal
Achizitiile de bunuri si servicii de la parteneri din afara Uniunii Europene implica o serie de particularitati fiscale si contabile pe care orice societate trebuie sa le trateze corect pentru a evita erori de raportare sau riscuri la un eventual control fiscal. De la incadrarea operatiunilor din perspectiva TVA si a taxarii inverse, pana la inregistrarile contabile specifice importurilor si serviciilor prestate de nerezidenti, fiecare tranzactie necesita o analiza atenta a documentelor...
vezi AICI monografia << 



 de Redactia Conta

 Copyright Conta Online / Conta.ro 2006 - 2026. Toate Drepturile rezervate