Ce face prima data noul venit (oriunde ar fi el, ca e organizatie, ca e institutie, ca e Guvern)? Prima data, cand e pus in functie, noul venit se ocupa sa arate cat de potrivit e acolo (eventual si de neinlocuit). Cum face asta? Pai punctand unde urmeaza sa schimbe, unde o sa rupa el gura targului si, implicit, unde aia de dinainte, sau Ceilalti, sau Ai Lor n-au stiut/putut/priceput. Nu e rau. E natural impulsul.
Dar iata ca vine Ministrul nou al Turismului si Dezvoltarii si ne zice pe unde o sa faca treaba de rupt gura targului. Si nu-i rau ca are idei omul. E minunat. Dar cand esti ministru, ideile au nevoie de mai multa substanta ca sa le poti da aripi sa impresioneze. Din partea Ministerului acesta al Turismului am vazut multe idei si multa incompetenta. Am vazut bani aruncati pe fereastra cu lopata pe branduri de tara prost facute si gestionate.
Asadar, zilele acestea Ministrul Cristian Petrescu emite idei catre public intr-o conjuctura care nu-l ajuta si fara fundamente sanatoase cu care sa si le sustina.
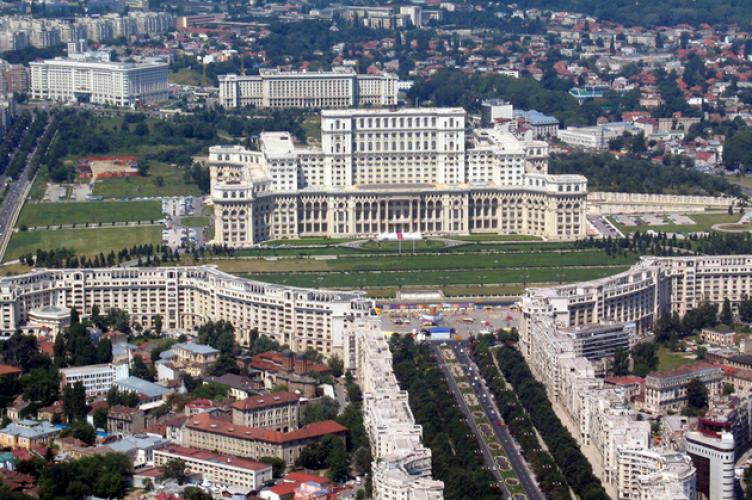
Vorbeste de eliminarea TVA la serviciile de aducere a turistilor straini in Romania si de reabilitarea centrului istoric al Bucurestiului ca sa revigoreze turismul de agrement in Capitala.
De ce nu e buna conjunctura? E simplu. Nu e nimeni sa-l auda, cand troienele si amenintarea inundatiilor, si ACTA, si ce-a fost si ce-a ramas in Piata Universitatii ocupa mintile romanilor. Cu atat mai mult cu cat oamenii sunt indreptatiti sa astepte acum formula de ridicare a nivelului de trai, ca doar asta e promisiunea guvernului Ungureanu. (un pic de paradox merita recunoscut aici, despre cum un politician independent care apartine ca spirit dreptei, este pus in postura de a da satisfactie fix maselor).
De ce nu sunt fundamentate ideile?
- Vin fara sa intelegem cine sunt beneficiarii lor imediati. Ce facem si pe cine, cum ajuta? Creste turismul nu e un raspuns acceptabil, pentru ca din silogismul asta lipseste o buna bucata care ne-ar explica exact cum se intampla treaba asta. Asa cum nu e acceptabil nici ca bucurestenii merita mai mult. In ce fel vor beneficia ei de cresterea turismului?
- Argumentul ca serviciile prin care se aduc turisti in Romania sunt servicii de export, asa ca oricum ar trebui sa fie fara TVA, suna mai degraba copilaresc. Asa cum de altfel suna si rationamentul scadem TVA-ul, scad preturile, vin mai multi turisti, ne acoperim pierderile, adica pueril. Nu fac lobby TVA-ului. Ci ma intreb de unde stim ca reducerea asta de TVA ar duce automat la o reducere a preturilor cu suma aferenta, iar asta ar aduce turisti buluc in Romania. Cum ramane cu calitatea, cu raportul calitate-pret, cu infrastructura, cu ceea ce oferim (intr-o vacanta, acum vreo doi ani, ne-am luptat trei saptamani sa aflam ce e de vazut in Bucovina, si culmea, au fost secrete foarte bine pastrate)? De unde stim de ce nu vin turistii straini? Pretul in sine nu are semnificatie. El e semnificativ doar in raport cu ceea ce obtii in schimb.
- Faptul ca ar fi minunat ca oamenii sa vina sa vada cladirile din Centrul Vechi al Capitalei nu inseamna o directie strategica. Iar un Ministru nu mai are azi dreptul de a emite idei fara sa aiba o directie strategica. Ce lipseste? O directie strategica ar fi vorbit depre ramura "turism arhitectural" la nivel de tara. Ar fi pus problema ampla si spinoasa a tuturor edificiilor vechi sau noi ce ar putea face obiectul unui tur al Romaniei dedicat reperelor sale arhitecturale.
Mai mult profesionalism si mai multa transparenta, domnilor!
Asta asteapta Romania de la politicienii sai ca sa creada promisiunea cu care a venit acest nou Guvern.
Esential pentru contabili - Monografii contabile complete
Monografie contabila indemnizatie de mobilitate
Clauza de mobilitate: cadru legal | Tratament fiscal | Declarare in D112 | Monografie contabilaIndemnizatia de mobilitate se acorda salariatilor care au prevazuta in contractul individual de munca o clauza de mobilitate, in conditiile art. 25 din Codul muncii. Din punct de vedere contabil si fiscal, angajatorul trebuie sa stabileasca modul corect de inregistrare a acestei prestatii, tratamentul fiscal aplicabil si documentele justificative necesare.In acest articol prezentam monografia contabila...
vezi AICI monografia << Cabinete veterinare: monografia contabila si regim TVA
Regim TVA pentru prestarea serviciilor veterinare | Monografia contabila servicii cabinete veterinare | Documentele primare pentru gestiune si consumCabinetele veterinare combina de obicei doua activitati: prestarea de servicii (consultatii, interventii, tratamente) si vanzarea de produse, precum hrana pentru animale, medicamente sau accesorii. In acest articol analizam care este monografia contabila aferenta serviciilor prestate de cabinetele veterinare si principalele reglementari cu privire...
vezi AICI monografia << Monografia contabila a unei case de schimb valutar
Functionare case de schimb valutar- cadru legal | Aspecte fiscale | Aspecte contabile | Monografia contabilaCasele de schimb valutar sunt societati autorizate pentru activitati de schimb valutar si functioneaza conform reglementarilor contabile generale, fiind considerate institutii financiare nebancare. In acest articol vom prezenta aspecte fiscal-contabile generale ale caselor de schimb valutar si exemple de monografii contabile pentru operatiunile desfasurate de aceste societati.Ce trebuie sa...
vezi AICI monografia << Monografie contabila comisioane aferente unui credit bancar
Contractarea unui credit bancar, in special in cazul liniilor de finantare mai complexe, vine adesea insotita de o serie de comisioane suplimentare, a caror inregistrare contabila corecta ridica frecvent semne de intrebare. Printre acestea se numara comisionul de angajament (perceput pentru suma netrasa din facilitate) si comisionul de administrare (amortizabil pe durata creditului), fiecare cu un tratament contabil si fiscal distinct, in functie de natura sa economica. In articolul de fata...
vezi AICI monografia << Cedarea si preluarea contractelor de leasing (novatie): monografie contabila si reglementari cheie
Cedarea si preluarea contractului de leasing financiar a devenit o practica tot mai intalnita in contextul economic dificil prin care trecem de ceva ani. Din punct de vedere juridic, aceasta operatiune poarta denumirea de novatie.In acest articol vom analiza ce inseamna din punct de vedere legal novatia si cum se inregistreaza in contabilitatea cedarea si preluarea contractelor de leasing.Ce este novatiaConform prevederilor art. 1609 din Codul civil, novatia se produce atunci cand un debitor nou...
vezi AICI monografia << Reducerea capitalului social: monografie contabila si reglementari cheie
Reducerea capitalului social este o operatiune care poate fi realizata cu respectarea prevederilor Legii nr. 31/1990. Fie ca este determinata de pierderi acumulate, fie ca raspunde altor nevoi ale societatii - precum retragerea unor asociati sau restituirea unei parti din aporturi -, operatiunea presupune parcurgerea unor pasi procedurali stricti si inregistrarea corecta in contabilitate a efectelor acesteia.Ce trebuie sa stii pe scurt:Modul de reflectare in contabilitate difera in functie de...
vezi AICI monografia << Monografie contabila achizitie echipamente pontaj angajati
Firmele care investesc in sisteme electronice de pontaj fie pe baza de card, fie pe baza de amprenta, trebuie sa stie ca o astfel de achizitie presupune un pachet mai complex de costuri - cartele de pontaj, implementarea si configurarea aplicatiei, licentele software si abonamentul de comunicare a datelor -, fiecare cu un tratament contabil distinct.In acest articol prezentam monografia contabila aplicabila pentru un astfel de sistem, pornind de la un exemplu concret.Reglementari cheieInainte de...
vezi AICI monografia << Achizitie panouri fotovoltaice: monografie contabila, tratament fiscal si regim TVA
Achizitia de panouri fotovoltaice de catre o societate presupune, dincolo de investitia propriu-zisa, o serie de aspecte contabile si fiscale care trebuie tratate corect: incadrarea panourilor in Catalogul mijloacelor fixe, inregistrarea in contabilitate, posibilitatea aplicarii scutirii de impozit pe profitul reinvestit si regimul de TVA corect. In acest articol, analizam toate aceste aspecte importante.Incadrarea panourilor fotovoltaice in Catalogul mijloacelor fixePanourile fotovoltaice nu se...
vezi AICI monografia << Lichidare Societate cu Transfer Imobil catre Asociat: Monografie Contabila
Distribuirea unui imobil in cadrul operatiunii de lichidare implica atat inregistrari contabile specifice, cat si analiza obligatiilor fiscale si, dupa caz, impozitarea veniturilor obtinute de asociat.In acest articol prezentam care este tratamentul fiscal aplicabil transferului unui imobil catre asociat in etapa lichidarii societatii, ce documente trebuie intocmite, care sunt monografiile contabile corespunzatoare si ce aspecte trebuie avute in vedere pentru a evita erorile ce pot genera...
vezi AICI monografia << 



 de Redactia Conta

 Copyright Conta Online / Conta.ro 2006 - 2026. Toate Drepturile rezervate