Sa vedem mai intai tabloul puterii, cam unde se situeaza ea acum si ce fel de reactii are: un inventar al iluziilor si unul al minciunilor.
1.
Guvernul Boc pozeaza in erou, spune ca s-a sacrificat si ca acum trage ponoasele unei guvernari pe timp e criza. Varfurile partidului, de la Emil Boc la Blaga si Oltean, spun ca si-au dat seama ca au uitat sa vorbeasca cu oamenii, atenti la echilibrul economic, n-au mai avut cand sa explice populatiei masurile.
De ce nu e adevarat? Pentru ca, in fond, guvernul Boc a guvernat dupa agenda FMI, a respectat doar un program de guvernare impus de FMI pana in cele mai mici detalii, si procentele veneau e acolo, contruibutia creativa a acestui guvern rezumandu-se la masurile minore legate de impozitul forfetar (o greseala teribila, dar nici aceasta nu a fost ideea guvenului ci, cel mai probabil, a vreunui afacerist apropiat partidului) sau de programul prima casa, nici el cine stie ce.
Ar fi greu sa identificam contributia efectiva a guvernului actual la gestionarea crizei, echilibrul economic venind mai degraba din masurile impuse de acordul cu FMI si din vigilenta gospodareasca a celor de la BNR. Sa nu uitam de cate ori a atentionat BNR guvernul. Daca acesta era cu ochii pe echilibrul economic, mai era nevoie sa-l traga de maneca de atatea ori BNR?
2. Apoi, daca incercam sa identificam
contributia guvernului pe reformele lansate in ultimii ani, avem o alta nedumerire. Aproape toate legile reformatoare au plecat de la expertii de la Cotroceni. Guvernul ar fi avut doar sarcina de a urmari aceste legi si a le promova spre dezbatere si acceptare. Ei bine, nici asta nu a facut-o din moment ce a ajuns pe ultima suta de metri sa-si asume raspunderea.
Sa ne amintim ca guvernul Boc nu a putut nici macar pe Mihail Hardau sa-l convinga sa sustina legea educatiei, avand in el, culmea, un adversar care s-a bucurat in public de infrangerea guvernului sau. Gest pentru care Emil Boc nu a avut curajul sa-l sanctioneze.
La toate legile incomode, guvernul a tacut, incapabil sa explice, sa comunice, sa dezbata, sa promoveze. Chiar si taierile de salarii din mai 2010, Traian Basescu le-a comunicat romanilor, nu guvernul.
Asadar, ferit de intemperii, cu temele economice facute de FMI si cu cele ale reformei de Cotroceni, de ce n-a putut PDL sa se concentreze pe comunicare?
S-ar putea spune ca nu a stiut ce sa comunice: explici ceea ce intelegi, ce porneste din tine, explici convingator ceva ce ai facut din propria ta convingere. Explici din respect fata de ideile tale si fata de alegatorii tai, fata de poporul pentru care le faci. Dar daca nu le faci, nu ai rabdare sa le intelegi, dai teme celor din jur si te lasi dus de mirajul palatului, atunci nu ai ce comunica si nici macar nu mai vezi rostul comunicarii.
Sub scutul crizei, guvernul Boc si-a ascuns incompetenta, nepasarea si lasitatea. A mers pe valul situatiei, iar acum se autoproclama sacrificat. A facut ceea ce trebuie: dar nu putea sa faca altceva, avea tema in fata, s-a tinut de ea. Este ceva eroic aici?
Unul dintre cei care invoca scuza ca "atenti la echilibrul economic, cei din PDl au uitat sa explice oamenilor ce face", era chiar Vasile Blaga. Acest democrat-liberal critica guvernul acum un an, dar ca sa-i ia locul lui Boc la partid. Apoi, cand miza personala a disparut, n-a mai deschis gura deloc, cu atat mai putin pentru a explica ceva poporului. Fara sarcini de guvernare de un an incoace, Blaga ar fi putut macar sa vorbeasca cu oamenii. Dar n-a facut-o.
3.
Emil Boc profita de vanzoleala de acum ca sa mai regleze niste conturi in partid. Primul sacrificat este – nu intamplator – un apropiat al lui Traian Basescu, un personaj pe care Boc il vedea ca un posibil concurent al sau la functia spre care spera, aceea de candidat al presedintie. L-a eliminat pe Lazaroiu, mai ramasese Baconschi. Sub freamatul strazii, avand si cel mai bun pretext servit chiar de ministrul cu pricina, Boc a facut o incizie necesara pentru planurile lui.
Daca ne-am gandi ca sanctiunea a pornit dintr-un regret sincer fata de ce a spus Baconschi ar fi trebuit sa-l demita saptamana trecuta si sa-l sanctioneze si pe cel care a le-a zis protestatarilor "ciumpalaci". "
Doar n-o sa-mi dau demisia pentru niste ciumpalaci?!" Dar cine a spus asta?
4.
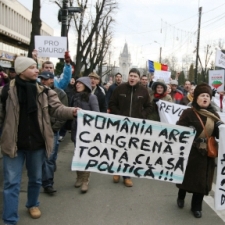
Opozitia este si ea bolnava de aceeasi boala: crede in propriile fantasme. Se crede frumoasa si curata, gata sa fie repusa pe soclu. Crede ca va fi ca pana acum: ca se va face doar o mica rocada. "Satui de astia, ne voteaza pe noi". Crede, de exemplu, ca dezgustul oamenilor fata de toata clasa politica este o tema introdusa la mitinguri de diversionistii puterii, ca nu e un sentiment real. Dar uita ca, in sondaje, marea masa, (poate una critica!), indica nehotarare, dezamagire fata de intreaga clasa politica.
Si asta este posibil pentru ca opozitia a avut permanent o prestatie dezamagitoare. Nu a venit cu solutii, ci cu superficialitati de spectacol politic. Asa ca, nu este in contra naturii, ci explicabil si usor de inteles cum a ajuns populatia tarii sa nu mai aiba incredere in niciunii.
În primul rand, nu mai are memoria atat de scurta pe cat s-au obisnuit politicienii sa creada. Oamenii au memorii stocate intr-un creier virtual acum, se ajuta de el, n-au uitat nici de contractul cu OMV, nici de cel cu Bechtel, nici de Nicolaiciuc, Puwak, Rodica Stanoiu, stenograme, arestari pe strada in guvernarea Nastase. N-au uitat entuziasmul cu care s-au indreptat spre PD atunci, satui de PSD.
Dar, tocmai de aceea, nu uita si nu iarta faptul ca Partidul Democrat le-a inselat asteptarile. Poate nu sociologii, dar psihologii sigur pot explica cum s-a ajuns la o respingere in totalitate a clasei politice actuale, chiar si fara contributia diversionistilor.
Esential pentru contabili - Monografii contabile complete
Monografia contabila a unei case de schimb valutar
Functionare case de schimb valutar- cadru legal | Aspecte fiscale | Aspecte contabile | Monografia contabilaCasele de schimb valutar sunt societati autorizate pentru activitati de schimb valutar si functioneaza conform reglementarilor contabile generale, fiind considerate institutii financiare nebancare. In acest articol vom prezenta aspecte fiscal-contabile generale ale caselor de schimb valutar si exemple de monografii contabile pentru operatiunile desfasurate de aceste societati.Ce trebuie sa...
vezi AICI monografia << Monografie contabila comisioane aferente unui credit bancar
Contractarea unui credit bancar, in special in cazul liniilor de finantare mai complexe, vine adesea insotita de o serie de comisioane suplimentare, a caror inregistrare contabila corecta ridica frecvent semne de intrebare. Printre acestea se numara comisionul de angajament (perceput pentru suma netrasa din facilitate) si comisionul de administrare (amortizabil pe durata creditului), fiecare cu un tratament contabil si fiscal distinct, in functie de natura sa economica. In articolul de fata...
vezi AICI monografia << Cedarea si preluarea contractelor de leasing (novatie): monografie contabila si reglementari cheie
Cedarea si preluarea contractului de leasing financiar a devenit o practica tot mai intalnita in contextul economic dificil prin care trecem de ceva ani. Din punct de vedere juridic, aceasta operatiune poarta denumirea de novatie.In acest articol vom analiza ce inseamna din punct de vedere legal novatia si cum se inregistreaza in contabilitatea cedarea si preluarea contractelor de leasing.Ce este novatiaConform prevederilor art. 1609 din Codul civil, novatia se produce atunci cand un debitor nou...
vezi AICI monografia << Reducerea capitalului social: monografie contabila si reglementari cheie
Reducerea capitalului social este o operatiune care poate fi realizata cu respectarea prevederilor Legii nr. 31/1990. Fie ca este determinata de pierderi acumulate, fie ca raspunde altor nevoi ale societatii - precum retragerea unor asociati sau restituirea unei parti din aporturi -, operatiunea presupune parcurgerea unor pasi procedurali stricti si inregistrarea corecta in contabilitate a efectelor acesteia.Ce trebuie sa stii pe scurt:Modul de reflectare in contabilitate difera in functie de...
vezi AICI monografia << Monografie contabila achizitie echipamente pontaj angajati
Firmele care investesc in sisteme electronice de pontaj fie pe baza de card, fie pe baza de amprenta, trebuie sa stie ca o astfel de achizitie presupune un pachet mai complex de costuri - cartele de pontaj, implementarea si configurarea aplicatiei, licentele software si abonamentul de comunicare a datelor -, fiecare cu un tratament contabil distinct.In acest articol prezentam monografia contabila aplicabila pentru un astfel de sistem, pornind de la un exemplu concret.Reglementari cheieInainte de...
vezi AICI monografia << Achizitie panouri fotovoltaice: monografie contabila, tratament fiscal si regim TVA
Achizitia de panouri fotovoltaice de catre o societate presupune, dincolo de investitia propriu-zisa, o serie de aspecte contabile si fiscale care trebuie tratate corect: incadrarea panourilor in Catalogul mijloacelor fixe, inregistrarea in contabilitate, posibilitatea aplicarii scutirii de impozit pe profitul reinvestit si regimul de TVA corect. In acest articol, analizam toate aceste aspecte importante.Incadrarea panourilor fotovoltaice in Catalogul mijloacelor fixePanourile fotovoltaice nu se...
vezi AICI monografia << Lichidare Societate cu Transfer Imobil catre Asociat: Monografie Contabila
Distribuirea unui imobil in cadrul operatiunii de lichidare implica atat inregistrari contabile specifice, cat si analiza obligatiilor fiscale si, dupa caz, impozitarea veniturilor obtinute de asociat.In acest articol prezentam care este tratamentul fiscal aplicabil transferului unui imobil catre asociat in etapa lichidarii societatii, ce documente trebuie intocmite, care sunt monografiile contabile corespunzatoare si ce aspecte trebuie avute in vedere pentru a evita erorile ce pot genera...
vezi AICI monografia << Achizitii de bunuri si servicii din afara UE. Monografie contabila si tratament fiscal
Achizitiile de bunuri si servicii de la parteneri din afara Uniunii Europene implica o serie de particularitati fiscale si contabile pe care orice societate trebuie sa le trateze corect pentru a evita erori de raportare sau riscuri la un eventual control fiscal. De la incadrarea operatiunilor din perspectiva TVA si a taxarii inverse, pana la inregistrarile contabile specifice importurilor si serviciilor prestate de nerezidenti, fiecare tranzactie necesita o analiza atenta a documentelor...
vezi AICI monografia << Monografie contabila completa pentru florarii: vanzari, stocuri si flori degradate
Activitatea unui magazin de flori presupune o eviden contabil atent, având în vedere specificul produselor comercializate, caracterul perisabil al stocurilor i diversitatea operaiunilor economice desfurate zilnic. De la achiziia florilor i materialelor decorative, pân la vânzrile directe si online, toate aceste operaiuni trebuie înregistrate corect pentru a asigura o gestionare eficient a afacerii i respectarea obligaiilor fiscale.Vom prezenta in...
vezi AICI monografia << 



 de Redactia Conta

 Copyright Conta Online / Conta.ro 2006 - 2026. Toate Drepturile rezervate