Turismul este o sansa uriasa pentru tara noastra, dar acesta a ramas un cliseu politic, il auzim atat de des rostit de toata lumea si in acelasi mod incat ne-am saturat deja de vorbele goale cu care ne tot amagim. Haideti sa analizam un caz concre,t care este exemplar pentru felul in care ne raportam la acest obiectiv.
Presedintele tarii spune in 2009, in campania electorala, ca prioritare pentru Romania sunt doua domenii pe care le-am putea considera vectori de dezvoltare: agricultura si turismul.
In 2010 se fac primii pasi in privinta turismului si se bate pasul pe loc in agricultura. Dar ce se face in privinta turismului? Un proiect prin care se concepe un brand de tara si promovarea lui, in valoare de 75 de milioane de euro. O firma spaniola de specialitate face un studiu si realizeaza conceptul de brand de tara: Romania este gradina din Carpati, merita sa fie explorata iar simbolul ales, o frunza. Discutiile daca frunza este sau nu originala, nici nu au importanta.
Problema reala ar fi ca ea sa exprime ceva recognoscibil in realitate si eficient in starnirea interesului. Si mai ales, important ar fi ca frunza si gradina respectiva sa fie maximum din ce poate oferi acesta tara in materie de turism. Sa fie unic, sa vina in intampinarea dorintelor turistului modern.
Este? Nu stim. Deocamdata nu putem vedea efectele campaniei axate pe acest concept, dar putem vedea ca este confuz, greu de identificat chiar si simbolic de catre ochiul calatorului. Un concept care nu are un nucleu concret recognoscibil este ineficient. Dar sa nu fim carcotasi si sa asteptam rezultatele.
Operatorii din turism au idei mai pragmatice privind acest domeniu, dar si o experienta descurajanta privind colaborarea cu autoritatile cat si a lor, ca breasla. Si in turism, ca si in alte domenii, fiecare canta dupa partitura lui. Nu s-a formulat o conceptie coerenta din partea lor si nici o ierarhie a prioritatilor care sa devina document asumat public. Au lasat pe seama ministerului sarcina strategiilor sau absenta lor. Au profitat, dupa caderea comunismului, de setea romanilor de a vedea lumea ce le fusese interzisa si au facut bani. Fata de turismul intern, interesul a scazut dramatic.
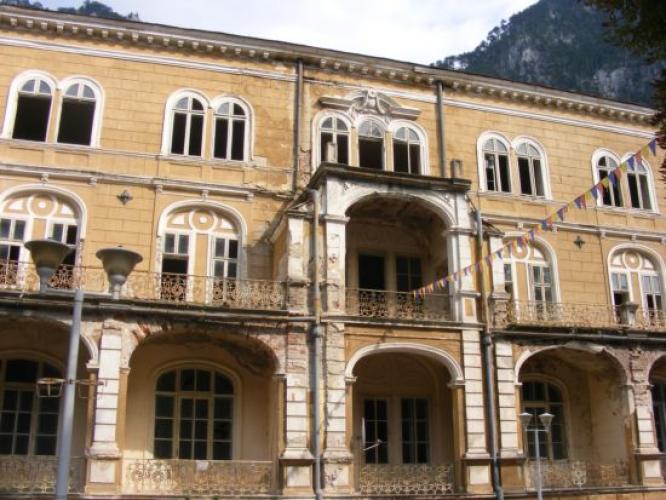
In cazul statiunilor balneare, dezinteresul statului, al agentiilor din turism si al autoritatilor locale a fost criminal. Baile Herculane sunt un exemplu elocvent. Chiar daca, teoretic, toata lumea recunoste ca turismul balnear ar fi o oportunitate extraordinara pentru tara noastra, practic toti fac exact contrariul. Le-au pradat, le-au ruinat, le-au parasit.
La Herculane, o statiune construita de romani acum 2000 de ani, reconstruita de austrieci acum trei sute, a ajuns sa fie distrusa de romani, poporul caruia istoria si Dumnezeu i-au dat-o in folosinta. In 2006, guvernul Nastase a vandut unui deputat PSD, coleg de partid, cea mai mare parte a domeniului turistic din statiune. Noii proprietari, din protipendada de partid, au lasat totul in ruina. O ruina care doare.
Intr-o statiune superba candva, asemeni celor din Austria, locul unde isi facea vacantele Imparateasa Sisi si Franz Iosef acum e paragina si pustiu. Desi are o arhitectura imperiala, un peisaj de vis si ape termale unice in Europa, ingrediente extraordinare pentru a face din acel loc un centru de atractie de exceptie, el este parasit. Unde in lume oamenii locului ar lasa asa ceva la indemana ploilor, a vantului si cautatorilor de comori?
Sunt tari unde se ridica forme de relief, se planteaza padurici in jurul unor balti puturoase si in cativa ani locul devine un centru de sanatate de mare atractie. Noua ni l-au facut altii, ni l-au incarcat cu istorie, cu povesti si monumente de arhitectura, ne-au facut strazi si poduri, dar nu ne-au dat si dragostea fata de ele. Nu ne-au dat si instructiunile de folosire si in lipsa lor, guvern dupa guvern cauta prin documente cum ar putea pune mana pe comoara ruginita, fara sa fie capabil s-o scoata la lumina. Iar cand statiunile balneare ale Romaniei au redevenit niste locuri pustii, fara o valoare imediata, atunci si interesul smecherilor de partid a disparut. Si Romania a pornit sa caute o frunza pe internet.
Herculane este locul unde coruptia si inconstienta noastra capata forme, are gauri in ziduri, ferestre pustii si lacate pe usi. Piatra si apele muntilor, pavajele strazilor, podurile si bisericile, toate spun povestea neputintei noastre, a inconstientei. Daca vezi Herculane astazi nu-ti mai pare rau de acest popor, intelegi ca isi merita saracia si destinul migrator al ultimului deceniu. Intelegi de ce este sarac si dator. De ce nu izbuteste.
Esential pentru contabili - Monografii contabile complete
Monografie contabila indemnizatie de mobilitate
Clauza de mobilitate: cadru legal | Tratament fiscal | Declarare in D112 | Monografie contabilaIndemnizatia de mobilitate se acorda salariatilor care au prevazuta in contractul individual de munca o clauza de mobilitate, in conditiile art. 25 din Codul muncii. Din punct de vedere contabil si fiscal, angajatorul trebuie sa stabileasca modul corect de inregistrare a acestei prestatii, tratamentul fiscal aplicabil si documentele justificative necesare.In acest articol prezentam monografia contabila...
vezi AICI monografia << Cabinete veterinare: monografia contabila si regim TVA
Regim TVA pentru prestarea serviciilor veterinare | Monografia contabila servicii cabinete veterinare | Documentele primare pentru gestiune si consumCabinetele veterinare combina de obicei doua activitati: prestarea de servicii (consultatii, interventii, tratamente) si vanzarea de produse, precum hrana pentru animale, medicamente sau accesorii. In acest articol analizam care este monografia contabila aferenta serviciilor prestate de cabinetele veterinare si principalele reglementari cu privire...
vezi AICI monografia << Monografia contabila a unei case de schimb valutar
Functionare case de schimb valutar- cadru legal | Aspecte fiscale | Aspecte contabile | Monografia contabilaCasele de schimb valutar sunt societati autorizate pentru activitati de schimb valutar si functioneaza conform reglementarilor contabile generale, fiind considerate institutii financiare nebancare. In acest articol vom prezenta aspecte fiscal-contabile generale ale caselor de schimb valutar si exemple de monografii contabile pentru operatiunile desfasurate de aceste societati.Ce trebuie sa...
vezi AICI monografia << Monografie contabila comisioane aferente unui credit bancar
Contractarea unui credit bancar, in special in cazul liniilor de finantare mai complexe, vine adesea insotita de o serie de comisioane suplimentare, a caror inregistrare contabila corecta ridica frecvent semne de intrebare. Printre acestea se numara comisionul de angajament (perceput pentru suma netrasa din facilitate) si comisionul de administrare (amortizabil pe durata creditului), fiecare cu un tratament contabil si fiscal distinct, in functie de natura sa economica. In articolul de fata...
vezi AICI monografia << Cedarea si preluarea contractelor de leasing (novatie): monografie contabila si reglementari cheie
Cedarea si preluarea contractului de leasing financiar a devenit o practica tot mai intalnita in contextul economic dificil prin care trecem de ceva ani. Din punct de vedere juridic, aceasta operatiune poarta denumirea de novatie.In acest articol vom analiza ce inseamna din punct de vedere legal novatia si cum se inregistreaza in contabilitatea cedarea si preluarea contractelor de leasing.Ce este novatiaConform prevederilor art. 1609 din Codul civil, novatia se produce atunci cand un debitor nou...
vezi AICI monografia << Reducerea capitalului social: monografie contabila si reglementari cheie
Reducerea capitalului social este o operatiune care poate fi realizata cu respectarea prevederilor Legii nr. 31/1990. Fie ca este determinata de pierderi acumulate, fie ca raspunde altor nevoi ale societatii - precum retragerea unor asociati sau restituirea unei parti din aporturi -, operatiunea presupune parcurgerea unor pasi procedurali stricti si inregistrarea corecta in contabilitate a efectelor acesteia.Ce trebuie sa stii pe scurt:Modul de reflectare in contabilitate difera in functie de...
vezi AICI monografia << Monografie contabila achizitie echipamente pontaj angajati
Firmele care investesc in sisteme electronice de pontaj fie pe baza de card, fie pe baza de amprenta, trebuie sa stie ca o astfel de achizitie presupune un pachet mai complex de costuri - cartele de pontaj, implementarea si configurarea aplicatiei, licentele software si abonamentul de comunicare a datelor -, fiecare cu un tratament contabil distinct.In acest articol prezentam monografia contabila aplicabila pentru un astfel de sistem, pornind de la un exemplu concret.Reglementari cheieInainte de...
vezi AICI monografia << Achizitie panouri fotovoltaice: monografie contabila, tratament fiscal si regim TVA
Achizitia de panouri fotovoltaice de catre o societate presupune, dincolo de investitia propriu-zisa, o serie de aspecte contabile si fiscale care trebuie tratate corect: incadrarea panourilor in Catalogul mijloacelor fixe, inregistrarea in contabilitate, posibilitatea aplicarii scutirii de impozit pe profitul reinvestit si regimul de TVA corect. In acest articol, analizam toate aceste aspecte importante.Incadrarea panourilor fotovoltaice in Catalogul mijloacelor fixePanourile fotovoltaice nu se...
vezi AICI monografia << Lichidare Societate cu Transfer Imobil catre Asociat: Monografie Contabila
Distribuirea unui imobil in cadrul operatiunii de lichidare implica atat inregistrari contabile specifice, cat si analiza obligatiilor fiscale si, dupa caz, impozitarea veniturilor obtinute de asociat.In acest articol prezentam care este tratamentul fiscal aplicabil transferului unui imobil catre asociat in etapa lichidarii societatii, ce documente trebuie intocmite, care sunt monografiile contabile corespunzatoare si ce aspecte trebuie avute in vedere pentru a evita erorile ce pot genera...
vezi AICI monografia << 



 de Redactia Conta

 Copyright Conta Online / Conta.ro 2006 - 2026. Toate Drepturile rezervate