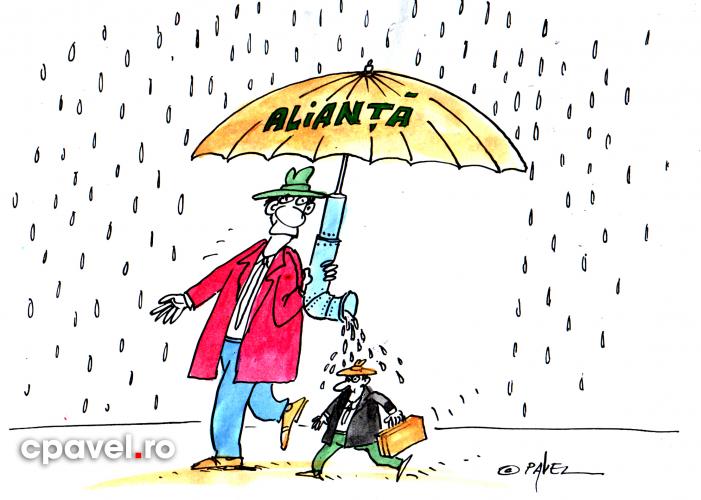
Dupa lansarea programului Uniunii Social-Liberale, vine si lovitura pe care aliatii si-o dau in interiorul organizatiei: PSD voteaza alaturi de PDL in defavoarea intereselor liberale.
In 31 mai, Camera Deputatilor a adoptat legea conform careia primarii vor fi alesi in 2012 intr-un singur tur de scrutin. Cu alte cuvinte, candidatul care are mai multe voturi, chiar daca nu peste 50%, va fi considerat ales si va ocupa functia de primar. Analistii si organizatiile civice au criticat legea si-i cer presedintelui sa nu o promulge. Ei spun ca, in felul acesta, se atenteaza la democratia noastra, si asa fragila. Ca primarii nu vor avea legitimitate, iar cetateanul va resimti frustrarea de a nu mai avea inca o sansa. Probabil ca si parlamentarii stiu acest lucru, dar legea are la baza cateva calcule politice subtile si a reusit sa intruneasca sustinerea majoritatii: 174 de voturi pentru, 110 impotriva si 4 abtineri. Observati ca nici opozitia nu s-a mobilizat foarte tare.
Explicatiile tin de strategiile politice ce se pregatesc pentru 2012. Interesul PSD este clar: in sondaje sta mai bine decat PNL si mai bine decat PDL. Prin urmare, spera ca la locale sa scoata cat mai multi primari. Acest prim teritoriu cucerit ii ajuta si la alegerile generale, nu doar ca avantaj psihologic, ci si ca logistica: este stiut faptul ca, in fiecare localitate, primarul are o oarecare autoritate si indemnul lui poate inclina balanta votului. Are si control asupra saracilor, prin ajutoarele sociale, asupra politiei, scolii. Asadar, PSD spera sa planteze tara cu stegulete rosii si pe urma are baza pentru generale, indiferent cum va iesi PNL.
Indiferent cum va iesi PNL? Aceasta intrebare este, de fapt, cheia problemei. PNL are cei mai putini primari in acest moment. PNL sta mai prost decat PSD in teritoriu, USL are in protocol stipulat faptul ca, pentru locale, vor merge cu candidatul cel mai bine plasat in sondaje. Asadar, PNL isi reduce inca o data sansele.
La nivel local, USL este o fictiune. Practic, cele doua partide nu au ce imparti intr-o primarie. Nu au ce da si ce primi ca alianta. Prin urmare, PSD avea toate sansele sa castige mai multe primarii, iar legea aceasta ii serveste interesele. PNL va pica in afara jocului. Daca ar fi existat si al doilea tur, poate ca alianta dintre ultimii doi putea sa-l surclaseze pe primul plasat. Iar al doilea mai putea fi, din cand in cand si liberal.
USL prinde substanta doar la alegerile generale, atunci cand miza comuna, participarea la guvernare, ii scoate pe activistii de partid la munca. Dar la locale, o parte insemnata a USL va fi demobilizata in favoarea PSD si PDL. Daca PNL va ramane cu rolul de Cenusareasa si pentru alegerile Parlamentare, in cazul in care avantajul PSD se va amplifica dupa locale, sansele ca USL sa ramana o alianta vor fi tot mai mici.
PNL a fost dintotdeauna un partid mic, dar orgolios, cu personalitate. Este foarte putin probabil sa stea si sa se uite cum candidatii PSD si PNL ocupa primarie dupa primarie. Oricat de sus ar tinti „fitosul” PNL, tot stie ca baza este puterea unui partid, ca nu-i poti multumi pe oamenii din interior doar cu citeva functii prin ministere. Ca e nevoie, ca un partid sa prospere, de mici farame de teritoriu care sa-i apartina.
Iar puzzle-ul acesta cu forma Romaniei, dupa legea adoptata ieri, pare sa se recompuna cinic, doar din doua culori: rosu si portocaliu. Un amanunt care va sapa la baza USL, precum sturionul in peretii bazinului, pana ce-l va fisura!
Esential pentru contabili - Monografii contabile complete
Cheltuieli cu cazarea salariatilor delegati: monografie contabila si aspecte fiscale
Reglementari cheie | Monografie contabila cheltuieli cu cazarea salariatilorPotrivit art. 44 alin. (2) din Codul muncii, salariatul delegat are dreptul la plata cheltuielilor de transport si cazare, precum si la indemnizatie de delegare, in conditiile prevazute de lege sau de contractul colectiv de munca aplicabil. Delegarea poate fi dispusa, ca regula, pentru cel mult 60 de zile calendaristice intr-o perioada de 12 luni, prelungirea fiind posibila numai cu acordul salariatului.In acest articol...
vezi AICI monografia << Monografie contabila indemnizatie de mobilitate
Clauza de mobilitate: cadru legal | Tratament fiscal | Declarare in D112 | Monografie contabilaIndemnizatia de mobilitate se acorda salariatilor care au prevazuta in contractul individual de munca o clauza de mobilitate, in conditiile art. 25 din Codul muncii. Din punct de vedere contabil si fiscal, angajatorul trebuie sa stabileasca modul corect de inregistrare a acestei prestatii, tratamentul fiscal aplicabil si documentele justificative necesare.In acest articol prezentam monografia contabila...
vezi AICI monografia << Cabinete veterinare: monografia contabila si regim TVA
Regim TVA pentru prestarea serviciilor veterinare | Monografia contabila servicii cabinete veterinare | Documentele primare pentru gestiune si consumCabinetele veterinare combina de obicei doua activitati: prestarea de servicii (consultatii, interventii, tratamente) si vanzarea de produse, precum hrana pentru animale, medicamente sau accesorii. In acest articol analizam care este monografia contabila aferenta serviciilor prestate de cabinetele veterinare si principalele reglementari cu privire...
vezi AICI monografia << Monografia contabila a unei case de schimb valutar
Functionare case de schimb valutar- cadru legal | Aspecte fiscale | Aspecte contabile | Monografia contabilaCasele de schimb valutar sunt societati autorizate pentru activitati de schimb valutar si functioneaza conform reglementarilor contabile generale, fiind considerate institutii financiare nebancare. In acest articol vom prezenta aspecte fiscal-contabile generale ale caselor de schimb valutar si exemple de monografii contabile pentru operatiunile desfasurate de aceste societati.Ce trebuie sa...
vezi AICI monografia << Monografie contabila comisioane aferente unui credit bancar
Contractarea unui credit bancar, in special in cazul liniilor de finantare mai complexe, vine adesea insotita de o serie de comisioane suplimentare, a caror inregistrare contabila corecta ridica frecvent semne de intrebare. Printre acestea se numara comisionul de angajament (perceput pentru suma netrasa din facilitate) si comisionul de administrare (amortizabil pe durata creditului), fiecare cu un tratament contabil si fiscal distinct, in functie de natura sa economica. In articolul de fata...
vezi AICI monografia << Cedarea si preluarea contractelor de leasing (novatie): monografie contabila si reglementari cheie
Cedarea si preluarea contractului de leasing financiar a devenit o practica tot mai intalnita in contextul economic dificil prin care trecem de ceva ani. Din punct de vedere juridic, aceasta operatiune poarta denumirea de novatie.In acest articol vom analiza ce inseamna din punct de vedere legal novatia si cum se inregistreaza in contabilitatea cedarea si preluarea contractelor de leasing.Ce este novatiaConform prevederilor art. 1609 din Codul civil, novatia se produce atunci cand un debitor nou...
vezi AICI monografia << Reducerea capitalului social: monografie contabila si reglementari cheie
Reducerea capitalului social este o operatiune care poate fi realizata cu respectarea prevederilor Legii nr. 31/1990. Fie ca este determinata de pierderi acumulate, fie ca raspunde altor nevoi ale societatii - precum retragerea unor asociati sau restituirea unei parti din aporturi -, operatiunea presupune parcurgerea unor pasi procedurali stricti si inregistrarea corecta in contabilitate a efectelor acesteia.Ce trebuie sa stii pe scurt:Modul de reflectare in contabilitate difera in functie de...
vezi AICI monografia << Monografie contabila achizitie echipamente pontaj angajati
Firmele care investesc in sisteme electronice de pontaj fie pe baza de card, fie pe baza de amprenta, trebuie sa stie ca o astfel de achizitie presupune un pachet mai complex de costuri - cartele de pontaj, implementarea si configurarea aplicatiei, licentele software si abonamentul de comunicare a datelor -, fiecare cu un tratament contabil distinct.In acest articol prezentam monografia contabila aplicabila pentru un astfel de sistem, pornind de la un exemplu concret.Reglementari cheieInainte de...
vezi AICI monografia << Achizitie panouri fotovoltaice: monografie contabila, tratament fiscal si regim TVA
Achizitia de panouri fotovoltaice de catre o societate presupune, dincolo de investitia propriu-zisa, o serie de aspecte contabile si fiscale care trebuie tratate corect: incadrarea panourilor in Catalogul mijloacelor fixe, inregistrarea in contabilitate, posibilitatea aplicarii scutirii de impozit pe profitul reinvestit si regimul de TVA corect. In acest articol, analizam toate aceste aspecte importante.Incadrarea panourilor fotovoltaice in Catalogul mijloacelor fixePanourile fotovoltaice nu se...
vezi AICI monografia << 



 de Redactia Conta

 Copyright Conta Online / Conta.ro 2006 - 2026. Toate Drepturile rezervate