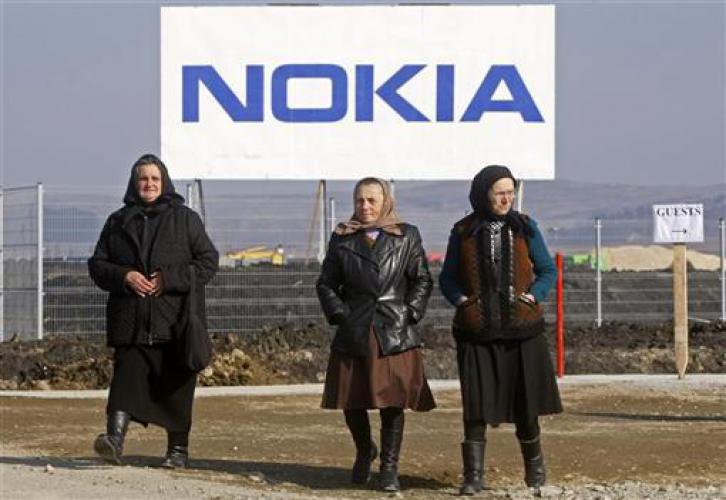
Decizia a fost anuntata ieri: fabrica Nokia de la Jucu se inchide. Este oficial. 1950 de muncitori vot fi concediati, iar soarta lor ii priveste. Spre deosebire de felul cum s-a prodedat cand Nokia a inchis fabrica de la Bochum (Germania) si compania le-a platit celor 3000 de muncitori germani salariile de 1600 de euro in medie, inca un an.
Asadar, de la noi Nokia pleaca fara sa lase nici macar o urma. Terenul i-a fost facut cadou, a fost viabilizat de autoritatile clujene, iar compania a fost scutita pe zece ani de impozit. I s-au dat toate facilitatile, plus euforia locala. Iar ea a oferit salarii de 200 de euro si posibilitatea ca muncitorii nostri sa ansambleze niste componente facute in Taiwan. A fost, asadar, un scurt popas, ca al rudarilor de altadata care se opreau, lipeau o vreme cazane sau ibrice de arama, invatand si copiii satului cum se face, pentru ca apoi mesterii sa porneasca cu carutele lor mai departe. Multinationalele scriu si ele, astazi, noua poveste a migratiei moderne.
De ce s-a ajuns aici? Pentru ca e criza, iar capitalismul nu are suflet, este cinic. Daca mai incolo, prin Asia, China sau chiar in Republica Moldova, calculele lor vor arata ca pot castiga mai mult, acolo vor pleca. Nu le va pasa nici daca acolo este democratie, nici daca se respecta drepturile omului, nici daca au presedinte intelectual, nici daca tara are legi impotriva reincarnarii. O sa-i intereseze doar daca vor plati mai putin pentru forta de munca, energie, impozite. Doar daca vor avea un profit mai mare.
Iata de ce am fost unul dintre jurnalistii care nu s-au entuziasmat cand a venit Nokia la Jucu. Conditiile oferite de partea romana au fost desantat de generoase, iar Nokia a profitat cat a vrut. Ori, in situatia in care stii ca ai de-a face cu prezenta ei temporara pe teritoriul tau, e bine sa profiti tu, comunitate locala. Privind lucrurile cu luciditate, nu poti sa nu gandesti ca vei fi doar o halta in drumul companiei mai departe. Si atunci poate iti vine ideea sa pui taxa de oprire.
Marius Nicoara, in calitate de presedinte al Consiliului Judetean Cluj la acea vreme, a negociat un contract pentru judet cu Nokia. Pentru a-l feri, insa, de ochii opiniei publice l-a secretizat, desi acesta priveste informatii de interes public. Totodata a decis sa investeasca peste 15 milioane de euro pentru viabilizarea terenurilor din parcul hethnologic Tetarom III, destinate Nokia, fara obligatii concrete sau termene pentru parteneri.
Specificam ca obligatiile care revin Consiliului Judetean Cluj prin contract au fost respectate intocmai. Subliniem ca in contract nu exista obligatia, cu sanctiunea de reziliere sau inchidere a fabricii, a construirii unei piste si a unui terminal cargo pe Aeroportul International Cluj-Napoca. De altfel, o astfel de prevedere sau clauza ar fi contravenit normelor Consiliului Concurentei si legislatiei romanesti si europene in vigoare.
Presedintele Consiliului Judetean Cluj, Alin Tise, va solicita desecretizarea contractului, tocmai pentru ca toata lumea sa cunoasca modul de negociere, respectiv obligatiile asumate de catre Consiliul Judetean, prin presedintele sau la aceea vreme, actualul senator Marius Nicoara, privitor la numarul de locuri de munca, termene de realizare si modalitati de reziliere.
Romania a negociat aproape totul in genunchi si cand spun asta am in vedere cateva cazuri flagrante, recunoscute ca afaceri paguboase pentru stat la modul oficial. Autostrada Bechtel, OMV Petrom, Rosia Montana, Nokia la Jucu. Cu siguranta, sunt multe. Nu din avant patriotic spun acum ca trebuie sa fim mai verticali in afaceri, ci din spirit capitalist. O negociere corecta este esenta capitalismului. O negociere proasta inseamna fie incompetenta, fie coruptie.
Esential pentru contabili - Monografii contabile complete
Monografie contabila accesare fonduri nerambursabile ONG
Accesare fonduri nerambursabile ONG: tratament contabil | Monografie contabila | Documente justificative necesareAccesarea fondurilor nerambursabile reprezinta o oportunitate importanta pentru ONG-uri, insa gestionarea corecta a sumelor primite presupune respectarea unor reguli contabile si fiscale specifice. De la inregistrarea finantarii si evidentierea cheltuielilor eligibile pana la recunoasterea veniturilor si justificarea utilizarii banilor, fiecare etapa trebuie reflectata corect in...
vezi AICI monografia << Cheltuieli cu cazarea salariatilor delegati: monografie contabila si aspecte fiscale
Reglementari cheie | Monografie contabila cheltuieli cu cazarea salariatilorPotrivit art. 44 alin. (2) din Codul muncii, salariatul delegat are dreptul la plata cheltuielilor de transport si cazare, precum si la indemnizatie de delegare, in conditiile prevazute de lege sau de contractul colectiv de munca aplicabil. Delegarea poate fi dispusa, ca regula, pentru cel mult 60 de zile calendaristice intr-o perioada de 12 luni, prelungirea fiind posibila numai cu acordul salariatului.In acest articol...
vezi AICI monografia << Monografie contabila indemnizatie de mobilitate
Clauza de mobilitate: cadru legal | Tratament fiscal | Declarare in D112 | Monografie contabilaIndemnizatia de mobilitate se acorda salariatilor care au prevazuta in contractul individual de munca o clauza de mobilitate, in conditiile art. 25 din Codul muncii. Din punct de vedere contabil si fiscal, angajatorul trebuie sa stabileasca modul corect de inregistrare a acestei prestatii, tratamentul fiscal aplicabil si documentele justificative necesare.In acest articol prezentam monografia contabila...
vezi AICI monografia << Cabinete veterinare: monografia contabila si regim TVA
Regim TVA pentru prestarea serviciilor veterinare | Monografia contabila servicii cabinete veterinare | Documentele primare pentru gestiune si consumCabinetele veterinare combina de obicei doua activitati: prestarea de servicii (consultatii, interventii, tratamente) si vanzarea de produse, precum hrana pentru animale, medicamente sau accesorii. In acest articol analizam care este monografia contabila aferenta serviciilor prestate de cabinetele veterinare si principalele reglementari cu privire...
vezi AICI monografia << Monografia contabila a unei case de schimb valutar
Functionare case de schimb valutar- cadru legal | Aspecte fiscale | Aspecte contabile | Monografia contabilaCasele de schimb valutar sunt societati autorizate pentru activitati de schimb valutar si functioneaza conform reglementarilor contabile generale, fiind considerate institutii financiare nebancare. In acest articol vom prezenta aspecte fiscal-contabile generale ale caselor de schimb valutar si exemple de monografii contabile pentru operatiunile desfasurate de aceste societati.Ce trebuie sa...
vezi AICI monografia << Monografie contabila comisioane aferente unui credit bancar
Contractarea unui credit bancar, in special in cazul liniilor de finantare mai complexe, vine adesea insotita de o serie de comisioane suplimentare, a caror inregistrare contabila corecta ridica frecvent semne de intrebare. Printre acestea se numara comisionul de angajament (perceput pentru suma netrasa din facilitate) si comisionul de administrare (amortizabil pe durata creditului), fiecare cu un tratament contabil si fiscal distinct, in functie de natura sa economica. In articolul de fata...
vezi AICI monografia << Cedarea si preluarea contractelor de leasing (novatie): monografie contabila si reglementari cheie
Cedarea si preluarea contractului de leasing financiar a devenit o practica tot mai intalnita in contextul economic dificil prin care trecem de ceva ani. Din punct de vedere juridic, aceasta operatiune poarta denumirea de novatie.In acest articol vom analiza ce inseamna din punct de vedere legal novatia si cum se inregistreaza in contabilitatea cedarea si preluarea contractelor de leasing.Ce este novatiaConform prevederilor art. 1609 din Codul civil, novatia se produce atunci cand un debitor nou...
vezi AICI monografia << Reducerea capitalului social: monografie contabila si reglementari cheie
Reducerea capitalului social este o operatiune care poate fi realizata cu respectarea prevederilor Legii nr. 31/1990. Fie ca este determinata de pierderi acumulate, fie ca raspunde altor nevoi ale societatii - precum retragerea unor asociati sau restituirea unei parti din aporturi -, operatiunea presupune parcurgerea unor pasi procedurali stricti si inregistrarea corecta in contabilitate a efectelor acesteia.Ce trebuie sa stii pe scurt:Modul de reflectare in contabilitate difera in functie de...
vezi AICI monografia << 



 de Redactia Conta

 Copyright Conta Online / Conta.ro 2006 - 2026. Toate Drepturile rezervate