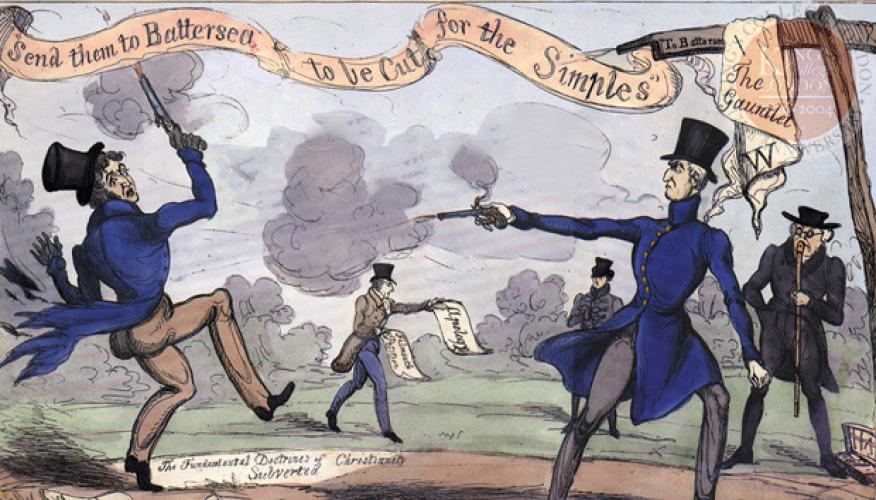
...A fost reactia premierului la iesirea din focurile motiunii. Asa functionam: la asa intrebari, raspunsuri pe masura. Scenariul ar fi cam asa (scena imaginata): zona a misunat toata ziua de jurnalisti care au luat notite si au inregistrat cu reportofoanele incinse declaratiile si mai incinse. Cand s-a iesit dupa vot, s-au stins in graba tigari, s-au aruncat pahare cu cafea de la automate si s-a inceput urmarirea actorilor principali. O voce cristalina a intrebat cu emotie ca l-a prins pe omul orei: Domnule Boc, ce simtiti acum? Sunteti bucuros ca a fost respinsa motiunea?
Pe unde se intampla cate ceva important, hop si jurnalistul sa intrebe ce simte omul in chestiune. Majoritatea respondentilor la pacatoasa intrebare "simt o mare bucurie". (Sigur, bucuria e bucurie atata timp cat jurnalistul nu lucreaza la stirile de la ora ceaiului)
Ce am invatat noi de aici? Am invatat ca motiunea de marti a fost priceputa corect de catre populatia de jurnalisti, si trimisa mai departe catre publicul avid de scor: a fost o lupta politica. O pierdere de vreme publica, asa ca un meci amical de fotbal jucat de doua echipe participante in campionatul de baschet. Participantii se bucura sau se razbuna. O zi intreaga fluxurile de stiri au abundat in citate. Ce a mai zis fiecare... Iar la final, sentimentele duelantilor.
Am urmarit, ca intreaga tara cu sufletul la gura, ce zic Alesii. Si, mai ales, de ce zic? Ce rost au cuvantarile? Sunt ele facute ca sa convinga publicul parlamentar de opinia cuvantatorului, si sa-l faca sa aleaga votul corect? Sau sunt parte din spectacol? Ca sa auda poporul ca nu stau degeaba pe caldurile astea si nu mai dorm ca pe vremuri...
Daca ar fi fost gandite ca sa convinga pe colegii votanti, atunci declaratiile poate ar fi continut mai multe argumente si mai putine ocari.
De ce nu au vandut nici o idee marti parlamentarii?
1. Pentru ca s-au duelat ca sa ii vedem duelandu-se. Nu mai convingi pe cineva sa-ti adopte ideea dupa ce l-ai cam facut "cu ou si cu otet" (cum zicea bunica-mea).
2. Pentru ca au fost ocupati sa faca propaganda. Exact ca la definitie, metoda a fost afectiva: organizarea mesajelor astfel incat ele sa provoace trairi si adeziuni colective, mai ales de tip emotional.
3. Pentru ca nu au comunicat intre ei. Ne-au comunicat noua: despre cat de tare le pasa de binele milioanelor, de binele tarii, de raul tarii.
Extrapoland, cam aceleasi ar fi si motivele pentru care politic nu se construieste nimic pe termen lung pe la noi.
Nu cred ca cineva a simtit marti "o mare bucurie". Cred ca toti combatantii isi dau seama ca e grav ce e in discutie. Si mai cred ca tot o "mare responsabilitate" ar fi simtit si echipa Opozitiei daca motiunea ar fi avut alt rezultat.
Esential pentru contabili - Monografii contabile complete
Monografie contabila indemnizatie de mobilitate
Clauza de mobilitate: cadru legal | Tratament fiscal | Declarare in D112 | Monografie contabilaIndemnizatia de mobilitate se acorda salariatilor care au prevazuta in contractul individual de munca o clauza de mobilitate, in conditiile art. 25 din Codul muncii. Din punct de vedere contabil si fiscal, angajatorul trebuie sa stabileasca modul corect de inregistrare a acestei prestatii, tratamentul fiscal aplicabil si documentele justificative necesare.In acest articol prezentam monografia contabila...
vezi AICI monografia << Cabinete veterinare: monografia contabila si regim TVA
Regim TVA pentru prestarea serviciilor veterinare | Monografia contabila servicii cabinete veterinare | Documentele primare pentru gestiune si consumCabinetele veterinare combina de obicei doua activitati: prestarea de servicii (consultatii, interventii, tratamente) si vanzarea de produse, precum hrana pentru animale, medicamente sau accesorii. In acest articol analizam care este monografia contabila aferenta serviciilor prestate de cabinetele veterinare si principalele reglementari cu privire...
vezi AICI monografia << Monografia contabila a unei case de schimb valutar
Functionare case de schimb valutar- cadru legal | Aspecte fiscale | Aspecte contabile | Monografia contabilaCasele de schimb valutar sunt societati autorizate pentru activitati de schimb valutar si functioneaza conform reglementarilor contabile generale, fiind considerate institutii financiare nebancare. In acest articol vom prezenta aspecte fiscal-contabile generale ale caselor de schimb valutar si exemple de monografii contabile pentru operatiunile desfasurate de aceste societati.Ce trebuie sa...
vezi AICI monografia << Monografie contabila comisioane aferente unui credit bancar
Contractarea unui credit bancar, in special in cazul liniilor de finantare mai complexe, vine adesea insotita de o serie de comisioane suplimentare, a caror inregistrare contabila corecta ridica frecvent semne de intrebare. Printre acestea se numara comisionul de angajament (perceput pentru suma netrasa din facilitate) si comisionul de administrare (amortizabil pe durata creditului), fiecare cu un tratament contabil si fiscal distinct, in functie de natura sa economica. In articolul de fata...
vezi AICI monografia << Cedarea si preluarea contractelor de leasing (novatie): monografie contabila si reglementari cheie
Cedarea si preluarea contractului de leasing financiar a devenit o practica tot mai intalnita in contextul economic dificil prin care trecem de ceva ani. Din punct de vedere juridic, aceasta operatiune poarta denumirea de novatie.In acest articol vom analiza ce inseamna din punct de vedere legal novatia si cum se inregistreaza in contabilitatea cedarea si preluarea contractelor de leasing.Ce este novatiaConform prevederilor art. 1609 din Codul civil, novatia se produce atunci cand un debitor nou...
vezi AICI monografia << Reducerea capitalului social: monografie contabila si reglementari cheie
Reducerea capitalului social este o operatiune care poate fi realizata cu respectarea prevederilor Legii nr. 31/1990. Fie ca este determinata de pierderi acumulate, fie ca raspunde altor nevoi ale societatii - precum retragerea unor asociati sau restituirea unei parti din aporturi -, operatiunea presupune parcurgerea unor pasi procedurali stricti si inregistrarea corecta in contabilitate a efectelor acesteia.Ce trebuie sa stii pe scurt:Modul de reflectare in contabilitate difera in functie de...
vezi AICI monografia << Monografie contabila achizitie echipamente pontaj angajati
Firmele care investesc in sisteme electronice de pontaj fie pe baza de card, fie pe baza de amprenta, trebuie sa stie ca o astfel de achizitie presupune un pachet mai complex de costuri - cartele de pontaj, implementarea si configurarea aplicatiei, licentele software si abonamentul de comunicare a datelor -, fiecare cu un tratament contabil distinct.In acest articol prezentam monografia contabila aplicabila pentru un astfel de sistem, pornind de la un exemplu concret.Reglementari cheieInainte de...
vezi AICI monografia << Achizitie panouri fotovoltaice: monografie contabila, tratament fiscal si regim TVA
Achizitia de panouri fotovoltaice de catre o societate presupune, dincolo de investitia propriu-zisa, o serie de aspecte contabile si fiscale care trebuie tratate corect: incadrarea panourilor in Catalogul mijloacelor fixe, inregistrarea in contabilitate, posibilitatea aplicarii scutirii de impozit pe profitul reinvestit si regimul de TVA corect. In acest articol, analizam toate aceste aspecte importante.Incadrarea panourilor fotovoltaice in Catalogul mijloacelor fixePanourile fotovoltaice nu se...
vezi AICI monografia << Lichidare Societate cu Transfer Imobil catre Asociat: Monografie Contabila
Distribuirea unui imobil in cadrul operatiunii de lichidare implica atat inregistrari contabile specifice, cat si analiza obligatiilor fiscale si, dupa caz, impozitarea veniturilor obtinute de asociat.In acest articol prezentam care este tratamentul fiscal aplicabil transferului unui imobil catre asociat in etapa lichidarii societatii, ce documente trebuie intocmite, care sunt monografiile contabile corespunzatoare si ce aspecte trebuie avute in vedere pentru a evita erorile ce pot genera...
vezi AICI monografia << 



 de Redactia Conta

 Copyright Conta Online / Conta.ro 2006 - 2026. Toate Drepturile rezervate