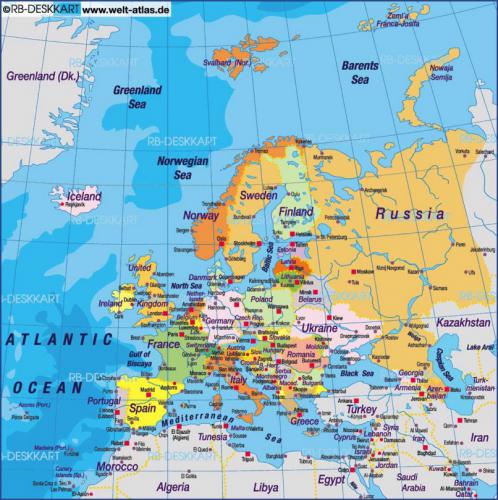
Un istoric al crestinismului, Earle E. Cairns, facea la un moment dat observatia ca "reforma", miscarea religioasa care s-a nascut in Europa secolului al XVI-lea, a avut succes la popoarele de orginie germanica din nordul si vestul continentului. Majoritatea natiunilor care au adoptat principiile Reformei, mai spune Cairns, nu au facut niciodata parte din vechiul Imperiu Roman si nici nu s-au invecinat cu el. In acest timp de ample framantari religioase si spirituale, popoarele latine din sudul Europei nu au acceptat reforma, ci au ramas fidele sistemului romano-catolic.
Ce efecte a avut aceasta sciziune, religioasa si culturala, in ultima instanta, in viata sociala si economica a Europei? Sociologul german Max Weber a publicat in 1904 lucrarea "Etica protestanta si spiritul capitalismului" in care lanseaza o ipoteza care a facut cariera in explicarea conditiilor care au favorizat nasterea capitalismului. Potrivit lui Weber, etica protestanta, adica acele principii de viata izvorate din reforma pornita de germanul Martin Luther, a construit o noua imagine asupra "succesului lumesc", care spunea ca oamenii care muncesc cu staruinta pot avea garantia faptului ca se afla printre cei alesi pentru mantuire.
Pentru a intelege aceasta revolutie care reaseaza raporturile dintre om si divinitate si om si Biserica, trebuie spus ca Biserica Catolica isi asigura credinciosii ca vor fi mantuiti cei care accepta sacramentele bisericii si se supun autoritatii clericilor. Reforma si rezultatul ei, Protestantismul, au distrus astfel de garantii, increderea in sine luand locul fostelor garantii ale harului oferit de catre preoti. Astfel, fiecare credincios trebuie sa creada si sa demonstreze ca se afla printre cei alesi pentru mantuire, realizand astfel prin activitatea sa cotidiana voia Domnului. Prin munca temeinica, prin daruire si pasiune pentru ceea ce face.
Acceptand explicatia lui Max Weber, putem intelege cum promisiunea mantuirii, promisiunea ultima a crestinismului, s-a transformat intr-un indemn spre mantuirea lumeasca. De acum incolo, urmand spiritul unei etici care nu mai blameaza munca, castigul si prosperitatea, protestantii europeni si de pe unde s-au raspandit ei mai apoi au calea deschisa spre munca ce urmareste succesul si prosperitatea. Comertul si marile industrii care ilustreaza ascensiunea capitalismului explodeaza in Germania, Tarile de Sus, Anglia. Secolul al XIX-lea le impune ca mari puteri economice ale lumii, tocmai pe acest substrat cultural ilustrat de protestantism. Adica, la nord de Alpi, cum observa Earle E. Cairns.
S-a consumat primul deceniu al secolului al XXI-lea si lumea contemporana se zbate abulic intr-o criza economica a carui final nu este inca previzibil. Provocata de bula speculativa imobiliara din SUA, finantata masiv de organisme financiare iresponsabile, criza economiei mondiale dezvaluie deficiente structurale grave si, mai ales, incapacitatea guvernelor de a gasi solutii pentru redresarea situatiei. Decidentii lumii de astazi par a se margini la aplicarea unor retete vechi, testate pe crize mai mici si pe segmente izolate, fara nicio perspectiva de ansamblu si fara idei geniale.
In acest context, bilantul actual este urmatorul: Grecia se afla la un pas de faliment si nimic nu pare ca ar mai putea sa o intoarcea din drum; Italia inregistreaza datorii care exced produl sau intern brut si, recent, Standard & Poor i-a retrogradat ratingul de tara; Portugalia incearca sa se descurce cu cu plata pensiilor si salariilor doar cu un pachet de sprijin financiar extern, in timp ce din tara vin vesti despre noi gauri negre, nestiute de nimeni, gasite in bugetele locale; Irlanda, in urma cu doar cativa ani, exemplu de economie emergenta de succes, sta pitita la umbra amenintatoare a falimentului. In ceea ce priveste Franta si Spania, nici ea nu se simte prea bine.
Si pentru ca vorbeam la inceput despre reforma religioasa din secolul al XVI-lea, daca ne uitam cu atentie la tarile de mai sus vom constata, fara surprize, ca ele se situeaza fie la sud de muntii Alpi (Grecia, Italia, Portugalia, Spania), fie nu au avut o apetenta deosebita pentru protestantism (Franta), fie, in cazul celei din urma (Irlanda), desi este o tara nordica, este totusi catolica. Avem de-a face, si spun aceasta fara nicio conotatie negativa ci doar ca o constatare, cu tari meridionale si latine, sau doar ortodoxe sau catolice.
Daca trecem aceasta linie de demarcatie, intalnim principalul pilon de sustinere a economiei Zonei Euro, Germania, care face eforturi serioase pentru a se redresa, iar rezultatele, departe de a fi spectaculoase, sunt totusi pozitive; de asemenea, tarile nordice, care rezista cu indarjire in fata crizei si care, daca e sa dam crezare studiilor sociologice, afiseaza cel mai solid nivel de optimism, cu mult peste media europeana. Acestea sunt tarile majoritar protestante.
Sunt tarile cu o populatie protestanta mai pregatite si mai motivate sa face fata crizei economice? Poate ca aceasta ipoteza - a relatiei dintre mediul cultural, etic si religios al unei societati si performantele economice ale acesteia in conditii de criza - este insuficient fudamentata si argumentata. Desigur, mi-ar fi foarte usor sa caut argumente suplimentare chiar la noi acasa, insa nu mi se pare ca ar fi un demers fair-play. In Romania, toate componentele societatii sunt inca atat de bulversate, defecte si de zbuciumate, incat pot oferi argumente convenabile pentru aproape orice. Ma voi margini doar sa constat ca una dintre "perlele intelepciunii" noastre ortodoxe in fata vicisitudinilor vietii este cea care spune ca "Domnul a dat, Domnul a luat, Domnul fie laudat..."
Esential pentru contabili - Monografii contabile complete
Monografie contabila indemnizatie de mobilitate
Clauza de mobilitate: cadru legal | Tratament fiscal | Declarare in D112 | Monografie contabilaIndemnizatia de mobilitate se acorda salariatilor care au prevazuta in contractul individual de munca o clauza de mobilitate, in conditiile art. 25 din Codul muncii. Din punct de vedere contabil si fiscal, angajatorul trebuie sa stabileasca modul corect de inregistrare a acestei prestatii, tratamentul fiscal aplicabil si documentele justificative necesare.In acest articol prezentam monografia contabila...
vezi AICI monografia << Cabinete veterinare: monografia contabila si regim TVA
Regim TVA pentru prestarea serviciilor veterinare | Monografia contabila servicii cabinete veterinare | Documentele primare pentru gestiune si consumCabinetele veterinare combina de obicei doua activitati: prestarea de servicii (consultatii, interventii, tratamente) si vanzarea de produse, precum hrana pentru animale, medicamente sau accesorii. In acest articol analizam care este monografia contabila aferenta serviciilor prestate de cabinetele veterinare si principalele reglementari cu privire...
vezi AICI monografia << Monografia contabila a unei case de schimb valutar
Functionare case de schimb valutar- cadru legal | Aspecte fiscale | Aspecte contabile | Monografia contabilaCasele de schimb valutar sunt societati autorizate pentru activitati de schimb valutar si functioneaza conform reglementarilor contabile generale, fiind considerate institutii financiare nebancare. In acest articol vom prezenta aspecte fiscal-contabile generale ale caselor de schimb valutar si exemple de monografii contabile pentru operatiunile desfasurate de aceste societati.Ce trebuie sa...
vezi AICI monografia << Monografie contabila comisioane aferente unui credit bancar
Contractarea unui credit bancar, in special in cazul liniilor de finantare mai complexe, vine adesea insotita de o serie de comisioane suplimentare, a caror inregistrare contabila corecta ridica frecvent semne de intrebare. Printre acestea se numara comisionul de angajament (perceput pentru suma netrasa din facilitate) si comisionul de administrare (amortizabil pe durata creditului), fiecare cu un tratament contabil si fiscal distinct, in functie de natura sa economica. In articolul de fata...
vezi AICI monografia << Cedarea si preluarea contractelor de leasing (novatie): monografie contabila si reglementari cheie
Cedarea si preluarea contractului de leasing financiar a devenit o practica tot mai intalnita in contextul economic dificil prin care trecem de ceva ani. Din punct de vedere juridic, aceasta operatiune poarta denumirea de novatie.In acest articol vom analiza ce inseamna din punct de vedere legal novatia si cum se inregistreaza in contabilitatea cedarea si preluarea contractelor de leasing.Ce este novatiaConform prevederilor art. 1609 din Codul civil, novatia se produce atunci cand un debitor nou...
vezi AICI monografia << Reducerea capitalului social: monografie contabila si reglementari cheie
Reducerea capitalului social este o operatiune care poate fi realizata cu respectarea prevederilor Legii nr. 31/1990. Fie ca este determinata de pierderi acumulate, fie ca raspunde altor nevoi ale societatii - precum retragerea unor asociati sau restituirea unei parti din aporturi -, operatiunea presupune parcurgerea unor pasi procedurali stricti si inregistrarea corecta in contabilitate a efectelor acesteia.Ce trebuie sa stii pe scurt:Modul de reflectare in contabilitate difera in functie de...
vezi AICI monografia << Monografie contabila achizitie echipamente pontaj angajati
Firmele care investesc in sisteme electronice de pontaj fie pe baza de card, fie pe baza de amprenta, trebuie sa stie ca o astfel de achizitie presupune un pachet mai complex de costuri - cartele de pontaj, implementarea si configurarea aplicatiei, licentele software si abonamentul de comunicare a datelor -, fiecare cu un tratament contabil distinct.In acest articol prezentam monografia contabila aplicabila pentru un astfel de sistem, pornind de la un exemplu concret.Reglementari cheieInainte de...
vezi AICI monografia << Achizitie panouri fotovoltaice: monografie contabila, tratament fiscal si regim TVA
Achizitia de panouri fotovoltaice de catre o societate presupune, dincolo de investitia propriu-zisa, o serie de aspecte contabile si fiscale care trebuie tratate corect: incadrarea panourilor in Catalogul mijloacelor fixe, inregistrarea in contabilitate, posibilitatea aplicarii scutirii de impozit pe profitul reinvestit si regimul de TVA corect. In acest articol, analizam toate aceste aspecte importante.Incadrarea panourilor fotovoltaice in Catalogul mijloacelor fixePanourile fotovoltaice nu se...
vezi AICI monografia << Lichidare Societate cu Transfer Imobil catre Asociat: Monografie Contabila
Distribuirea unui imobil in cadrul operatiunii de lichidare implica atat inregistrari contabile specifice, cat si analiza obligatiilor fiscale si, dupa caz, impozitarea veniturilor obtinute de asociat.In acest articol prezentam care este tratamentul fiscal aplicabil transferului unui imobil catre asociat in etapa lichidarii societatii, ce documente trebuie intocmite, care sunt monografiile contabile corespunzatoare si ce aspecte trebuie avute in vedere pentru a evita erorile ce pot genera...
vezi AICI monografia << 



 de Redactia Conta

 Copyright Conta Online / Conta.ro 2006 - 2026. Toate Drepturile rezervate