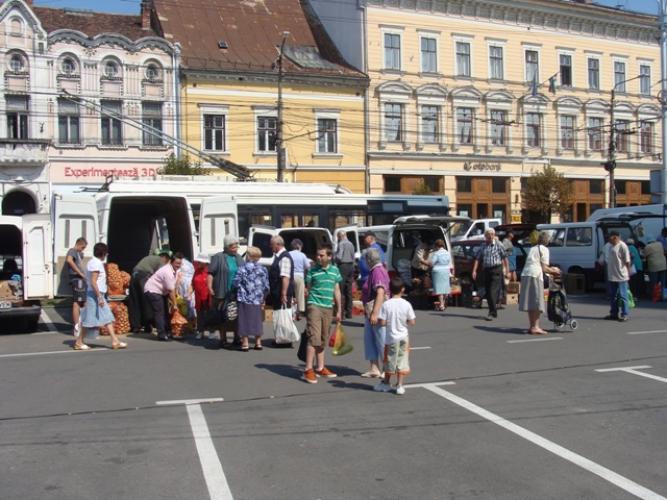
UDMR a rupt protocolul de colaborare cu PDL la Cluj, din cauza unei piete de zarzavat. Primarul PDL al orasului a considerat oportun sa organizeze in Piata Unirii o zi de targ cu produse traditionale, cu flori si zarzavaturi, numai pentru producatorii locali. Practic, acestia sosesc cu marfa pe platoul central, statau o zi cu rotile, pepenii si cartofii lor, apoi pleaca. Asa s-a si intamplat, doar ca de aici a iesit o mare suparare, iar UDMR Cluj a rupt protocolul cu PDL si a decretat: aici, coalitia nu mai exista!
Trebuie sa reamintim faptul ca politica UDMR a fost perceputa multa vreme ca fiind una determinata, calculata pas cu pas si foarte diplomata. Tocmai de aceea, greselile sale din ultima vreme apropo de regionalizare, de Rosia Montana, de cazul Laszlo Borbely, sau de o simpla piata de zarzavat arata o scadere a gradului de inteligenta politica, o degradare dezamagitoare a stilului de a face politica al acestei formatiuni.
Daca altadata isi alegeau teme majore cu care sa iasa la rampa sau isi respectau cu strictete declaratiile pe un subiect anume, acum au ajuns ca niste tate sa se ratoiasca pe nimicuri, sa dea inapoi de la un obiectiv major cum a fost opozitia la Rosia Montana sau sa uite ce spuneau cu cativa ani in urma despre regionalizare.
De la o admiratie discreta, poate chiar invidie enervanta pe care o starneau in randul celorlalte partide dar si presei, liderii UDMR au pierdut in ultima vreme pas cu pas, pana cand s-a ajuns la bancuri despre Kelemen Hunor si Cseke Attila, situatie de neconceput pana de curand.
Nu putem sa nu remarcam ca schimbarea aceasta a intervenit dupa ce Kelemen Hunor a venit la conducerea UDMR, iar dezamagirea este tot mai mare avand in vedere ca ministrul Culturii este un om tanar, ne-am fi asteptat sa ridice nivelul politic al formatiunii si nu sa rataceasca in labirintul confuziilor.
Ce s-a intamplat la Cluj demonstreaza ca mare parte dintre politicienii maghiari nu au fler si nici gandire economica. Ei nu au scopuri pragmatice privind intreaga comunitate, ci oportunitati de afaceri pentru o elita minoritara, un fel de clica de partid. Altfel, cum e posibil sa nu intuiesti potentialul de beneficiu economic si popularitate pe care-l pierzi daca te infurii pe o piata volanta pentru producatorii autohtoni care sunt si etnici maghiari?
Decizia liderilor clujeni de a taxa conducerea PDL a orasului pentru ca face o piata volanta de legume in spatiul central, considerat simbolic teritoriul etnicilor maghiari, nu mai este un gest de fidelizare a electoratului propriu ci unul isteric, de proasta inspiratie. Sacralitatea pietei din jurul statuii lui Matei Corvin nu se profaneaza prin faptul ca acolo se vand legume. Si acum un secol, daca te uiti la fotografiile Clujului vechi, acolo se adunau negustorii sambata la targ.
Dar nici macar acesta nu este argumentul pentru care liderii UDMR sa fie mai calmi pe acest subiect, ci acela ca viata din piata unui oras este de preferat pustietatii reci si distante. UDMR ar trebui sa inteleaga ca viitorul orasului, ca si al sau ca formatiune politica, depinde tot mai mult de cat se implica in viata reala a unor comunitati, indiferent ce limba vorbesc si ca, in vremuri ca acestea, rationalitatea economica trebuie sa primeze chiar si pentru ei.
Esential pentru contabili - Monografii contabile complete
Monografie contabila indemnizatie de mobilitate
Clauza de mobilitate: cadru legal | Tratament fiscal | Declarare in D112 | Monografie contabilaIndemnizatia de mobilitate se acorda salariatilor care au prevazuta in contractul individual de munca o clauza de mobilitate, in conditiile art. 25 din Codul muncii. Din punct de vedere contabil si fiscal, angajatorul trebuie sa stabileasca modul corect de inregistrare a acestei prestatii, tratamentul fiscal aplicabil si documentele justificative necesare.In acest articol prezentam monografia contabila...
vezi AICI monografia << Cabinete veterinare: monografia contabila si regim TVA
Regim TVA pentru prestarea serviciilor veterinare | Monografia contabila servicii cabinete veterinare | Documentele primare pentru gestiune si consumCabinetele veterinare combina de obicei doua activitati: prestarea de servicii (consultatii, interventii, tratamente) si vanzarea de produse, precum hrana pentru animale, medicamente sau accesorii. In acest articol analizam care este monografia contabila aferenta serviciilor prestate de cabinetele veterinare si principalele reglementari cu privire...
vezi AICI monografia << Monografia contabila a unei case de schimb valutar
Functionare case de schimb valutar- cadru legal | Aspecte fiscale | Aspecte contabile | Monografia contabilaCasele de schimb valutar sunt societati autorizate pentru activitati de schimb valutar si functioneaza conform reglementarilor contabile generale, fiind considerate institutii financiare nebancare. In acest articol vom prezenta aspecte fiscal-contabile generale ale caselor de schimb valutar si exemple de monografii contabile pentru operatiunile desfasurate de aceste societati.Ce trebuie sa...
vezi AICI monografia << Monografie contabila comisioane aferente unui credit bancar
Contractarea unui credit bancar, in special in cazul liniilor de finantare mai complexe, vine adesea insotita de o serie de comisioane suplimentare, a caror inregistrare contabila corecta ridica frecvent semne de intrebare. Printre acestea se numara comisionul de angajament (perceput pentru suma netrasa din facilitate) si comisionul de administrare (amortizabil pe durata creditului), fiecare cu un tratament contabil si fiscal distinct, in functie de natura sa economica. In articolul de fata...
vezi AICI monografia << Cedarea si preluarea contractelor de leasing (novatie): monografie contabila si reglementari cheie
Cedarea si preluarea contractului de leasing financiar a devenit o practica tot mai intalnita in contextul economic dificil prin care trecem de ceva ani. Din punct de vedere juridic, aceasta operatiune poarta denumirea de novatie.In acest articol vom analiza ce inseamna din punct de vedere legal novatia si cum se inregistreaza in contabilitatea cedarea si preluarea contractelor de leasing.Ce este novatiaConform prevederilor art. 1609 din Codul civil, novatia se produce atunci cand un debitor nou...
vezi AICI monografia << Reducerea capitalului social: monografie contabila si reglementari cheie
Reducerea capitalului social este o operatiune care poate fi realizata cu respectarea prevederilor Legii nr. 31/1990. Fie ca este determinata de pierderi acumulate, fie ca raspunde altor nevoi ale societatii - precum retragerea unor asociati sau restituirea unei parti din aporturi -, operatiunea presupune parcurgerea unor pasi procedurali stricti si inregistrarea corecta in contabilitate a efectelor acesteia.Ce trebuie sa stii pe scurt:Modul de reflectare in contabilitate difera in functie de...
vezi AICI monografia << Monografie contabila achizitie echipamente pontaj angajati
Firmele care investesc in sisteme electronice de pontaj fie pe baza de card, fie pe baza de amprenta, trebuie sa stie ca o astfel de achizitie presupune un pachet mai complex de costuri - cartele de pontaj, implementarea si configurarea aplicatiei, licentele software si abonamentul de comunicare a datelor -, fiecare cu un tratament contabil distinct.In acest articol prezentam monografia contabila aplicabila pentru un astfel de sistem, pornind de la un exemplu concret.Reglementari cheieInainte de...
vezi AICI monografia << Achizitie panouri fotovoltaice: monografie contabila, tratament fiscal si regim TVA
Achizitia de panouri fotovoltaice de catre o societate presupune, dincolo de investitia propriu-zisa, o serie de aspecte contabile si fiscale care trebuie tratate corect: incadrarea panourilor in Catalogul mijloacelor fixe, inregistrarea in contabilitate, posibilitatea aplicarii scutirii de impozit pe profitul reinvestit si regimul de TVA corect. In acest articol, analizam toate aceste aspecte importante.Incadrarea panourilor fotovoltaice in Catalogul mijloacelor fixePanourile fotovoltaice nu se...
vezi AICI monografia << Lichidare Societate cu Transfer Imobil catre Asociat: Monografie Contabila
Distribuirea unui imobil in cadrul operatiunii de lichidare implica atat inregistrari contabile specifice, cat si analiza obligatiilor fiscale si, dupa caz, impozitarea veniturilor obtinute de asociat.In acest articol prezentam care este tratamentul fiscal aplicabil transferului unui imobil catre asociat in etapa lichidarii societatii, ce documente trebuie intocmite, care sunt monografiile contabile corespunzatoare si ce aspecte trebuie avute in vedere pentru a evita erorile ce pot genera...
vezi AICI monografia << 



 de Redactia Conta

 Copyright Conta Online / Conta.ro 2006 - 2026. Toate Drepturile rezervate