Municipiul Cluj-Napoca, unul dintre cele mai mari orase din Transilvania, nu are un inel rutier ocolitor, care sa permita traficului de tranzit sa inconjoare orasul. Situatia prezinta un disconfort sporit si datorita situarii geografice a localitatii, ea fiind situata intr-o depresiune, pe "fundul unui cazan". Ca o ironie, primul drum construit in ultimii ani care joaca rolul de drum ocolitor pentru oras este chiar Autostrada Transilvania, adica acei 53 de km realizati in nu mai putin de 7 ani, care pleaca de langa Campia Turzii si se termina la cativa km la vest de municipiu. Autostrada face astfel oficiile de drum ocolitor pe segmentul de sud-vest.
Dar autostrada nu este, cum s-ar putea crede, un record pentru incetineala cu care se fac drumuri in Romania. Planurile privind inelul de ocolire al Clujului sunt cel putin tot atat de vechi ca si autostrada ardelenilor. In anul 2006, pe cand actualul prim-ministru, Emil Boc, era inca primar al orasului, a fost aprobat proiectul de realizare a variantei ocolitoare pe directia nord-est. Dintre toate variantele de ocolire, aceasta parea cea mai putin costisitoare. Cea mai mare parte a drumului de centura se suprapune unui drum deja existent, din care doar trei km insoteau cu aproximatie un drum de pamant.
In primii doi ani dupa aprobarea proiecului, s-a lucrat la fundatia drumului si s-a turnat ceva asfalt, numai bun pentru ca tinerii automobilisti clujeni sa organizeze "liniute" nocturne: drumul incepea de nicaieri si sfarsea tot acolo. In urma cu cateva saptamani, drumarii clujeni anuntau ca varianta ocolitoare de nord-est ar putea fi data in functiune la sfarsitul lunii mai. Cu aceasta ocazie, media locala a descoperit ca lucrarile sunt blocate de patru sau cinci familii, care refuza sa puna terenul la dispozitia drumarilor, intrucat nu li s-au platit sumele cuvenite pentru exproprierea imobilelor. Mai mult chiar, sumele indicate initial in documentele de expropriere le fusesera sensibil diminuate.
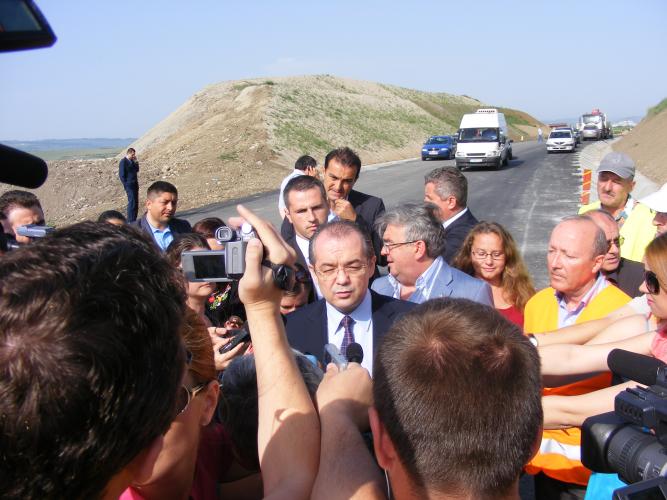
Sosit miercuri dimineata intr-o vizita-fulger la Cluj-Napoca, permierul Emil Boc a anuntat ca guvernul a alocat banii necesari pentru finalizarea tronsonului. "Incepand de maine, banii vor fi consemnati in conturile proprietarilor", a anuntat premierul. "Astfel, nu mai exista niciun obstacol ca, la inceputul lunii iulie, sa fie data in functiune aceasta portiune de centura ocolitoare si dat in folosinta. Vom scoate astfel in afara Clujului inca o parte din traficul greu". Cu toate acestea, expropriatii, sositi si ei la fata locului, in ciuda opozitiei politiei, au jurat ca drumul nu va fi gata pana cand nu-si vor fi primit toti banii, nu numai sumele diminuate. Premierul nu s-a lasat mai prejos si a declarat ca nu-l intereseaza opozitia fostilor proprietari, ca este vorba despre o investitie de interes public.
Daca varianta ocolitoare va fi intr-adevar finalizata la inceputul lunii iulie, acesta va fi si finalul istoriei de 5 ani pentru finalizarea a 3 km de drum. In ceea ce priveste varianta ocolitoare a Clujului pe directia sud-est, care, de data aceasta, se intinde pe mai bine de 20 de km, premierul a dat asigurari ca va fi terminata pana la sfarsitul anului. Cu precizarea ca aceasta varianta ocolitoare este una dintre cele mai scumpe din istoria contemporana a Romaniei: inceputa tot in 2006, a costat pana acum aproape 200 de milioane de euro. Adica aproape 10 milioane de euro pe kilometru.
Nu doar Clujul este lipsit de variante ocolitoare pentru transportul rutier. Localitati mai mici, precum Sebes, Orastie sau Alesd, pentru a aminti doar cateva, sunt efectiv sufocate de traficul de tranzit. Scuzele autoritatilor se reduc, de fiecare data, la invocarea lipsei finantarii pentru astfel de lucrari.
In acelasi timp, se fac sali de sport, terenuri de fotbal si parcuri la sate. Este, poate, cel mai izbitor exemplu care arata cum nu reusim sa ne stabilim corect prioritatile.
Esential pentru contabili - Monografii contabile complete
Monografie contabila indemnizatie de mobilitate
Clauza de mobilitate: cadru legal | Tratament fiscal | Declarare in D112 | Monografie contabilaIndemnizatia de mobilitate se acorda salariatilor care au prevazuta in contractul individual de munca o clauza de mobilitate, in conditiile art. 25 din Codul muncii. Din punct de vedere contabil si fiscal, angajatorul trebuie sa stabileasca modul corect de inregistrare a acestei prestatii, tratamentul fiscal aplicabil si documentele justificative necesare.In acest articol prezentam monografia contabila...
vezi AICI monografia << Cabinete veterinare: monografia contabila si regim TVA
Regim TVA pentru prestarea serviciilor veterinare | Monografia contabila servicii cabinete veterinare | Documentele primare pentru gestiune si consumCabinetele veterinare combina de obicei doua activitati: prestarea de servicii (consultatii, interventii, tratamente) si vanzarea de produse, precum hrana pentru animale, medicamente sau accesorii. In acest articol analizam care este monografia contabila aferenta serviciilor prestate de cabinetele veterinare si principalele reglementari cu privire...
vezi AICI monografia << Monografia contabila a unei case de schimb valutar
Functionare case de schimb valutar- cadru legal | Aspecte fiscale | Aspecte contabile | Monografia contabilaCasele de schimb valutar sunt societati autorizate pentru activitati de schimb valutar si functioneaza conform reglementarilor contabile generale, fiind considerate institutii financiare nebancare. In acest articol vom prezenta aspecte fiscal-contabile generale ale caselor de schimb valutar si exemple de monografii contabile pentru operatiunile desfasurate de aceste societati.Ce trebuie sa...
vezi AICI monografia << Monografie contabila comisioane aferente unui credit bancar
Contractarea unui credit bancar, in special in cazul liniilor de finantare mai complexe, vine adesea insotita de o serie de comisioane suplimentare, a caror inregistrare contabila corecta ridica frecvent semne de intrebare. Printre acestea se numara comisionul de angajament (perceput pentru suma netrasa din facilitate) si comisionul de administrare (amortizabil pe durata creditului), fiecare cu un tratament contabil si fiscal distinct, in functie de natura sa economica. In articolul de fata...
vezi AICI monografia << Cedarea si preluarea contractelor de leasing (novatie): monografie contabila si reglementari cheie
Cedarea si preluarea contractului de leasing financiar a devenit o practica tot mai intalnita in contextul economic dificil prin care trecem de ceva ani. Din punct de vedere juridic, aceasta operatiune poarta denumirea de novatie.In acest articol vom analiza ce inseamna din punct de vedere legal novatia si cum se inregistreaza in contabilitatea cedarea si preluarea contractelor de leasing.Ce este novatiaConform prevederilor art. 1609 din Codul civil, novatia se produce atunci cand un debitor nou...
vezi AICI monografia << Reducerea capitalului social: monografie contabila si reglementari cheie
Reducerea capitalului social este o operatiune care poate fi realizata cu respectarea prevederilor Legii nr. 31/1990. Fie ca este determinata de pierderi acumulate, fie ca raspunde altor nevoi ale societatii - precum retragerea unor asociati sau restituirea unei parti din aporturi -, operatiunea presupune parcurgerea unor pasi procedurali stricti si inregistrarea corecta in contabilitate a efectelor acesteia.Ce trebuie sa stii pe scurt:Modul de reflectare in contabilitate difera in functie de...
vezi AICI monografia << Monografie contabila achizitie echipamente pontaj angajati
Firmele care investesc in sisteme electronice de pontaj fie pe baza de card, fie pe baza de amprenta, trebuie sa stie ca o astfel de achizitie presupune un pachet mai complex de costuri - cartele de pontaj, implementarea si configurarea aplicatiei, licentele software si abonamentul de comunicare a datelor -, fiecare cu un tratament contabil distinct.In acest articol prezentam monografia contabila aplicabila pentru un astfel de sistem, pornind de la un exemplu concret.Reglementari cheieInainte de...
vezi AICI monografia << Achizitie panouri fotovoltaice: monografie contabila, tratament fiscal si regim TVA
Achizitia de panouri fotovoltaice de catre o societate presupune, dincolo de investitia propriu-zisa, o serie de aspecte contabile si fiscale care trebuie tratate corect: incadrarea panourilor in Catalogul mijloacelor fixe, inregistrarea in contabilitate, posibilitatea aplicarii scutirii de impozit pe profitul reinvestit si regimul de TVA corect. In acest articol, analizam toate aceste aspecte importante.Incadrarea panourilor fotovoltaice in Catalogul mijloacelor fixePanourile fotovoltaice nu se...
vezi AICI monografia << Lichidare Societate cu Transfer Imobil catre Asociat: Monografie Contabila
Distribuirea unui imobil in cadrul operatiunii de lichidare implica atat inregistrari contabile specifice, cat si analiza obligatiilor fiscale si, dupa caz, impozitarea veniturilor obtinute de asociat.In acest articol prezentam care este tratamentul fiscal aplicabil transferului unui imobil catre asociat in etapa lichidarii societatii, ce documente trebuie intocmite, care sunt monografiile contabile corespunzatoare si ce aspecte trebuie avute in vedere pentru a evita erorile ce pot genera...
vezi AICI monografia << 



 de Redactia Conta

 Copyright Conta Online / Conta.ro 2006 - 2026. Toate Drepturile rezervate