Politic, dilema restructurarii teritorial-administrative pare ca s-a dezumflat: anuntul oficial venit luni, 27 iunie, este ca se amana punerea problemei pana in toamna. Dupa orgolii inflamate si declaratii politice datatoare de suspans, rezolvarea pare a fi: episodul urmator. Presedintele a presat, a adus pe masa problema, premierul a formulat-o si i-a dat si o rezolvare, dar toate s-au impiedicat in partenerul de guvernare, UDMR. Acesta a refuzat ca Harghita, Covasna si Mures sa fie alaturate oricaror altor judete pentru a forma cele opt judete mari. Argumentele au fost periculos de aproape de ideea de puritate etnica, ele gravitand in jurul armoniei etnice, culturale, traditiei, si asa mai departe.
Negocierea s-a purtat direct la varf. Presedintele a facut oferte, a prezentat variante, dar discutiile s-au sfarsit fara rezultate. Oferte "de nerefuzat" cum ar fi 8 + 2, sau judet separat Harghita + Covasna, au ramas fara ecou. Evident pentru ca formula completa era Harghita + Covasna + Mures si acum e un moment pe care UDMR il vede clar de tipul: "acu ori niciodata", pentru realizarea Tinutului Secuiesc care a bantuit cosmarele nationaliste de la revolutie incoace.
Ceea ce scapa azi, la prezentarea rezultatului final al deliberarilor politice intre cei doi parteneri de guvernare PDL si UDMR, este costul neintelegerii. Demersul in forta a pornit sub sloganul "pierdem bani europeni". Conform informatiei initiale, Uniunea Europeana ne cerea sa ne reorganizam administrativ pentru o mai buna absorbtie de fonduri, in joc fiind zece miliarde de euro, prin programul de Dezvoltare al Comisiei Europene. Azi, in balanta nu mai apar banii. Ori ei nu au fost o miza de la inceput, ori stabilitatea coalitiei este estimata de parteneri la mai mult de atat. Oricum ar fi, chestiunea banilor ramane nementionata.
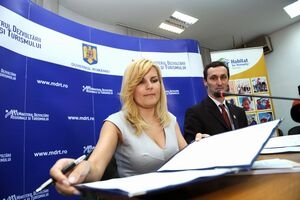
Iese in schimb in lumina reflectoarelor ministrul Elena Udrea, cu atitudine de elev premiant. La ministerul pe care il conduce este oricum in program o initiativa in linia reorganizarii administrative, respectiv reorganizarea Inspectoratului de Stat in Constructii dupa modelul celor opt regiuni.
"Cel putin la mine la minister, deja am proiecte pentru Inspectoratul de Stat in Constructii, pe care-l reorganizam pe forma de regiuni de dezvoltare economica si vreau sa spun ca avem o reducere de 18% la personal si de 15% la cheltuieli, plus faptul ca o multime de sedii din fiecare judet raman disponibile si le putem pune la dispozitia primariilor", a precizat Udrea, inainte de sedinta BPN al PDL.
"Vreau sa va spun ca, din posturile care se reduc, cele mai multe sunt posturi de soferi si de secretare si, sigur, foarte multe posturi de sefi. Deci la nivelul judetelelor nu mai vorbim de sefi, vorbim de inspectori in constructii care isi vor face treaba, iar un aparat de conducere va exista doar la nivelul regiunii. Dispar 125 de posturi din totalul de 865", a mai declarat ministrul citat de Mediafax.
Suna a trivializare a situatiei si mizei exprimate initial: de la abordarea in forta, cu vehicularea unor idei legate de iminenta, de asumarea raspunderii guvernului, de teritorii reclamate, trecem la o abordare usor functionareasca. O institutie are amabilitatea de a renunta la soferi, secretare si "sefi" si chestiunea e deja in linia ideologica a restructurarii administrative.
Cu rol de concluzie asupra subiectului, in adresarea catre Parlament de luni, 27 iunie, presedintele nu a trecut cu vederea problema terminata abrupt si neclar a reorganizarii teritoriale. Pledoaria sa vizeaza nevoia tarii de a "respira", si invoca un moment istoric in care nu se mai justifica suprapunerea sutructurilor cu rol de supraveghere. E de fapt o formula de apel la bun-simt. Dupa o lupta politica, presedintele apeleaza publicul cu argumentele unei perspective pe care toti o consideram rezonabila: descarcarea de structuri si agentii, "un numar mai mic de stampile" pentru individ sau entitate organizationala. Si incheie cu invitatia la reflectie si compromis.
Am afirmat deja in primul material aparut aici pe aceasta tema ca sunt de parere ca reorganizarea administrativa a Romaniei e de dorit, exact din motivele legate de eficienta si flexibilitatea aparatului de stat. Mai spuneam si cred cu tarie ca e foarte usor sa omoram politic ideea.
Acum ea pare sa se disipeze discret, dupa o lupta exclusiv politica. Atat in interiorul coalitiei, cat si in atitudinea opozitiei, care afirma saptamana trecuta intentia de a reface actuala organizare dupa castigarea alegerilor.
Dupa atatea dezamagiri, clasa politica nu are creditul necesar ca noi sa credem ca initiativa de reorganizare administrativa chiar pornea de la toate argumentele de mai sus. Dar cu siguranta isi poate asuma pe deplin creditul de a fi stricat-o. Din pacate, fara a pune in loc nimic mai substantial decat capetele cazute ale secretarelor din Inspectoratul pentru Constructii.
Esential pentru contabili - Monografii contabile complete
Monografia contabila a unei case de schimb valutar
Functionare case de schimb valutar- cadru legal | Aspecte fiscale | Aspecte contabile | Monografia contabilaCasele de schimb valutar sunt societati autorizate pentru activitati de schimb valutar si functioneaza conform reglementarilor contabile generale, fiind considerate institutii financiare nebancare. In acest articol vom prezenta aspecte fiscal-contabile generale ale caselor de schimb valutar si exemple de monografii contabile pentru operatiunile desfasurate de aceste societati.Ce trebuie sa...
vezi AICI monografia << Monografie contabila comisioane aferente unui credit bancar
Contractarea unui credit bancar, in special in cazul liniilor de finantare mai complexe, vine adesea insotita de o serie de comisioane suplimentare, a caror inregistrare contabila corecta ridica frecvent semne de intrebare. Printre acestea se numara comisionul de angajament (perceput pentru suma netrasa din facilitate) si comisionul de administrare (amortizabil pe durata creditului), fiecare cu un tratament contabil si fiscal distinct, in functie de natura sa economica. In articolul de fata...
vezi AICI monografia << Cedarea si preluarea contractelor de leasing (novatie): monografie contabila si reglementari cheie
Cedarea si preluarea contractului de leasing financiar a devenit o practica tot mai intalnita in contextul economic dificil prin care trecem de ceva ani. Din punct de vedere juridic, aceasta operatiune poarta denumirea de novatie.In acest articol vom analiza ce inseamna din punct de vedere legal novatia si cum se inregistreaza in contabilitatea cedarea si preluarea contractelor de leasing.Ce este novatiaConform prevederilor art. 1609 din Codul civil, novatia se produce atunci cand un debitor nou...
vezi AICI monografia << Reducerea capitalului social: monografie contabila si reglementari cheie
Reducerea capitalului social este o operatiune care poate fi realizata cu respectarea prevederilor Legii nr. 31/1990. Fie ca este determinata de pierderi acumulate, fie ca raspunde altor nevoi ale societatii - precum retragerea unor asociati sau restituirea unei parti din aporturi -, operatiunea presupune parcurgerea unor pasi procedurali stricti si inregistrarea corecta in contabilitate a efectelor acesteia.Ce trebuie sa stii pe scurt:Modul de reflectare in contabilitate difera in functie de...
vezi AICI monografia << Monografie contabila achizitie echipamente pontaj angajati
Firmele care investesc in sisteme electronice de pontaj fie pe baza de card, fie pe baza de amprenta, trebuie sa stie ca o astfel de achizitie presupune un pachet mai complex de costuri - cartele de pontaj, implementarea si configurarea aplicatiei, licentele software si abonamentul de comunicare a datelor -, fiecare cu un tratament contabil distinct.In acest articol prezentam monografia contabila aplicabila pentru un astfel de sistem, pornind de la un exemplu concret.Reglementari cheieInainte de...
vezi AICI monografia << Achizitie panouri fotovoltaice: monografie contabila, tratament fiscal si regim TVA
Achizitia de panouri fotovoltaice de catre o societate presupune, dincolo de investitia propriu-zisa, o serie de aspecte contabile si fiscale care trebuie tratate corect: incadrarea panourilor in Catalogul mijloacelor fixe, inregistrarea in contabilitate, posibilitatea aplicarii scutirii de impozit pe profitul reinvestit si regimul de TVA corect. In acest articol, analizam toate aceste aspecte importante.Incadrarea panourilor fotovoltaice in Catalogul mijloacelor fixePanourile fotovoltaice nu se...
vezi AICI monografia << Lichidare Societate cu Transfer Imobil catre Asociat: Monografie Contabila
Distribuirea unui imobil in cadrul operatiunii de lichidare implica atat inregistrari contabile specifice, cat si analiza obligatiilor fiscale si, dupa caz, impozitarea veniturilor obtinute de asociat.In acest articol prezentam care este tratamentul fiscal aplicabil transferului unui imobil catre asociat in etapa lichidarii societatii, ce documente trebuie intocmite, care sunt monografiile contabile corespunzatoare si ce aspecte trebuie avute in vedere pentru a evita erorile ce pot genera...
vezi AICI monografia << Achizitii de bunuri si servicii din afara UE. Monografie contabila si tratament fiscal
Achizitiile de bunuri si servicii de la parteneri din afara Uniunii Europene implica o serie de particularitati fiscale si contabile pe care orice societate trebuie sa le trateze corect pentru a evita erori de raportare sau riscuri la un eventual control fiscal. De la incadrarea operatiunilor din perspectiva TVA si a taxarii inverse, pana la inregistrarile contabile specifice importurilor si serviciilor prestate de nerezidenti, fiecare tranzactie necesita o analiza atenta a documentelor...
vezi AICI monografia << Monografie contabila completa pentru florarii: vanzari, stocuri si flori degradate
Activitatea unui magazin de flori presupune o eviden contabil atent, având în vedere specificul produselor comercializate, caracterul perisabil al stocurilor i diversitatea operaiunilor economice desfurate zilnic. De la achiziia florilor i materialelor decorative, pân la vânzrile directe si online, toate aceste operaiuni trebuie înregistrate corect pentru a asigura o gestionare eficient a afacerii i respectarea obligaiilor fiscale.Vom prezenta in...
vezi AICI monografia << 



 de Redactia Conta

 Copyright Conta Online / Conta.ro 2006 - 2026. Toate Drepturile rezervate