În acest sfarsit de saptamana, joi si vineri, la Bruxelles, se va desfasura reuniunea Consiliului European de iarna, reuniune aflata sub semnul imperativ al gasirii unei cai comune de evitare a unei crize generalizate a Zonei euro. Tot cu aceasta ocazie, va avea loc ceremonia semnarii Tratatului de aderare a Croatiei la Uniunea Europeana.
Evenimentul semnarii Tratatului de aderare a Croatiei la Uniunea Europeana capata, in acest context, un sens simbolic. Uniunea primeste un nou membru chiar in momentul in care soliditatea edificiului sau este pus, mai mult ca niciodata, sub semnul intrebarii. Noua venita are insa in fata un spectacol cum n-a mai vazut pana acum: liderii incontestabili ai uniunii, cancelarul Merkel si presedintele Sarkozy au promis ca nu vor pleca acasa de la aceasta reuniune pana nu vor fi repus euro si incredere in economia europeana pe fagasul cel bun.
La ce anume s-au gandit cei doi? Într-o scrisoare adresata presedintelui Consiliului European, Herman van Rompuy, Sarkozy si Merkel propun ca tarile UE - pentru inceput cele din zona euro - sa aiba un sistem comun de impozitare a corporatiilor si a tranzactiilor financiare. Acest sistemul fiscal comun ar urma sa se aplice initial celor 17 state membre ale zonei euro, dar cei doi lideri indeamna toate cele 27 de state europene sa adopte un sistem financiar integrat prin modificarea tratatelor. "Propunem ca noile reglementari si angajamente sa fie incluse in Tratatele europene. Altfel, statele din zona euro vor trebui sa mearga inainte, separat", insista cei doi lideri europeni.
Asadar, o politica bugetara comuna. Acest pas revolutionar in dezvoltarea Uniunii Europene ar trebui sa se materializeze prin modificarea tratatelor de aderare a tarilor membre, astfel incat noua politica fiscala comuna sa constituie litera de lege pentru toata lumea si sa nu mai dea posibilitatea unor accidente precum cel elen.
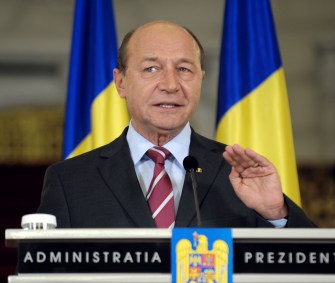
La Bucuresti, presedintele Traian Basescu se pregateste pentru reuniunea de iarna trepidand. Romania este, in momentul de fata, grav afectata de situatia din zona euro, spune presedintele nostru, tinand parca sa reaminteasca decidentilor unionali lunga perioada de blocaj prin care au trecut principalele institutii europene.
Basescu spune ca Zona euro provoaca prejudicii grave bugetului national, chiar daca Romania nu face (inca) parte din aceasta. "În lunile de vara, (...) CDS-ul nostru era la imprumuturi pe zece ani in jur de 200 de puncte, la un an, imprumuturile erau cu sub 100 de puncte. Aceasta este prima de asigurare pentru imprumuturi, iar in momentul de fata datorita neincrederii generate de intarzierile pentru Grecia, de ce se intampla in Italia, CDS-ul Romaniei la credite pentru zece ani a depasit 450 si merge in sus cu toata zona", a explicat Traian Basescu.
CDS inseamna "Credit Default Swap", adica prima de risc platita pentru un imprumut (o prima de asigurare a imprumutului) si se adauga la indicatorul de referinta (EURIBOR, LIBOR, etc), rezultand o dobanda care sta la baza negocierii unui imprumut. Adica, un CDS mare inseamna o dobanda mare si un credit scump.
Solutia romaneasca, mai explica presedintele Basescu, a fost "fortarea", in cadrul proiectului de buget pe 2012, a unui deficit de doar 1,9%, in situatia in care acesta ar fi putut ajunge pana la 3%, potrivit normelor UE acceptate. În plus, mai spune seful statului, pozitia Romaniei la Consiliul European va fi aceea ca, pentru moment, o solutie in ceea ce priveste zona euro este amendarea unor protocoale, urmand ca atunci cand va exista un consens la nivelul celor 27 de state membre sa se poata trece si la modificarea Tratatului UE.
Asadar, de la Bucuresti, solutiile par clare, in timp ce presedintele sustine ca, in ceea ce ne priveste, ne-am facut temele. Ramane doar ca si piata CDS-urilor sa creada acest lucru. Sa vedem insa ce se va discuta insa la reuniunea la sfarsitul acestei saptamani. Piata va reactiona si ea in functie de credibilitatea deciziilor luate la Bruxelles.
Esential pentru contabili - Monografii contabile complete
Monografie contabila indemnizatie de mobilitate
Clauza de mobilitate: cadru legal | Tratament fiscal | Declarare in D112 | Monografie contabilaIndemnizatia de mobilitate se acorda salariatilor care au prevazuta in contractul individual de munca o clauza de mobilitate, in conditiile art. 25 din Codul muncii. Din punct de vedere contabil si fiscal, angajatorul trebuie sa stabileasca modul corect de inregistrare a acestei prestatii, tratamentul fiscal aplicabil si documentele justificative necesare.In acest articol prezentam monografia contabila...
vezi AICI monografia << Cabinete veterinare: monografia contabila si regim TVA
Regim TVA pentru prestarea serviciilor veterinare | Monografia contabila servicii cabinete veterinare | Documentele primare pentru gestiune si consumCabinetele veterinare combina de obicei doua activitati: prestarea de servicii (consultatii, interventii, tratamente) si vanzarea de produse, precum hrana pentru animale, medicamente sau accesorii. In acest articol analizam care este monografia contabila aferenta serviciilor prestate de cabinetele veterinare si principalele reglementari cu privire...
vezi AICI monografia << Monografia contabila a unei case de schimb valutar
Functionare case de schimb valutar- cadru legal | Aspecte fiscale | Aspecte contabile | Monografia contabilaCasele de schimb valutar sunt societati autorizate pentru activitati de schimb valutar si functioneaza conform reglementarilor contabile generale, fiind considerate institutii financiare nebancare. In acest articol vom prezenta aspecte fiscal-contabile generale ale caselor de schimb valutar si exemple de monografii contabile pentru operatiunile desfasurate de aceste societati.Ce trebuie sa...
vezi AICI monografia << Monografie contabila comisioane aferente unui credit bancar
Contractarea unui credit bancar, in special in cazul liniilor de finantare mai complexe, vine adesea insotita de o serie de comisioane suplimentare, a caror inregistrare contabila corecta ridica frecvent semne de intrebare. Printre acestea se numara comisionul de angajament (perceput pentru suma netrasa din facilitate) si comisionul de administrare (amortizabil pe durata creditului), fiecare cu un tratament contabil si fiscal distinct, in functie de natura sa economica. In articolul de fata...
vezi AICI monografia << Cedarea si preluarea contractelor de leasing (novatie): monografie contabila si reglementari cheie
Cedarea si preluarea contractului de leasing financiar a devenit o practica tot mai intalnita in contextul economic dificil prin care trecem de ceva ani. Din punct de vedere juridic, aceasta operatiune poarta denumirea de novatie.In acest articol vom analiza ce inseamna din punct de vedere legal novatia si cum se inregistreaza in contabilitatea cedarea si preluarea contractelor de leasing.Ce este novatiaConform prevederilor art. 1609 din Codul civil, novatia se produce atunci cand un debitor nou...
vezi AICI monografia << Reducerea capitalului social: monografie contabila si reglementari cheie
Reducerea capitalului social este o operatiune care poate fi realizata cu respectarea prevederilor Legii nr. 31/1990. Fie ca este determinata de pierderi acumulate, fie ca raspunde altor nevoi ale societatii - precum retragerea unor asociati sau restituirea unei parti din aporturi -, operatiunea presupune parcurgerea unor pasi procedurali stricti si inregistrarea corecta in contabilitate a efectelor acesteia.Ce trebuie sa stii pe scurt:Modul de reflectare in contabilitate difera in functie de...
vezi AICI monografia << Monografie contabila achizitie echipamente pontaj angajati
Firmele care investesc in sisteme electronice de pontaj fie pe baza de card, fie pe baza de amprenta, trebuie sa stie ca o astfel de achizitie presupune un pachet mai complex de costuri - cartele de pontaj, implementarea si configurarea aplicatiei, licentele software si abonamentul de comunicare a datelor -, fiecare cu un tratament contabil distinct.In acest articol prezentam monografia contabila aplicabila pentru un astfel de sistem, pornind de la un exemplu concret.Reglementari cheieInainte de...
vezi AICI monografia << Achizitie panouri fotovoltaice: monografie contabila, tratament fiscal si regim TVA
Achizitia de panouri fotovoltaice de catre o societate presupune, dincolo de investitia propriu-zisa, o serie de aspecte contabile si fiscale care trebuie tratate corect: incadrarea panourilor in Catalogul mijloacelor fixe, inregistrarea in contabilitate, posibilitatea aplicarii scutirii de impozit pe profitul reinvestit si regimul de TVA corect. In acest articol, analizam toate aceste aspecte importante.Incadrarea panourilor fotovoltaice in Catalogul mijloacelor fixePanourile fotovoltaice nu se...
vezi AICI monografia << Lichidare Societate cu Transfer Imobil catre Asociat: Monografie Contabila
Distribuirea unui imobil in cadrul operatiunii de lichidare implica atat inregistrari contabile specifice, cat si analiza obligatiilor fiscale si, dupa caz, impozitarea veniturilor obtinute de asociat.In acest articol prezentam care este tratamentul fiscal aplicabil transferului unui imobil catre asociat in etapa lichidarii societatii, ce documente trebuie intocmite, care sunt monografiile contabile corespunzatoare si ce aspecte trebuie avute in vedere pentru a evita erorile ce pot genera...
vezi AICI monografia << 



 de Redactia Conta

 Copyright Conta Online / Conta.ro 2006 - 2026. Toate Drepturile rezervate