Încă de la sfârşitul anului trecut se preconiza că printre sectoarele care vor fi cel mai mult lovite de criză se va regăsi şi sectorul alimentar. Tocmai de aceea reprezentanţii sectorului de profil, ca de altfel şi ceilalţi jucători de pe piaţa românească, au solicitat Guvernului să ia măsurile necesare pentru a nu ne încadra în scenariile anunţate. Deşi guvernanţii au ieşit în faţă cu o serie de aşa-numite "măsuri anticriză", până la urmă s-a dovedit că acestea au rămas doar pe hârtie, iar firmele din sectoarele afectate au fost nevoite să se descurce pe cont propriu. Reprezentanţii din industria alimentară avertizau că am putea asista chiar la o prăbuşire a industriei alimentare româneşti. Mai mult, preşedintele Asociaţiei Române a Cărnii (ARC), Sorin Minea, atrăgea atenţia asupra faptului că industria alimentară are toate şansele să se prăbuşească în 2009.
"Va exista posibilitatea să dispară firme cunoscute din industria românească alimentară, din cauza crizei economice", declara Minea, spunând chiar că "s-ar putea ca anul 2009 să fie un dezastru pentru industria alimentară şi implicit pentru românii care mănâncă".
Ulterior, prognozele au urmat acelaşi trend. Se anunţa un val de scumpiri şi de falimente în sectorul de profil. La începutul anului se preconiza că aproximativ 15% dintre salariaţii industriei alimentare ar putea fi disponibilizaţi, din cauza scăderii cererii din piaţa de profil.
Pe parcursul anului, multe dintre aceste scenarii au fost confirmate.
Scăderea puterii de cumpărare a tras în jos vânzările
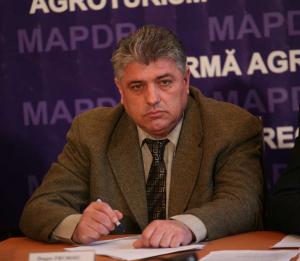
Potrivit preşedintelui Federaţiei Naţionale a Sindicatelor din Industria Alimentară (FNSIA), Dragoş Frumosu, în prezent situaţia din acest sector este una dezastruoasă. O parte dintre întreprinderi s-au închis, altele şi-au restrâns activitatea, ceea ce a generat un număr mare de şomeri. "Lipsa unor măsuri concrete sau aplicarea altora care nu aveau niciun rost a făcut ca situaţia din industria alimentară să poată fi catalogată drept una dezastruoasă. România se confruntă acum cu un număr mare de şomeri în condiţiile în care o parte dintre întreprinderi s-au închis, iar altele au fost puse în situaţia de a-şi restrânge activitatea pentru a supravieţui. Cert este că până acum sunt cu 20-30% mai puţini salariaţi în sectorul acesta', a declarat, pentru Curierul Naţional, Dragoş Frumosu.
Românii, mai chibzuiţi pe timp de criză
Potrivit preşedintelui FNSIA, una dintre cauzele care au contribuit la această situaţie o constituie diminuarea vânzărilor pe fondul scăderii puterii de cumpărare a românilor. "În condiţii de criză, românii au devenit mai calculaţi şi mai chibzuiţi cu gestionarea resurselor". Pe lângă toate acestea, Frumosu ne-a precizat că lipsa implicării statului în agricultura românească de ani de zile, la care se adaugă şi importurile masive din industria alimentară, au făcut ca situaţia din industria alimentară românească să scape de sub control. O altă problemă cu care se confruntă de ani de zile sectorul de profil este şi aceea a evaziunii fiscale rezultată din economia neagră care creşte de la an la an. Frumosu susţine că aceasta creează concurenţă neloială, ceea ce ar trebui să pună mari semne de întrebare celor care sunt în măsură să acţioneze în combaterea acesteia.
"Sunt greşeli majore care ne costă pe noi toţi"
Preşedintele FNSIA susţine că în cazul în care s-ar fi luat măcar unele dintre măsurile cerute de întreprinzători, situaţia din industria alimentară ar fi fost cu totul alta. "Aceste măsuri nu ar fi presupus cheltuieli mari de bani în comparaţie cu efectele pe care le-au generat în economia românească. Sunt greşeli majore care ne costă pe noi toţi", a atras atenţia Frumosu.
Potrivit acestuia, pentru a vorbi de o eventuală stabilitate în industria alimentară anul viitor, este nevoie de o relaxare fiscală, numai că nu sunt prea mari speranţe în condiţiile în care "de trei-patru luni nu am mai avut nicio întâlnire la Ministerul Agriculturii".
În ceea ce priveşte măsurile de care ar fi avut nevoie în acest an industria alimentară, Frumosu susţine că "era necesar ca autorităţile să se fi mişcat mai repede în legătură cu sistemul de irigaţii care ar fi ajutat în mod real agricultura. În plus, Frumosu atrage atenţia asupra faptului că agricultorii ar fi avut nevoie şi de alte facilităţi, pe lângă subvenţiile acordate şi aşa cu greu". Ar fi trebuit ca pe lângă subvenţii să se fi intervenit şi cu alte forme de facilităţi pentru agricultori. De exemplu, preţuri mai mici la motorină", susţine Frumosu.
2010 vine cu noi scumpiri
În ceea ce priveşte eventualele majorări de preţuri în perioada următoare, Frumosu a subliniat faptul că niciun producător din industria alimentară nu are de gând, acum, să crească preţurile dacă nu are motive reale. "Puterea de cumpărare a românilor a scăzut şi va continua să scadă în condiţiile în care nu se mai poate vorbi de majorări salariale, ci mai degrabă de o serie de falimente. În acest context orice creştere de preţuri poate duce la scăderea vânzărilor şi se poate ajunge chiar până la falimente, ceea ce nu-şi doreşte niciun jucător din piaţă", a precizat Frumosu.
Cu toate acestea, preşedintele FNSIA a atras atenţia că majorarea preţurilor va depinde foarte mult de felul în care va evolua economia şi de măsurile care se vor lua în perioada următoare. "Creşterea accizelor de la 1 ianuarie poate avea repercusiuni asupra preţurilor, la care se va adăuga şi o eventuală depreciere a leului. În acest fel, fără măsuri rapide, toate acestea ne pun în faţa majorării în sectorul alimentar, începând din februarie, cu 10- 15%", a atras atenţia Frumosu.
Una dintre problemele cu care s-a confruntat România în ultimii ani a reprezentat-o interdicţia exportului de carne de porc în UE.
Conform normelor europene, din cauza pestei porcine, România nu a avut voie timp de doi ani să livreze carne şi mezeluri din carne de porc în statele Uniunii, produsele putând fi vândute doar pe piaţa internă. Cu toate că perioada de interdicţie a expirat în această vară, Comisia Europeană a decis să prelungească, până la 31 decembrie 2009, măsura impusă firmelor româneşti privind livrările de carne de porc, considerând că pesta porcina nu este încă ţinută sub control. Aşadar, abia de anul viitor, România va putea relua exportul produselor din carne de porc prelucrate în România către statele membre UE (în aceste categorii de produse fiind inclus, de pildă, şi salamul de Sibiu), urmând ca ulterior să fie reluat şi exportul cărnii de porc produse în totalitate în ţară.
Interdicţia vânzării a constituit un motiv de pierderi consistente pentru marii producători de carne de porc din România, avantajând firmele concurente din spaţiul european, de la care comercianţii români au importat carne de porc, uneori mai ieftină decât cea produsă în ţară.
Potrivit reprezentanţilor sectorului de profil, această interdicţie a defavorizat în mod clar marii producători. Preşedintele FNSIA a precizat că "deşi nu pot spune cu exactitate, cert este că am pierdut extrem de mult de pe urma acestei interdicţii, pentru că avem produse de calitate care s-ar putea exporta".
Din datele ARC, reiese că pe timpul interdicţiei de export, România a pierdut anual între 400 şi 600 mil. euro din activitatea de procesare.
Esential pentru contabili - Monografii contabile complete
Monografie contabila indemnizatie de mobilitate
Clauza de mobilitate: cadru legal | Tratament fiscal | Declarare in D112 | Monografie contabilaIndemnizatia de mobilitate se acorda salariatilor care au prevazuta in contractul individual de munca o clauza de mobilitate, in conditiile art. 25 din Codul muncii. Din punct de vedere contabil si fiscal, angajatorul trebuie sa stabileasca modul corect de inregistrare a acestei prestatii, tratamentul fiscal aplicabil si documentele justificative necesare.In acest articol prezentam monografia contabila...
vezi AICI monografia << Cabinete veterinare: monografia contabila si regim TVA
Regim TVA pentru prestarea serviciilor veterinare | Monografia contabila servicii cabinete veterinare | Documentele primare pentru gestiune si consumCabinetele veterinare combina de obicei doua activitati: prestarea de servicii (consultatii, interventii, tratamente) si vanzarea de produse, precum hrana pentru animale, medicamente sau accesorii. In acest articol analizam care este monografia contabila aferenta serviciilor prestate de cabinetele veterinare si principalele reglementari cu privire...
vezi AICI monografia << Monografia contabila a unei case de schimb valutar
Functionare case de schimb valutar- cadru legal | Aspecte fiscale | Aspecte contabile | Monografia contabilaCasele de schimb valutar sunt societati autorizate pentru activitati de schimb valutar si functioneaza conform reglementarilor contabile generale, fiind considerate institutii financiare nebancare. In acest articol vom prezenta aspecte fiscal-contabile generale ale caselor de schimb valutar si exemple de monografii contabile pentru operatiunile desfasurate de aceste societati.Ce trebuie sa...
vezi AICI monografia << Monografie contabila comisioane aferente unui credit bancar
Contractarea unui credit bancar, in special in cazul liniilor de finantare mai complexe, vine adesea insotita de o serie de comisioane suplimentare, a caror inregistrare contabila corecta ridica frecvent semne de intrebare. Printre acestea se numara comisionul de angajament (perceput pentru suma netrasa din facilitate) si comisionul de administrare (amortizabil pe durata creditului), fiecare cu un tratament contabil si fiscal distinct, in functie de natura sa economica. In articolul de fata...
vezi AICI monografia << Cedarea si preluarea contractelor de leasing (novatie): monografie contabila si reglementari cheie
Cedarea si preluarea contractului de leasing financiar a devenit o practica tot mai intalnita in contextul economic dificil prin care trecem de ceva ani. Din punct de vedere juridic, aceasta operatiune poarta denumirea de novatie.In acest articol vom analiza ce inseamna din punct de vedere legal novatia si cum se inregistreaza in contabilitatea cedarea si preluarea contractelor de leasing.Ce este novatiaConform prevederilor art. 1609 din Codul civil, novatia se produce atunci cand un debitor nou...
vezi AICI monografia << ​Reducerea capitalului social: monografie contabila si reglementari cheie
Reducerea capitalului social este o operatiune care poate fi realizata cu respectarea prevederilor Legii nr. 31/1990. Fie ca este determinata de pierderi acumulate, fie ca raspunde altor nevoi ale societatii - precum retragerea unor asociati sau restituirea unei parti din aporturi -, operatiunea presupune parcurgerea unor pasi procedurali stricti si inregistrarea corecta in contabilitate a efectelor acesteia.Ce trebuie sa stii pe scurt:Modul de reflectare in contabilitate difera in functie de...
vezi AICI monografia << ​​Monografie contabila achizitie echipamente pontaj angajati
Firmele care investesc in sisteme electronice de pontaj fie pe baza de card, fie pe baza de amprenta, trebuie sa stie ca o astfel de achizitie presupune un pachet mai complex de costuri - cartele de pontaj, implementarea si configurarea aplicatiei, licentele software si abonamentul de comunicare a datelor -, fiecare cu un tratament contabil distinct.In acest articol prezentam monografia contabila aplicabila pentru un astfel de sistem, pornind de la un exemplu concret.Reglementari cheieInainte de...
vezi AICI monografia << Achizitie panouri fotovoltaice: monografie contabila, tratament fiscal si regim TVA
Achizitia de panouri fotovoltaice de catre o societate presupune, dincolo de investitia propriu-zisa, o serie de aspecte contabile si fiscale care trebuie tratate corect: incadrarea panourilor in Catalogul mijloacelor fixe, inregistrarea in contabilitate, posibilitatea aplicarii scutirii de impozit pe profitul reinvestit si regimul de TVA corect. In acest articol, analizam toate aceste aspecte importante.Incadrarea panourilor fotovoltaice in Catalogul mijloacelor fixePanourile fotovoltaice nu se...
vezi AICI monografia << Lichidare Societate cu Transfer Imobil catre Asociat: Monografie Contabila
Distribuirea unui imobil in cadrul operatiunii de lichidare implica atat inregistrari contabile specifice, cat si analiza obligatiilor fiscale si, dupa caz, impozitarea veniturilor obtinute de asociat.In acest articol prezentam care este tratamentul fiscal aplicabil transferului unui imobil catre asociat in etapa lichidarii societatii, ce documente trebuie intocmite, care sunt monografiile contabile corespunzatoare si ce aspecte trebuie avute in vedere pentru a evita erorile ce pot genera...
vezi AICI monografia << 



 de Redactia Conta

 Copyright Conta Online / Conta.ro 2006 - 2026. Toate Drepturile rezervate