Dupa o vara in care bacalaureatul a bulversat credintele noastre despre scoala romanesca, iar universitatile se vad destul de negru in oglinda, incepe primul an scolar dupa noua Lege a Educatiei.
Ultimul sondaj al Institutului Roman pentru Evaluare si Strategie – IRES confirma faptul ca reforma educatiei este dezirabila, ca populatia agreeaza directiile propuse de noua lege a invatamantului: mai putine ore si orientarea spre piata muncii. Tabloul de ansamblu schitat de acest sondaj indica faptul ca publicul intelege in general cu destula acuratete probleme invatamantului romanesc. De asemenea, publicul identifica corect nevoile sistemului, el propunand urmatoarele masuri: sa fie marite salariile profesorilor, profesorii sa fie mai bine pregatiti, materiile predate sa fie mai bine selectate, iar orarul redus, precum si impunerea unei exigente si a unei o discipline mai mari in scolile din tara.
Pentru a avea o imagine cat mai clara asupra noii reforme demarata anul acesta, este necesar sa ne amintim etapele pe care le-a parcurs si cum a iesit Legea din Parlament, printr-o asumare guvernamentala.
In prima etapa, presedintele Traian Basescu a infiintat, in 2007, la Cotroceni, o Comisie pentru Educatie cu scopul de a analiza situatia din acest domeniu. In urma cercetarii facute de aceasta comisie, condusa de fostul ministru Mircea Miclea, in 2008 a fost prezentat public un Raport asupra Educatiei in care concluziile erau alarmante: invatamantul romanesc era diagnosticat ca fiind irelevant, inechitabil si de slaba calitate. Sub presiunea publica si in fata necesitatii evidente, clasa politica romaneasca a acceptat sa semneze un Pact pentru Educatie propus de presedintia tarii. In Pact se convenea asupra unor principii si obiective strategice.
A urmat un an de lucru la Strategia pe Educatie in care s-au formulat solutiile pe termen mediu si lung. Dupa care s-a trecut la conceperea unei noi legi a educatiei, care sa tina cont de problemele existente si de obiectivele propuse: un invatamant de calitate, competitiv pe plan international, adaptat realitatilor de pe piata muncii. Este pentru prima data cand un proces de reformare demarat in societatea romaneasca respecta un traseu logic, coerent si riguros.
Parcursul legii si ce a urmat dovedeste ce spune si sondajul de opinie: societatea romaneasca este mult mai constienta si mai interesata de un invatamant de calitate decat politicienii care profitau intr-un fel sau altul de slabiciunile sistemului.
Conform sondajului de opinie al IRES, in prezent doar 32% dintre romani au o parere buna sau foarte buna despre invatamantul romanesc, procent cu 6 puncte mai scazut decat anul trecut in aceasta perioada. In acelasi timp, 66% dintre acestia au o parere proasta sau foarte proasta. Daca 43% dintre intervievati sunt de acord cu afirmatia "Sistemul romanesc de invatamant este unul performant", 54% isi exprima dezacordul privind acest aspect.
Cei mai multi respondenti tind sa creada ca scoala ii pregateste pe elevi pentru viata in masura mica sau foarte mica - 81%, in timp ce doar 18% considera major rolul scolii in aceasta privinta. Spre comparatie, in septembrie 2010, proportia celor sceptici cu privire la rolul scolii in viata era mai scazuta cu 12 procente.
Acum, 8 din 10 romani sunt de acord cu afirmatia "Invatamantul romanesc este centrat prea mult pe informatie si prea putin pe formarea de competente", proportia lor fiind relativ neschimbata in ultimul an. In schimb, pe parcursul unui an, a crescut cu 10% proportia romanilor care sunt de acord cu afirmatia "Profesorii sunt slab pregatiti" (61% in 2011 fata de 51% in 2010).
Afirmatia "Profesorii sunt corupti" suscita exprimarea acordului din partea a 55% dintre respondenti, proportie mai scazuta in prezent decat in 2010. Scaderea perceptiei de coruptie a cadrelor didactice poate fi explicata prin masurile de supraveghere atat de controversate de la ultima sesiune de bacalaureat.
Cei mai multi romani sunt de parere ca accederea la liceu sau la facultate ar trebui sa se faca pe baza de concurs - 75% si peste trei sferturi dintre respondenti (78%) considera ca rezultatele obtinute la examenul de bacalaureat de catre absolventii de liceu sunt reale. Proportia lor este in crestere fata de iulie 2011 (72%).
O observatie interesanta este ca manipularea politica prin media nu a dat rezultate: mai putin de 1 din 10 persoane cred ca de vina sunt guvernantii, care ar fi vrut sa obtina capital politic din acest examen, cum s-a insistat in special la posturile de televizune. Astfel, doar 6% din intervievati sunt de parere ca este de vina Ministrul Educatiei.
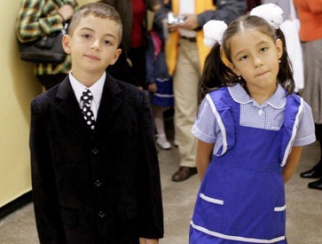
Ce trebuie urmarit de acum inainte in legatura cu reforma din Educatie este legat de fondul problemelor pe care incearca sa le rezolve. Pentru ca exista riscul ca cei care aplica reforma sa alunece in directii secundare, cu efect mai mult de imagine, care creeaza doar iluzia schimbarii, asa cum este cazul uniformelor scolare sau a cartelelor magnetice de acces in scoala.
Esential pentru contabili - Monografii contabile complete
Monografie contabila indemnizatie de mobilitate
Clauza de mobilitate: cadru legal | Tratament fiscal | Declarare in D112 | Monografie contabilaIndemnizatia de mobilitate se acorda salariatilor care au prevazuta in contractul individual de munca o clauza de mobilitate, in conditiile art. 25 din Codul muncii. Din punct de vedere contabil si fiscal, angajatorul trebuie sa stabileasca modul corect de inregistrare a acestei prestatii, tratamentul fiscal aplicabil si documentele justificative necesare.In acest articol prezentam monografia contabila...
vezi AICI monografia << Cabinete veterinare: monografia contabila si regim TVA
Regim TVA pentru prestarea serviciilor veterinare | Monografia contabila servicii cabinete veterinare | Documentele primare pentru gestiune si consumCabinetele veterinare combina de obicei doua activitati: prestarea de servicii (consultatii, interventii, tratamente) si vanzarea de produse, precum hrana pentru animale, medicamente sau accesorii. In acest articol analizam care este monografia contabila aferenta serviciilor prestate de cabinetele veterinare si principalele reglementari cu privire...
vezi AICI monografia << Monografia contabila a unei case de schimb valutar
Functionare case de schimb valutar- cadru legal | Aspecte fiscale | Aspecte contabile | Monografia contabilaCasele de schimb valutar sunt societati autorizate pentru activitati de schimb valutar si functioneaza conform reglementarilor contabile generale, fiind considerate institutii financiare nebancare. In acest articol vom prezenta aspecte fiscal-contabile generale ale caselor de schimb valutar si exemple de monografii contabile pentru operatiunile desfasurate de aceste societati.Ce trebuie sa...
vezi AICI monografia << Monografie contabila comisioane aferente unui credit bancar
Contractarea unui credit bancar, in special in cazul liniilor de finantare mai complexe, vine adesea insotita de o serie de comisioane suplimentare, a caror inregistrare contabila corecta ridica frecvent semne de intrebare. Printre acestea se numara comisionul de angajament (perceput pentru suma netrasa din facilitate) si comisionul de administrare (amortizabil pe durata creditului), fiecare cu un tratament contabil si fiscal distinct, in functie de natura sa economica. In articolul de fata...
vezi AICI monografia << Cedarea si preluarea contractelor de leasing (novatie): monografie contabila si reglementari cheie
Cedarea si preluarea contractului de leasing financiar a devenit o practica tot mai intalnita in contextul economic dificil prin care trecem de ceva ani. Din punct de vedere juridic, aceasta operatiune poarta denumirea de novatie.In acest articol vom analiza ce inseamna din punct de vedere legal novatia si cum se inregistreaza in contabilitatea cedarea si preluarea contractelor de leasing.Ce este novatiaConform prevederilor art. 1609 din Codul civil, novatia se produce atunci cand un debitor nou...
vezi AICI monografia << Reducerea capitalului social: monografie contabila si reglementari cheie
Reducerea capitalului social este o operatiune care poate fi realizata cu respectarea prevederilor Legii nr. 31/1990. Fie ca este determinata de pierderi acumulate, fie ca raspunde altor nevoi ale societatii - precum retragerea unor asociati sau restituirea unei parti din aporturi -, operatiunea presupune parcurgerea unor pasi procedurali stricti si inregistrarea corecta in contabilitate a efectelor acesteia.Ce trebuie sa stii pe scurt:Modul de reflectare in contabilitate difera in functie de...
vezi AICI monografia << Monografie contabila achizitie echipamente pontaj angajati
Firmele care investesc in sisteme electronice de pontaj fie pe baza de card, fie pe baza de amprenta, trebuie sa stie ca o astfel de achizitie presupune un pachet mai complex de costuri - cartele de pontaj, implementarea si configurarea aplicatiei, licentele software si abonamentul de comunicare a datelor -, fiecare cu un tratament contabil distinct.In acest articol prezentam monografia contabila aplicabila pentru un astfel de sistem, pornind de la un exemplu concret.Reglementari cheieInainte de...
vezi AICI monografia << Achizitie panouri fotovoltaice: monografie contabila, tratament fiscal si regim TVA
Achizitia de panouri fotovoltaice de catre o societate presupune, dincolo de investitia propriu-zisa, o serie de aspecte contabile si fiscale care trebuie tratate corect: incadrarea panourilor in Catalogul mijloacelor fixe, inregistrarea in contabilitate, posibilitatea aplicarii scutirii de impozit pe profitul reinvestit si regimul de TVA corect. In acest articol, analizam toate aceste aspecte importante.Incadrarea panourilor fotovoltaice in Catalogul mijloacelor fixePanourile fotovoltaice nu se...
vezi AICI monografia << Lichidare Societate cu Transfer Imobil catre Asociat: Monografie Contabila
Distribuirea unui imobil in cadrul operatiunii de lichidare implica atat inregistrari contabile specifice, cat si analiza obligatiilor fiscale si, dupa caz, impozitarea veniturilor obtinute de asociat.In acest articol prezentam care este tratamentul fiscal aplicabil transferului unui imobil catre asociat in etapa lichidarii societatii, ce documente trebuie intocmite, care sunt monografiile contabile corespunzatoare si ce aspecte trebuie avute in vedere pentru a evita erorile ce pot genera...
vezi AICI monografia << 



 de Redactia Conta

 Copyright Conta Online / Conta.ro 2006 - 2026. Toate Drepturile rezervate