De cand am intrat la facultate in Cluj, tata face o gluma, cum ca o sa ajungem noi sa ne vedem cu pasapoarte. Ca fac "astia" cumva si impart tara in regiuni, si pe urma... mai e doar un pas. Nu am ajuns tocmai acolo, dar ultimele stiri despre firul rosu dintre cabinetul premierului si biroul de la Cotroceni vorbesc despre reorganizarea administrativ teritoriala a Romaniei, in regim de urgenta. Motivele sunt se pare legate de absorbtia fondurilor europene si cerintele din partea Uniunii. Pe scurt, vreo zece miliarde de euro, prin programul de Dezvoltare al Comisiei Europene.
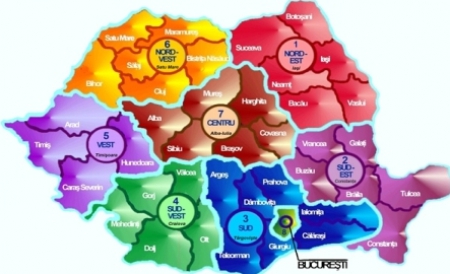
Se au in vedere doua variante (potrivit declaratiilor premierului Emil Boc, citate de Mediafax): una ar fi comasarea structurilor judetene in structuri mai mari (modelul polonez al voievodatelor), o alta ar fi crearea unui strat suplimentar, o suprastructura de regiuni care sa inglobeze si administreze mai multe judete.
Zic de mult ardelenii din jurul meu ca s-au saturat sa fie responsabili de cea mai mare ponedere din PIB fara nici o rasplata speciala. Dar acum, chiar asta e miza: reorganizarea structurilor administrative inseamna reorganizarea distributiei bugetelor locale, a institutiilor guvernate descentralizat.
Un mare plus al momentului ar merita punctat asa: se mobilizeaza Guvernul si face. Ca sa intram intr-o formula unde beneficiem de niste bani. Partea de speriat (mentionata obsesiv in articolele pe tema in discutie) este ca se reduc structurile administrative, pica capete, apar perdanti politici (vezi PNL). Dar in partea asta de speriat eu vad si o sansa de a incepe "pe curat". Sa pice capete, daca ele sunt inutile functional. Cred ca sansa de a puncta la structura noua depinde destul de tare de conjunctura curenta: un premier destul de onest, dar in acelasi timp puternic pe pozitie, in combinatie cu un presedinte interventionist prin excelenta, puternic, si destul de in armonie cu premierul (in ciuda tuturor zvonurilor). Prin formula asta (cu toate gesturile care altfel ameninta democratia pe ici pe colo) are guvernul curent sansa sa implementeze o structura de forta.
Fireste ca de la sansa la implementare, e ca in bancul cu diferenta dintre teorie si practica (in teorie nu e nici o diferenta, in practica este!). Vine an electoral. Daca PDL rateaza alegerile, atunci toate capetele proaspete pica si se schimba cu unele de alta culoare. Stim toti si asteptam momentul ca la "roata tiganului": contribuim, contribuim si pe urma, hop! vine si randul la luat potul.
Pe langa jocurile electorale (care sunt de altfel suficient exploatate de presa), nu ma pot opri sa nu remarc dificultatile majore de intampinat in implementarea unei restructurari complete, respectiv varianta 1. Ganditi-va numai ce va insemna, pe sistemul informatic curent gestionarea fiscala, realocarea contribuabililor pe noile structuri. Unde si cum se vor face raportarile periodice? Cum se vor gestiona entitatile aflate in gestiunea consiliilor judetele?
Mai remarc si tendinta de a analiza la nivel superficial subiectul: deocamdata mass media se concentreaza pe jocurile politice. Cine, ce pierde, cine, cum poate profita.
Concluzia mea ar fi ca din toate motivele de mai sus (legate de jocuri politice, implementari defectuoase istoric) varianta preferata va fi aceea a suprastructurii care pastreaza impartirea curenta in judete: pentru ca e mai simplu in Romania de azi sa creezi o structura noua decat sa inchizi una existenta. Iar motivul cel mai important este ca de fapt nu ne reorganizam pentru ca functional simtim nevoia si avem o analiza de macro economica, administrativa si sociologica care sa concluzioneze cum si de ce sa facem asa ceva. Ne reorganizam pentru ca vine dinafara. Si atunci trebuie doar sa cream o aparenta, fara sa ne mutam prea tare in afara zonei de confort. Pacat ca nu ne apartine ideea asta. Ar fi putut aduce multe beneficii.
Esential pentru contabili - Monografii contabile complete
Monografie contabila indemnizatie de mobilitate
Clauza de mobilitate: cadru legal | Tratament fiscal | Declarare in D112 | Monografie contabilaIndemnizatia de mobilitate se acorda salariatilor care au prevazuta in contractul individual de munca o clauza de mobilitate, in conditiile art. 25 din Codul muncii. Din punct de vedere contabil si fiscal, angajatorul trebuie sa stabileasca modul corect de inregistrare a acestei prestatii, tratamentul fiscal aplicabil si documentele justificative necesare.In acest articol prezentam monografia contabila...
vezi AICI monografia << Cabinete veterinare: monografia contabila si regim TVA
Regim TVA pentru prestarea serviciilor veterinare | Monografia contabila servicii cabinete veterinare | Documentele primare pentru gestiune si consumCabinetele veterinare combina de obicei doua activitati: prestarea de servicii (consultatii, interventii, tratamente) si vanzarea de produse, precum hrana pentru animale, medicamente sau accesorii. In acest articol analizam care este monografia contabila aferenta serviciilor prestate de cabinetele veterinare si principalele reglementari cu privire...
vezi AICI monografia << Monografia contabila a unei case de schimb valutar
Functionare case de schimb valutar- cadru legal | Aspecte fiscale | Aspecte contabile | Monografia contabilaCasele de schimb valutar sunt societati autorizate pentru activitati de schimb valutar si functioneaza conform reglementarilor contabile generale, fiind considerate institutii financiare nebancare. In acest articol vom prezenta aspecte fiscal-contabile generale ale caselor de schimb valutar si exemple de monografii contabile pentru operatiunile desfasurate de aceste societati.Ce trebuie sa...
vezi AICI monografia << Monografie contabila comisioane aferente unui credit bancar
Contractarea unui credit bancar, in special in cazul liniilor de finantare mai complexe, vine adesea insotita de o serie de comisioane suplimentare, a caror inregistrare contabila corecta ridica frecvent semne de intrebare. Printre acestea se numara comisionul de angajament (perceput pentru suma netrasa din facilitate) si comisionul de administrare (amortizabil pe durata creditului), fiecare cu un tratament contabil si fiscal distinct, in functie de natura sa economica. In articolul de fata...
vezi AICI monografia << Cedarea si preluarea contractelor de leasing (novatie): monografie contabila si reglementari cheie
Cedarea si preluarea contractului de leasing financiar a devenit o practica tot mai intalnita in contextul economic dificil prin care trecem de ceva ani. Din punct de vedere juridic, aceasta operatiune poarta denumirea de novatie.In acest articol vom analiza ce inseamna din punct de vedere legal novatia si cum se inregistreaza in contabilitatea cedarea si preluarea contractelor de leasing.Ce este novatiaConform prevederilor art. 1609 din Codul civil, novatia se produce atunci cand un debitor nou...
vezi AICI monografia << Reducerea capitalului social: monografie contabila si reglementari cheie
Reducerea capitalului social este o operatiune care poate fi realizata cu respectarea prevederilor Legii nr. 31/1990. Fie ca este determinata de pierderi acumulate, fie ca raspunde altor nevoi ale societatii - precum retragerea unor asociati sau restituirea unei parti din aporturi -, operatiunea presupune parcurgerea unor pasi procedurali stricti si inregistrarea corecta in contabilitate a efectelor acesteia.Ce trebuie sa stii pe scurt:Modul de reflectare in contabilitate difera in functie de...
vezi AICI monografia << Monografie contabila achizitie echipamente pontaj angajati
Firmele care investesc in sisteme electronice de pontaj fie pe baza de card, fie pe baza de amprenta, trebuie sa stie ca o astfel de achizitie presupune un pachet mai complex de costuri - cartele de pontaj, implementarea si configurarea aplicatiei, licentele software si abonamentul de comunicare a datelor -, fiecare cu un tratament contabil distinct.In acest articol prezentam monografia contabila aplicabila pentru un astfel de sistem, pornind de la un exemplu concret.Reglementari cheieInainte de...
vezi AICI monografia << Achizitie panouri fotovoltaice: monografie contabila, tratament fiscal si regim TVA
Achizitia de panouri fotovoltaice de catre o societate presupune, dincolo de investitia propriu-zisa, o serie de aspecte contabile si fiscale care trebuie tratate corect: incadrarea panourilor in Catalogul mijloacelor fixe, inregistrarea in contabilitate, posibilitatea aplicarii scutirii de impozit pe profitul reinvestit si regimul de TVA corect. In acest articol, analizam toate aceste aspecte importante.Incadrarea panourilor fotovoltaice in Catalogul mijloacelor fixePanourile fotovoltaice nu se...
vezi AICI monografia << Lichidare Societate cu Transfer Imobil catre Asociat: Monografie Contabila
Distribuirea unui imobil in cadrul operatiunii de lichidare implica atat inregistrari contabile specifice, cat si analiza obligatiilor fiscale si, dupa caz, impozitarea veniturilor obtinute de asociat.In acest articol prezentam care este tratamentul fiscal aplicabil transferului unui imobil catre asociat in etapa lichidarii societatii, ce documente trebuie intocmite, care sunt monografiile contabile corespunzatoare si ce aspecte trebuie avute in vedere pentru a evita erorile ce pot genera...
vezi AICI monografia << 



 de Redactia Conta

 Copyright Conta Online / Conta.ro 2006 - 2026. Toate Drepturile rezervate