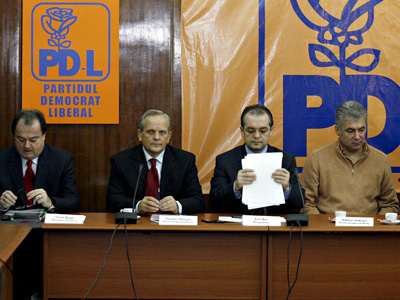
Pare ciudat, dar PDL nu mai misca in front. Vedem ca nu are proiecte pe care sa le sustina, nu se implica in lupta politica, nu sustine politica guvernului, nu lanseaza idei si nu-i mai da replica opozitiei. Este incredibil cat de cuminte s-a asezat in transee. Pare resemnat cu ideea de a intra din 2012 in opozitie, ca a inteles jocul democratic si accepta, plin de intelepciune, sa treaca pe tusa.
In fond, de ce ar fi atat de rau in opozitie? Grupul de forta al democrat-liberalilor a avut grija sa iasa bine din afacerea numita guvernare de criza. Business-urile lor au mers bine, destul de bine ca, printr-o intelegere tacita, sa se retraga de la putere, multumiti si in relatii amiabile cu cei de la PSD sau PNL.
Capii PDL au coborat tonul, parca ar fi batut palma cu opozitia, intr-o intelegere tacita, suspect de prietenoasa. Probabil ca vazand scorul mic din sondaje, democrat-liberalii au gandit simplu: oricat ne-am da peste cap tot nu obtinem procentele necesare unei noi guvernari, cel mult, ne-am putea pune opozitia in cap iar dupa alegerile din 2012 ajungem in par la DNA. Altfel, chiar cu 13% in alegeri nucleul dur, decidentii din PDL tot intra in parlament.
In fond, ce e rau in a fi in opozitie dupa o tura la putere, in care ai acumulat resurse? PSD a pierit, a slabit, a patit ceva? Doar s-a putut bucura mai in tihna de banii acumulati, sefii lui au putut sa se bucure pe indelete de vilele cumparate in Alpi sau sa viziteze mai multe destinatii interesante.
Politicienii romani sunt o specie cu un instinct de conservare extraordinar, sunt adaptabili, moi ca untul. Nu au ambitii, proiecte proprii nu au obiective pe caare sa le urmareasca pana in panzele albe, nu au scopuri idealiste pentru care sa lupte cavalereste, pana la moarte.
Singurul care se mai agita este Emil Boc, el stie ca trebuie sa castige pe cont propriu. Cu el, electoratul va avea o rafuiala personala.
In schimb, Traian Basescu se afla intr-un disconfort vizibil. Nu poate concepe guvernarea USL, se imagineaza cu un premier ca Poanta si orizontul i se intuneca. Se intoarce si incearca sa dezlege formule incrucisate din Constitutie, mai citeste o data articolul 103 si spera sa gaseasca revelatia salvatoare. Nu triseaza, si nu cred ca se joaca doar cu opozitia ca Tom cu Jerry, cred ca incearca disperat variante de a fenta realitatea sumbra. Nu mai are un partid care sa-si doreasca sa ajunga la putere, ci unul care, daca presedintele l-ar trece strada alegerilor ca pe o batranica, mai-mai ca n-ar zice nu. Dar n-ar mai face niciun efort pentru asta. Greii din PDL au decis sa-l lase cu opozitia la putere. Iar daca Traian Basescu ar face o scamatorie prin care sa-i aduca la putere din nou, asta poate ca i-ar multumi. Dar e problema lui.
Si pentru ca stie asta si a priceput substratul capitularii PDL, Traian Basescu a intrat intr-o faza a manevrelor in zig-zag. Incearca solutii, spera la un miracol, lanseaza variante si trage de ai lui ca de cadavre.
Ultima varianta de lucru lansata pe piata ar paraliza intr-adevar opozitia si ar pune USL in dificultate. Dinu Patriciu premier ar fi un soc pentru opinia publica si o incercare teribila pentru opozitie. Ar fi o lovitura naucitoare. Ar fi Traian Basescu in stare de asa ceva? Dar pozitia liberalilor si a sustinatorului lor din umbra, Dinu Patriciu, merita o discutie noua, intr-un articol viitor.
Esential pentru contabili - Monografii contabile complete
Monografie contabila indemnizatie de mobilitate
Clauza de mobilitate: cadru legal | Tratament fiscal | Declarare in D112 | Monografie contabilaIndemnizatia de mobilitate se acorda salariatilor care au prevazuta in contractul individual de munca o clauza de mobilitate, in conditiile art. 25 din Codul muncii. Din punct de vedere contabil si fiscal, angajatorul trebuie sa stabileasca modul corect de inregistrare a acestei prestatii, tratamentul fiscal aplicabil si documentele justificative necesare.In acest articol prezentam monografia contabila...
vezi AICI monografia << Cabinete veterinare: monografia contabila si regim TVA
Regim TVA pentru prestarea serviciilor veterinare | Monografia contabila servicii cabinete veterinare | Documentele primare pentru gestiune si consumCabinetele veterinare combina de obicei doua activitati: prestarea de servicii (consultatii, interventii, tratamente) si vanzarea de produse, precum hrana pentru animale, medicamente sau accesorii. In acest articol analizam care este monografia contabila aferenta serviciilor prestate de cabinetele veterinare si principalele reglementari cu privire...
vezi AICI monografia << Monografia contabila a unei case de schimb valutar
Functionare case de schimb valutar- cadru legal | Aspecte fiscale | Aspecte contabile | Monografia contabilaCasele de schimb valutar sunt societati autorizate pentru activitati de schimb valutar si functioneaza conform reglementarilor contabile generale, fiind considerate institutii financiare nebancare. In acest articol vom prezenta aspecte fiscal-contabile generale ale caselor de schimb valutar si exemple de monografii contabile pentru operatiunile desfasurate de aceste societati.Ce trebuie sa...
vezi AICI monografia << Monografie contabila comisioane aferente unui credit bancar
Contractarea unui credit bancar, in special in cazul liniilor de finantare mai complexe, vine adesea insotita de o serie de comisioane suplimentare, a caror inregistrare contabila corecta ridica frecvent semne de intrebare. Printre acestea se numara comisionul de angajament (perceput pentru suma netrasa din facilitate) si comisionul de administrare (amortizabil pe durata creditului), fiecare cu un tratament contabil si fiscal distinct, in functie de natura sa economica. In articolul de fata...
vezi AICI monografia << Cedarea si preluarea contractelor de leasing (novatie): monografie contabila si reglementari cheie
Cedarea si preluarea contractului de leasing financiar a devenit o practica tot mai intalnita in contextul economic dificil prin care trecem de ceva ani. Din punct de vedere juridic, aceasta operatiune poarta denumirea de novatie.In acest articol vom analiza ce inseamna din punct de vedere legal novatia si cum se inregistreaza in contabilitatea cedarea si preluarea contractelor de leasing.Ce este novatiaConform prevederilor art. 1609 din Codul civil, novatia se produce atunci cand un debitor nou...
vezi AICI monografia << Reducerea capitalului social: monografie contabila si reglementari cheie
Reducerea capitalului social este o operatiune care poate fi realizata cu respectarea prevederilor Legii nr. 31/1990. Fie ca este determinata de pierderi acumulate, fie ca raspunde altor nevoi ale societatii - precum retragerea unor asociati sau restituirea unei parti din aporturi -, operatiunea presupune parcurgerea unor pasi procedurali stricti si inregistrarea corecta in contabilitate a efectelor acesteia.Ce trebuie sa stii pe scurt:Modul de reflectare in contabilitate difera in functie de...
vezi AICI monografia << Monografie contabila achizitie echipamente pontaj angajati
Firmele care investesc in sisteme electronice de pontaj fie pe baza de card, fie pe baza de amprenta, trebuie sa stie ca o astfel de achizitie presupune un pachet mai complex de costuri - cartele de pontaj, implementarea si configurarea aplicatiei, licentele software si abonamentul de comunicare a datelor -, fiecare cu un tratament contabil distinct.In acest articol prezentam monografia contabila aplicabila pentru un astfel de sistem, pornind de la un exemplu concret.Reglementari cheieInainte de...
vezi AICI monografia << Achizitie panouri fotovoltaice: monografie contabila, tratament fiscal si regim TVA
Achizitia de panouri fotovoltaice de catre o societate presupune, dincolo de investitia propriu-zisa, o serie de aspecte contabile si fiscale care trebuie tratate corect: incadrarea panourilor in Catalogul mijloacelor fixe, inregistrarea in contabilitate, posibilitatea aplicarii scutirii de impozit pe profitul reinvestit si regimul de TVA corect. In acest articol, analizam toate aceste aspecte importante.Incadrarea panourilor fotovoltaice in Catalogul mijloacelor fixePanourile fotovoltaice nu se...
vezi AICI monografia << Lichidare Societate cu Transfer Imobil catre Asociat: Monografie Contabila
Distribuirea unui imobil in cadrul operatiunii de lichidare implica atat inregistrari contabile specifice, cat si analiza obligatiilor fiscale si, dupa caz, impozitarea veniturilor obtinute de asociat.In acest articol prezentam care este tratamentul fiscal aplicabil transferului unui imobil catre asociat in etapa lichidarii societatii, ce documente trebuie intocmite, care sunt monografiile contabile corespunzatoare si ce aspecte trebuie avute in vedere pentru a evita erorile ce pot genera...
vezi AICI monografia << 



 de Redactia Conta

 Copyright Conta Online / Conta.ro 2006 - 2026. Toate Drepturile rezervate