Romania risca sa iasa din tinta de deficit bugetar de 4,4% din produsul intern brut fixata pentru anul 2011 daca nu obtine de la Comisia Europeana deblocarea rambursarilor in proiectele europene, a avertizat, marti, ministrul Afacerilor Europene, Leonard Orban, informeaza Agerpres. În mod concret, a precizat ministrul, "orice fel de plata interna efectuata are repercusiuni asupra deficitului bugetar".
Declaratia a fost facute de ministrul Afacerilor Europene la o manifestare publica si este una dintre putinele referiri concrete la acest subiect pe care le-am auzit in ultimele luni. Mai stiti ceva de proiectele din fonduri europene? Povestea blocarii finantarilor europene pentru Romania face azi-maine o jumatate de an, insa nimeni nu s-a straduit sa o lamureasca.
Mai prin vara, Emil Boc anunta ca executivul a decis sa suspende temporar deconturile proiectelor europene la Buruxelles, pentru a lamuri cateva lucruri intre timp. Cam atat am inteles din declaratiile premierului la acel moment. Imediat dupa aceea, a iesit in public presedintele si a pus punctul pe "i", lamurind lucrurile: deconturile au fost suspendate in urma unor controale care au gasit numeroase nereguli in cheltuierea banilor europeni. Ca atare, Romania risca blocarea tuturor fondurilor care vin de la Uniune, iar autoritatile urmau sa lamureasca, prin controale amanuntite.
Dupa care, nu s-a mai auzit nimic despre fondurile europene. Deconturile au incetat, iar, de la o vreme, guvernul a dat de inteles ca isi face curaj sa mai deconteze cheltuieli din proiecte din bugetul de stat. Acum, Orban avertizeaza ca orice decont de la buget ne va majora deficitul bugetar. Managerii de proiecte cu bani europeni inteleg ce-i asteapta!
Asadar, intelegem din toata aceasta mica istorie ca, in urma neregulilor in cheltuirea banilor europeni, decidentii europeni au decis sa temporizeze deconturile. Care sunt aceste nereguli, putem banui. Cazul ministrului Ioan Botis, a carui sotie isi inchiriase casa pentru un program pe care ea insasi il coordona, este elocvent.
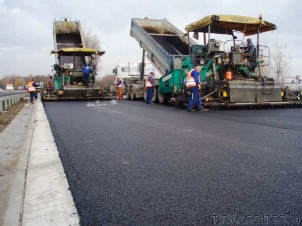
V-ati intrebat vreodata ce se intampla in domeniul achizitiilor publice cand nu exista un minim control, ca in cazul proiectelor finantate din fonduri europene? Pana acum cateva zile (28 noiembrie), cand o organizatie patronala a dat publicitatii o scrisoare deschisa, nu mi-as fi putut inchipui pana unde pot merge furaciunile in domeniu.
Reproduc mai jos, fara niciun comentariu, un fragment din scrisoarea data publicitatii de Federatia Operatorilor Romani de Transport.
Sistemul este simplu si functioneaza dupa cum urmeaza:
- o firma intermediara contracteaza agregate de balastiera la pretul de 27,5 lei/tona solicitand prin contract producatorului furnizor ca livrarea marfurilor sa se faca in punctele de aprovizionare aferente lucrarilor de infrastructura rutiera ce apartin unui "rege al asfaltului".
- intermediarul preda furnizorului CEC-uri si bilete la ordin ca si garantie a platilor materialului.
- dupa livrarea materialelor, in momentul in care expira termenul de plata furnizorul constata ca instrumentele de plata nu au acoperire.
- firmele intermediare factureaza materiale (20 lei/tona) catre "regele asfaltului" cu o valoare cu mult sub pretul de achizitie, incasand banii de la acestia fara a plati un leu mai departe.
- furnizorul ce plateste redevente miniere, impozite, taxe si efectiv produce materialele ramane cu paguba, in timp ce intermediarul dispare complet in ceata, iar "regii asfaltului" incaseaza de la bugetul statului din bani publici de trei ori mai mult decat valoarea de piata a produselor.
Documentele atasate demonstreaza in totalitate ca aceasta "suveica" functioneaza nestingherita, statul fiind prejudiciat triplu astfel:
- prin faptul ca intermediarul nu plateste nici un leu impozite sau taxe;
- din cauza ca "regele asfaltului" factureaza materiale de trei ori mai scump decat pretul real;
- pentru ca furnizorul onest intra in faliment si in incapacitate de plati, lasand catre stat datorii neplatite, cunoscut fiind faptul ca valoarea instrumentelor de plata fara acoperire nu mai poate fi recuperata nici o data prin instanta.
Asadar, de ce riscam sa iesim din deficitul bugetar prevazut pentru acest an?
Esential pentru contabili - Monografii contabile complete
Monografie contabila accesare fonduri nerambursabile ONG
Accesare fonduri nerambursabile ONG: tratament contabil | Monografie contabila | Documente justificative necesareAccesarea fondurilor nerambursabile reprezinta o oportunitate importanta pentru ONG-uri, insa gestionarea corecta a sumelor primite presupune respectarea unor reguli contabile si fiscale specifice. De la inregistrarea finantarii si evidentierea cheltuielilor eligibile pana la recunoasterea veniturilor si justificarea utilizarii banilor, fiecare etapa trebuie reflectata corect in...
vezi AICI monografia << Cheltuieli cu cazarea salariatilor delegati: monografie contabila si aspecte fiscale
Reglementari cheie | Monografie contabila cheltuieli cu cazarea salariatilorPotrivit art. 44 alin. (2) din Codul muncii, salariatul delegat are dreptul la plata cheltuielilor de transport si cazare, precum si la indemnizatie de delegare, in conditiile prevazute de lege sau de contractul colectiv de munca aplicabil. Delegarea poate fi dispusa, ca regula, pentru cel mult 60 de zile calendaristice intr-o perioada de 12 luni, prelungirea fiind posibila numai cu acordul salariatului.In acest articol...
vezi AICI monografia << Monografie contabila indemnizatie de mobilitate
Clauza de mobilitate: cadru legal | Tratament fiscal | Declarare in D112 | Monografie contabilaIndemnizatia de mobilitate se acorda salariatilor care au prevazuta in contractul individual de munca o clauza de mobilitate, in conditiile art. 25 din Codul muncii. Din punct de vedere contabil si fiscal, angajatorul trebuie sa stabileasca modul corect de inregistrare a acestei prestatii, tratamentul fiscal aplicabil si documentele justificative necesare.In acest articol prezentam monografia contabila...
vezi AICI monografia << Cabinete veterinare: monografia contabila si regim TVA
Regim TVA pentru prestarea serviciilor veterinare | Monografia contabila servicii cabinete veterinare | Documentele primare pentru gestiune si consumCabinetele veterinare combina de obicei doua activitati: prestarea de servicii (consultatii, interventii, tratamente) si vanzarea de produse, precum hrana pentru animale, medicamente sau accesorii. In acest articol analizam care este monografia contabila aferenta serviciilor prestate de cabinetele veterinare si principalele reglementari cu privire...
vezi AICI monografia << Monografia contabila a unei case de schimb valutar
Functionare case de schimb valutar- cadru legal | Aspecte fiscale | Aspecte contabile | Monografia contabilaCasele de schimb valutar sunt societati autorizate pentru activitati de schimb valutar si functioneaza conform reglementarilor contabile generale, fiind considerate institutii financiare nebancare. In acest articol vom prezenta aspecte fiscal-contabile generale ale caselor de schimb valutar si exemple de monografii contabile pentru operatiunile desfasurate de aceste societati.Ce trebuie sa...
vezi AICI monografia << Monografie contabila comisioane aferente unui credit bancar
Contractarea unui credit bancar, in special in cazul liniilor de finantare mai complexe, vine adesea insotita de o serie de comisioane suplimentare, a caror inregistrare contabila corecta ridica frecvent semne de intrebare. Printre acestea se numara comisionul de angajament (perceput pentru suma netrasa din facilitate) si comisionul de administrare (amortizabil pe durata creditului), fiecare cu un tratament contabil si fiscal distinct, in functie de natura sa economica. In articolul de fata...
vezi AICI monografia << Cedarea si preluarea contractelor de leasing (novatie): monografie contabila si reglementari cheie
Cedarea si preluarea contractului de leasing financiar a devenit o practica tot mai intalnita in contextul economic dificil prin care trecem de ceva ani. Din punct de vedere juridic, aceasta operatiune poarta denumirea de novatie.In acest articol vom analiza ce inseamna din punct de vedere legal novatia si cum se inregistreaza in contabilitatea cedarea si preluarea contractelor de leasing.Ce este novatiaConform prevederilor art. 1609 din Codul civil, novatia se produce atunci cand un debitor nou...
vezi AICI monografia << Reducerea capitalului social: monografie contabila si reglementari cheie
Reducerea capitalului social este o operatiune care poate fi realizata cu respectarea prevederilor Legii nr. 31/1990. Fie ca este determinata de pierderi acumulate, fie ca raspunde altor nevoi ale societatii - precum retragerea unor asociati sau restituirea unei parti din aporturi -, operatiunea presupune parcurgerea unor pasi procedurali stricti si inregistrarea corecta in contabilitate a efectelor acesteia.Ce trebuie sa stii pe scurt:Modul de reflectare in contabilitate difera in functie de...
vezi AICI monografia << Monografie contabila achizitie echipamente pontaj angajati
Firmele care investesc in sisteme electronice de pontaj fie pe baza de card, fie pe baza de amprenta, trebuie sa stie ca o astfel de achizitie presupune un pachet mai complex de costuri - cartele de pontaj, implementarea si configurarea aplicatiei, licentele software si abonamentul de comunicare a datelor -, fiecare cu un tratament contabil distinct.In acest articol prezentam monografia contabila aplicabila pentru un astfel de sistem, pornind de la un exemplu concret.Reglementari cheieInainte de...
vezi AICI monografia << 



 de Redactia Conta

 Copyright Conta Online / Conta.ro 2006 - 2026. Toate Drepturile rezervate