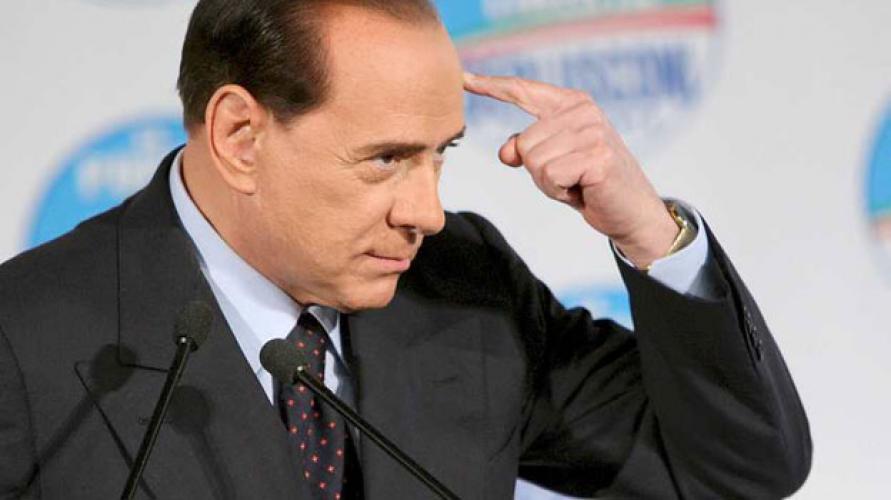
Ziua de ieri a adus in scena politica europeana ideea ca Silvio Berlusconi ar putea demisiona. Primul ministru italian neaga. Joaca cu tarie "ultimele" carti (conform Reuters). Summitul G20 s-a incheiat saptamana trecuta cu punerea sub tutela a Italiei de catre expertii Fondului Monetar International si ai Comisiei Europene, pentru a verifica progresul masurilor de revigorare economica ale Guvernului Berlusconi.
Le Monde scrie ca dupa incheierea summitului, Berlusconi s-ar fi retras la vila sa inconjurat de cei mai apropiati colaboratori. Conform cotidianului francez, acestia i-ar fi spus premierului ca a venit vremea sa se retraga, deoarece nu mai are sprijinul majoritatii politice. Pare chiar ca apropiatii il sfatuiesc de saptamani bune sa se retraga.
Personaj cu veleitati dramatice, Berlusconi zice ca nu se lasa. Le spune apropiatilor, dar spune si lumii intregi ca raspuns la zvonurile de luni, 7 noiembrie, ca zvonurile despre demisia sa sunt lipsite de fundament. Spune asta pe Facebook. Iar ca reactie, pietele scad vertiginos.
Grecii ne-au dat tuturor emotii pentru stabilitatea euro (zona euro cu grijile ei, noi cu ale noastre: respectiv contagiunea) si am crezut ca odata ce ei au ajuns la un oarecare acord, euro e in siguranta. Dar pare ca zona euro ramane sub presiune majora si dupa ce situatia din Grecia s-a mai lamurit.
Actiunile au scazut atat in zona euro, cat si la nivel international, luni dimineata, pe masura ce instabilitatea politica a Italiei a determinat investitorii sa-si limiteze expunerea la active cu risc crescut. Pe de alta parte, zvonul unei posibile demisii a revigorat cursul actiunilor europene temporar printr-o atenuare a temerilor ca Italia nu are abilitatea de a-si gestiona datoriile. Pietele financiare transmit astfel (destul de clar avand in vedere caderea brusca dupa mesajul pe Facebook premierului) ca Berlusconi este in acest moment un risc pentru zona euro.
La scena deschisa, Italia preia atentia publicului. O criza se promite dar se si infirma. Ramane de vazut la ce duce.
In timpul acesta, azi are loc a doua dintre cele doua intalniri programate la Buxelles intre ministrii de finante ai zonei euro.
Si totusi, conform reporterului David Gow de la The Guardian, controlul euro si viitorului Europei unite se afla in mainile unui grup secret fondat oarecum ad-hoc in octombrie pentru a gestiona inlocuirea lui Trichet de la conducerea Bancii Centrale Europene: Sarkozy, Merkel, Juncker, Draghi, Barroso, Van Rompuy, Rehn si Lagarde.
Asadar, in scena Italia. In culise, aliante de putere care duc... unde?
Esential pentru contabili - Monografii contabile complete
Cedarea si preluarea contractelor de leasing (novatie): monografie contabila si reglementari cheie
Cedarea si preluarea contractului de leasing financiar a devenit o practica tot mai intalnita in contextul economic dificil prin care trecem de ceva ani. Din punct de vedere juridic, aceasta operatiune poarta denumirea de novatie.In acest articol vom analiza ce inseamna din punct de vedere legal novatia si cum se inregistreaza in contabilitatea cedarea si preluarea contractelor de leasing.Ce este novatiaConform prevederilor art. 1609 din Codul civil, novatia se produce atunci cand un debitor nou...
vezi AICI monografia << Reducerea capitalului social: monografie contabila si reglementari cheie
Reducerea capitalului social este o operatiune care poate fi realizata cu respectarea prevederilor Legii nr. 31/1990. Fie ca este determinata de pierderi acumulate, fie ca raspunde altor nevoi ale societatii - precum retragerea unor asociati sau restituirea unei parti din aporturi -, operatiunea presupune parcurgerea unor pasi procedurali stricti si inregistrarea corecta in contabilitate a efectelor acesteia.Ce trebuie sa stii pe scurt:Modul de reflectare in contabilitate difera in functie de...
vezi AICI monografia << Monografie contabila achizitie echipamente pontaj angajati
Firmele care investesc in sisteme electronice de pontaj fie pe baza de card, fie pe baza de amprenta, trebuie sa stie ca o astfel de achizitie presupune un pachet mai complex de costuri - cartele de pontaj, implementarea si configurarea aplicatiei, licentele software si abonamentul de comunicare a datelor -, fiecare cu un tratament contabil distinct.In acest articol prezentam monografia contabila aplicabila pentru un astfel de sistem, pornind de la un exemplu concret.Reglementari cheieInainte de...
vezi AICI monografia << Achizitie panouri fotovoltaice: monografie contabila, tratament fiscal si regim TVA
Achizitia de panouri fotovoltaice de catre o societate presupune, dincolo de investitia propriu-zisa, o serie de aspecte contabile si fiscale care trebuie tratate corect: incadrarea panourilor in Catalogul mijloacelor fixe, inregistrarea in contabilitate, posibilitatea aplicarii scutirii de impozit pe profitul reinvestit si regimul de TVA corect. In acest articol, analizam toate aceste aspecte importante.Incadrarea panourilor fotovoltaice in Catalogul mijloacelor fixePanourile fotovoltaice nu se...
vezi AICI monografia << Lichidare Societate cu Transfer Imobil catre Asociat: Monografie Contabila
Distribuirea unui imobil in cadrul operatiunii de lichidare implica atat inregistrari contabile specifice, cat si analiza obligatiilor fiscale si, dupa caz, impozitarea veniturilor obtinute de asociat.In acest articol prezentam care este tratamentul fiscal aplicabil transferului unui imobil catre asociat in etapa lichidarii societatii, ce documente trebuie intocmite, care sunt monografiile contabile corespunzatoare si ce aspecte trebuie avute in vedere pentru a evita erorile ce pot genera...
vezi AICI monografia << Achizitii de bunuri si servicii din afara UE. Monografie contabila si tratament fiscal
Achizitiile de bunuri si servicii de la parteneri din afara Uniunii Europene implica o serie de particularitati fiscale si contabile pe care orice societate trebuie sa le trateze corect pentru a evita erori de raportare sau riscuri la un eventual control fiscal. De la incadrarea operatiunilor din perspectiva TVA si a taxarii inverse, pana la inregistrarile contabile specifice importurilor si serviciilor prestate de nerezidenti, fiecare tranzactie necesita o analiza atenta a documentelor...
vezi AICI monografia << Monografie contabila completa pentru florarii: vanzari, stocuri si flori degradate
Activitatea unui magazin de flori presupune o eviden contabil atent, având în vedere specificul produselor comercializate, caracterul perisabil al stocurilor i diversitatea operaiunilor economice desfurate zilnic. De la achiziia florilor i materialelor decorative, pân la vânzrile directe si online, toate aceste operaiuni trebuie înregistrate corect pentru a asigura o gestionare eficient a afacerii i respectarea obligaiilor fiscale.Vom prezenta in...
vezi AICI monografia << Monografie contabila Operatiuni de amanet - vanzarea bijuteriilor de aur
Operatiunile derulate de o casa de amanet genereaza inregistrari contabile specifice, care difera in functie de comportamentul clientului la scadenta contractului - rambursare, prelungire sau abandon al bunului - dar si in functie de destinatia ulterioara a bunului ramas in patrimoniul casei de amanet. Prezenta monografie acopera toate situatiile uzuale, inclusiv topirea bijuteriilor si vanzarea ca deseuri.Monografie contabila operatiuni casa de amanetPrimirea bunului in gestiune se reflecta in...
vezi AICI monografia << Monografie contabila agentie de turism
Activitatea unei agentii de turism implica operatiuni contabile specifice, generate de particularitatile acestui domeniu, precum vanzarea de pachete turistice, intermedierea serviciilor de transport si cazare sau aplicarea regimului special de TVA pentru agentiile de turism.In acest articol vom prezenta o monografie contabila aplicabila pentru agentiile de turism care vand pachete turistice si vom analiza si principalele aspecte fiscal- contabile ce trebuie avute in vedere de o agentie de...
vezi AICI monografia << 



 de Redactia Conta

 Copyright Conta Online / Conta.ro 2006 - 2026. Toate Drepturile rezervate