Dupa ce s-a inchis fabrica Nokia, Romania ar trebui sa inteleaga cate ceva. Multinationalele care vin in Est inchiriaza hale si forta de munca si produc in sistem lohn, au o trecere scurta prin economiile tarilor gazda. Ele migreaza mai departe in functie de costul fortei de munca si de piata de desfacere.
Dupa Nokia vor mai pleca si altele, asa cum au venit. Guvernul a sarit imediat, pragmatic: va veni Bosch, va veni ZTE. OK, vor veni si peste doi ani vor pleca.
De cate ori sa ni se intample ca sa intelegem?
Trecerea multinationalelor prin tara noastra intra intr-un sistem firesc de circulatie a capitalului in cautarea pietelor. Însa, o tara, ca sa reziste, are nevoie de stabilitate, trebuie sa se bazeze pe o economie cu un fundament solid, pe o economie predictibila. Altfel, iata ce se intampla, pleaca o fabrica de asamblat telefoane si-ti pica PIB-ul, prognoza de tara si ratingul.
Sa speram ca guvernul si clasa politica responsabila si aspiranta la guvernare a inteles ceva atat de simplu: ca Romania trebuie sa-si dezvolte propria retea de producatori autohtoni, care sa-si poata creste afacerile si sa aduca venituri in bugetul tarii din ce in ce mai mult. Cu fiecare an, Romania va avea de castigat daca investeste in economia proprie, in agricultura, industrie alimentara, prelucrarea unor resurse si in domenii de inovatie si creatie ca IT-ul.
Orice tara constienta face eforturi concentrate in a-si sustine propria dezvoltare. Romania ar fi trebuit sa-si scutesca de impozite o serie de producatori, nu sa impuna impozitul forfetar care a omorit sute de mii de firme mici. Acesta, in loc sa cresca, au disparut. Iata o greseala imensa pentru care cineva va trebui sa raspunda.
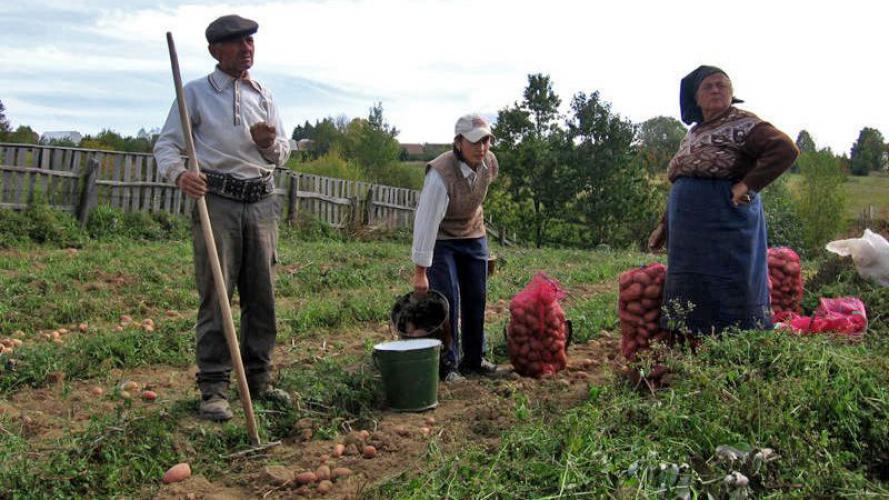
În plus, auzim promisiuni goale despre incurajarea productiei autohtone, dar nu s-a creat un sistem de sustinere a micilor intreprinzatori, nu se misca nimic in directia aceasta. Presedintele tarii vorbeste de plusvaloare in prelucrarea produselor agricole, dar si astazi cei mai mari producatori de cartofi din tara muncesc pamintul cu caii, iar productia le este luata cu tirurile de pe camp, la preturi infime. Profitul cultivatorilor de cartofi de Rasca (brand european, inregistrat ca atare) a fost anul acesta de doar 0,5%.
În zona de munte, daca s-ar fi dat scutiri de impozite si taxe, poate s-ar fi creat mici fabricute de conserve, de chips-uri, de lactate. Aceasta insemna plusvaloare, nu sa vinzi materia prima pe nimic.
La fel vindem lemnul din paduri, cu vagoanele se duc bustenii din Muntii Apuseni spre Austria, de ani de zile. Nu noi ii facem mobila, ii fac austriecii. La fel si industria sticlei, a marmurei, a lanii sau a carnii.
Suntem fie roboti cu doar doua miini si doua picioare pentru multinationale, fie cai de povara pentru productia bruta, scoasa cu sudoare din pamant si vanduta pe mai nimic.
La mijloc, e golul pe care ar fi trebuit sa-l umple o buna gandire economica devotata tarii si viitorului ei. Acesta ar fi fost aurul nostru, acoperirea noastra pe timp de criza. Guvernul insa, prin dezvoltare durabila a inteles doar drumuri si sali de sport. Drumurile sunt necesare, dar nu suficiente. Ele sunt mijloace, nu obiective. Daca nu gasim programe pentru sustinerea si incurajarea producatorului autohton, vom face in continuare autostopul pe autostrada multinationalelor, fara sa stim unde vom fi maine. De fapt, asa se defineste o tara de mana a treia.
Esential pentru contabili - Monografii contabile complete
Monografie contabila indemnizatie de mobilitate
Clauza de mobilitate: cadru legal | Tratament fiscal | Declarare in D112 | Monografie contabilaIndemnizatia de mobilitate se acorda salariatilor care au prevazuta in contractul individual de munca o clauza de mobilitate, in conditiile art. 25 din Codul muncii. Din punct de vedere contabil si fiscal, angajatorul trebuie sa stabileasca modul corect de inregistrare a acestei prestatii, tratamentul fiscal aplicabil si documentele justificative necesare.In acest articol prezentam monografia contabila...
vezi AICI monografia << Cabinete veterinare: monografia contabila si regim TVA
Regim TVA pentru prestarea serviciilor veterinare | Monografia contabila servicii cabinete veterinare | Documentele primare pentru gestiune si consumCabinetele veterinare combina de obicei doua activitati: prestarea de servicii (consultatii, interventii, tratamente) si vanzarea de produse, precum hrana pentru animale, medicamente sau accesorii. In acest articol analizam care este monografia contabila aferenta serviciilor prestate de cabinetele veterinare si principalele reglementari cu privire...
vezi AICI monografia << Monografia contabila a unei case de schimb valutar
Functionare case de schimb valutar- cadru legal | Aspecte fiscale | Aspecte contabile | Monografia contabilaCasele de schimb valutar sunt societati autorizate pentru activitati de schimb valutar si functioneaza conform reglementarilor contabile generale, fiind considerate institutii financiare nebancare. In acest articol vom prezenta aspecte fiscal-contabile generale ale caselor de schimb valutar si exemple de monografii contabile pentru operatiunile desfasurate de aceste societati.Ce trebuie sa...
vezi AICI monografia << Monografie contabila comisioane aferente unui credit bancar
Contractarea unui credit bancar, in special in cazul liniilor de finantare mai complexe, vine adesea insotita de o serie de comisioane suplimentare, a caror inregistrare contabila corecta ridica frecvent semne de intrebare. Printre acestea se numara comisionul de angajament (perceput pentru suma netrasa din facilitate) si comisionul de administrare (amortizabil pe durata creditului), fiecare cu un tratament contabil si fiscal distinct, in functie de natura sa economica. In articolul de fata...
vezi AICI monografia << Cedarea si preluarea contractelor de leasing (novatie): monografie contabila si reglementari cheie
Cedarea si preluarea contractului de leasing financiar a devenit o practica tot mai intalnita in contextul economic dificil prin care trecem de ceva ani. Din punct de vedere juridic, aceasta operatiune poarta denumirea de novatie.In acest articol vom analiza ce inseamna din punct de vedere legal novatia si cum se inregistreaza in contabilitatea cedarea si preluarea contractelor de leasing.Ce este novatiaConform prevederilor art. 1609 din Codul civil, novatia se produce atunci cand un debitor nou...
vezi AICI monografia << Reducerea capitalului social: monografie contabila si reglementari cheie
Reducerea capitalului social este o operatiune care poate fi realizata cu respectarea prevederilor Legii nr. 31/1990. Fie ca este determinata de pierderi acumulate, fie ca raspunde altor nevoi ale societatii - precum retragerea unor asociati sau restituirea unei parti din aporturi -, operatiunea presupune parcurgerea unor pasi procedurali stricti si inregistrarea corecta in contabilitate a efectelor acesteia.Ce trebuie sa stii pe scurt:Modul de reflectare in contabilitate difera in functie de...
vezi AICI monografia << Monografie contabila achizitie echipamente pontaj angajati
Firmele care investesc in sisteme electronice de pontaj fie pe baza de card, fie pe baza de amprenta, trebuie sa stie ca o astfel de achizitie presupune un pachet mai complex de costuri - cartele de pontaj, implementarea si configurarea aplicatiei, licentele software si abonamentul de comunicare a datelor -, fiecare cu un tratament contabil distinct.In acest articol prezentam monografia contabila aplicabila pentru un astfel de sistem, pornind de la un exemplu concret.Reglementari cheieInainte de...
vezi AICI monografia << Achizitie panouri fotovoltaice: monografie contabila, tratament fiscal si regim TVA
Achizitia de panouri fotovoltaice de catre o societate presupune, dincolo de investitia propriu-zisa, o serie de aspecte contabile si fiscale care trebuie tratate corect: incadrarea panourilor in Catalogul mijloacelor fixe, inregistrarea in contabilitate, posibilitatea aplicarii scutirii de impozit pe profitul reinvestit si regimul de TVA corect. In acest articol, analizam toate aceste aspecte importante.Incadrarea panourilor fotovoltaice in Catalogul mijloacelor fixePanourile fotovoltaice nu se...
vezi AICI monografia << Lichidare Societate cu Transfer Imobil catre Asociat: Monografie Contabila
Distribuirea unui imobil in cadrul operatiunii de lichidare implica atat inregistrari contabile specifice, cat si analiza obligatiilor fiscale si, dupa caz, impozitarea veniturilor obtinute de asociat.In acest articol prezentam care este tratamentul fiscal aplicabil transferului unui imobil catre asociat in etapa lichidarii societatii, ce documente trebuie intocmite, care sunt monografiile contabile corespunzatoare si ce aspecte trebuie avute in vedere pentru a evita erorile ce pot genera...
vezi AICI monografia << 



 de Redactia Conta

 Copyright Conta Online / Conta.ro 2006 - 2026. Toate Drepturile rezervate