Se poate face pe furis o tranzactie, o vila, o lucrare de cercetare, pentru care un demnitar da banii, inchizand ochii, spre clientii politici. S-au facut mii de smecherii, cu jumatate de camera luminata si jumatate pe intuneric. Cu un pret la vedere si altul la caserie. Dar, sa faci o autostrada "pe sub mana" parea incredibil pana la autostrada Bechtel. Cu ea, guvernele Romaniei ne-au demonstrat ca orice e posibil, iar acest stat suporta deconturi infinite.
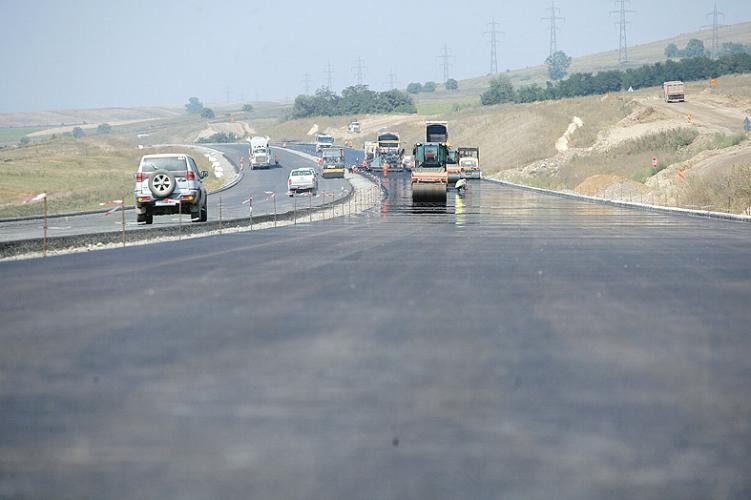
Acum, la opt ani de la semnarea in graba a contractului cu Bechtel, americanii isi iau utilajele, si-au luat un miliard de euro si pleaca. Pleaca lasand in urma doar 45 de kilometri de asfalt.
Contractul de construire a Autostrazii Brasov - Cluj - Bors (415 km) a fost incheiat in decembrie 2003 cu firma Bechtel Int. Inc. Lucrarile au inceput in luna iunie 2004 pe sectiunile 2B Campia Turzii - Gilau si 3C Suplacu de Barcau - Bors. Termenul de finalizare al autostrazii era decembrie 2013.
Textul contractului are trei pagini (conform fostului ministru Radu Berceanu), a fost redactat in trei zile si semnat intr-o saptamana. Fara sa existe vreun studiu de fezabilitate, fara a fi identificate sursele de finantare si fara a avea un pret pe kilometru evaluat corect, de experti. S-a luat pretul aproximativ, intre 5 si 7 milioane de euro pe kilometru; povestea acestei aproximari a spus-o Miron Mitrea la un moment dat. Traseul a fost atat de in pripa desenat, incat trece prin parcul de sonde de la Suplacu de Barcau. Acest contract a fost opera premierului de atunci, Adrian Nastase, si a lui Miron Mitrea, ministru la Transporturi. Avocata care l-a redactat si care a fost "adusa la repezeala din biroul alaturat", potrivit relatarii ministrului Mitrea, a luat de la guvernul Romaniei 6,2 milioane de euro pentru "munca" sa. Ulterior a lucrat si pentru CNADR si pentru Bechtel, in acelasi timp. Ca sa vedem ca orice e posibil.
Contractul a fost semnat in graba si nedocumentat, cu clauze si penalitati care ne-au costat enorm, pentru ca venea campania electorala in 2004, iar Guvernul Nastase avea target special Transilvania, unde PSD statea prost in sondaje. Desi exista in grafic o autostrada care avea continuitate in Ungaria, dar si spre Bucuresti, culoarul IV Paneuropean, negociat si propus spre finantare de UE, Romania l-a ignorat si si-a trasat propria ambitie electorala prin inima Transilvaniei, cu americanii.
Ce a urmat? In 7 ani s-au construit doar 45 de kilometri de autostrada practicabila, iar firma americana a incasat peste un miliard de euro. Acum, cand statul roman a intrat in criza si a acumulat datorii de 173 de milioane de euro la Bechtel, Bechtel isi retrage utilajele din Transilvania, spre Kosovo si Oman, unde a primit alte lucrari.
Autostrada de 117 km din Kosovo o va face pentru 800 milioane de euro (!), adica la 6,8 mil de euro pe km, iar la noi au iesit cu 16 milioane de euro pe km. Kosovo primeste, pentru autostrada ei, 60% din bani de la UE si 40% de la SUA. Noi n-am primit niciun cent pentru acest proiect.
Bechtel a lucrat si in Albania, iar acolo a fost un proces penal intentat ministrului care a semnat contractul cu Bechtel pentru suspiciunea de a fi dezavantajat statul albanez. La noi, niciunul dintre responsabili nu plateste nimic. Pentru ca platim noi, fraierii.
Cu toate neajunsurile lui, nu ar fi fost rau ca proiectul sa se finalizeze, insa costurile unui contract in care pretul urca de la o zi la alta si penalitatile, la fel, a devenit insuportabil pentru bugetul tarii. Si oricit ar mai fi vrut partidele politice sa se laude cu mareata realizare, autostrada Bechtel este, pentru fiecare dintre ele, o piatra de gat care cantareste un miliard de euro si un drum neterminat.
Cand l-am intrebat pe ministrul Radu Berceanu, in conferinta de presa, de ce nu se aplica legea raspunderii ministeriale pentru contractul cu Bechtel, acesta a raspuns: "Eu cred ca trebuie sa fim constructivi si sa privim inainte, nu inapoi."
Poate ca fiecare prostie sau hotie care pagubeste Romania ar fi trebuit sa ne invete ca nu putem sa vedem bine inainte, fara sa ne uitam, pentru inceput, inapoi.
Esential pentru contabili - Monografii contabile complete
Cabinete veterinare: monografia contabila si regim TVA
Regim TVA pentru prestarea serviciilor veterinare | Monografia contabila servicii cabinete veterinare | Documentele primare pentru gestiune si consumCabinetele veterinare combina de obicei doua activitati: prestarea de servicii (consultatii, interventii, tratamente) si vanzarea de produse, precum hrana pentru animale, medicamente sau accesorii. In acest articol analizam care este monografia contabila aferenta serviciilor prestate de cabinetele veterinare si principalele reglementari cu privire...
vezi AICI monografia << Monografia contabila a unei case de schimb valutar
Functionare case de schimb valutar- cadru legal | Aspecte fiscale | Aspecte contabile | Monografia contabilaCasele de schimb valutar sunt societati autorizate pentru activitati de schimb valutar si functioneaza conform reglementarilor contabile generale, fiind considerate institutii financiare nebancare. In acest articol vom prezenta aspecte fiscal-contabile generale ale caselor de schimb valutar si exemple de monografii contabile pentru operatiunile desfasurate de aceste societati.Ce trebuie sa...
vezi AICI monografia << Monografie contabila comisioane aferente unui credit bancar
Contractarea unui credit bancar, in special in cazul liniilor de finantare mai complexe, vine adesea insotita de o serie de comisioane suplimentare, a caror inregistrare contabila corecta ridica frecvent semne de intrebare. Printre acestea se numara comisionul de angajament (perceput pentru suma netrasa din facilitate) si comisionul de administrare (amortizabil pe durata creditului), fiecare cu un tratament contabil si fiscal distinct, in functie de natura sa economica. In articolul de fata...
vezi AICI monografia << Cedarea si preluarea contractelor de leasing (novatie): monografie contabila si reglementari cheie
Cedarea si preluarea contractului de leasing financiar a devenit o practica tot mai intalnita in contextul economic dificil prin care trecem de ceva ani. Din punct de vedere juridic, aceasta operatiune poarta denumirea de novatie.In acest articol vom analiza ce inseamna din punct de vedere legal novatia si cum se inregistreaza in contabilitatea cedarea si preluarea contractelor de leasing.Ce este novatiaConform prevederilor art. 1609 din Codul civil, novatia se produce atunci cand un debitor nou...
vezi AICI monografia << Reducerea capitalului social: monografie contabila si reglementari cheie
Reducerea capitalului social este o operatiune care poate fi realizata cu respectarea prevederilor Legii nr. 31/1990. Fie ca este determinata de pierderi acumulate, fie ca raspunde altor nevoi ale societatii - precum retragerea unor asociati sau restituirea unei parti din aporturi -, operatiunea presupune parcurgerea unor pasi procedurali stricti si inregistrarea corecta in contabilitate a efectelor acesteia.Ce trebuie sa stii pe scurt:Modul de reflectare in contabilitate difera in functie de...
vezi AICI monografia << Monografie contabila achizitie echipamente pontaj angajati
Firmele care investesc in sisteme electronice de pontaj fie pe baza de card, fie pe baza de amprenta, trebuie sa stie ca o astfel de achizitie presupune un pachet mai complex de costuri - cartele de pontaj, implementarea si configurarea aplicatiei, licentele software si abonamentul de comunicare a datelor -, fiecare cu un tratament contabil distinct.In acest articol prezentam monografia contabila aplicabila pentru un astfel de sistem, pornind de la un exemplu concret.Reglementari cheieInainte de...
vezi AICI monografia << Achizitie panouri fotovoltaice: monografie contabila, tratament fiscal si regim TVA
Achizitia de panouri fotovoltaice de catre o societate presupune, dincolo de investitia propriu-zisa, o serie de aspecte contabile si fiscale care trebuie tratate corect: incadrarea panourilor in Catalogul mijloacelor fixe, inregistrarea in contabilitate, posibilitatea aplicarii scutirii de impozit pe profitul reinvestit si regimul de TVA corect. In acest articol, analizam toate aceste aspecte importante.Incadrarea panourilor fotovoltaice in Catalogul mijloacelor fixePanourile fotovoltaice nu se...
vezi AICI monografia << Lichidare Societate cu Transfer Imobil catre Asociat: Monografie Contabila
Distribuirea unui imobil in cadrul operatiunii de lichidare implica atat inregistrari contabile specifice, cat si analiza obligatiilor fiscale si, dupa caz, impozitarea veniturilor obtinute de asociat.In acest articol prezentam care este tratamentul fiscal aplicabil transferului unui imobil catre asociat in etapa lichidarii societatii, ce documente trebuie intocmite, care sunt monografiile contabile corespunzatoare si ce aspecte trebuie avute in vedere pentru a evita erorile ce pot genera...
vezi AICI monografia << Achizitii de bunuri si servicii din afara UE. Monografie contabila si tratament fiscal
Achizitiile de bunuri si servicii de la parteneri din afara Uniunii Europene implica o serie de particularitati fiscale si contabile pe care orice societate trebuie sa le trateze corect pentru a evita erori de raportare sau riscuri la un eventual control fiscal. De la incadrarea operatiunilor din perspectiva TVA si a taxarii inverse, pana la inregistrarile contabile specifice importurilor si serviciilor prestate de nerezidenti, fiecare tranzactie necesita o analiza atenta a documentelor...
vezi AICI monografia << 



 de Redactia Conta

 Copyright Conta Online / Conta.ro 2006 - 2026. Toate Drepturile rezervate