Prin Legea nr. 88/2023 pentru modificarea si completarea Legii nr. 227/2015 privind Codul fiscal, publicata in Monitorul Oficial al Romaniei, Partea I, nr. 310 din 12 aprilie 2023, a fost completat art. 294 din Codul fiscal, in sensul introducerii, printre altele, a scutirii de TVA cu drept de deducere pentru anumite livrari de bunuri si prestari de servicii efectuate catre entitati non-profit inscrise in Registrul public organizat de ANAF, daca acestea sunt destinate unitatilor spitalicesti detinute si exploatate de entitatea non-profit sau celor din reteaua publica de stat, dupa caz.
Potrivit art. 294 alin. (6) din Codul fiscal, introdus prin Legea nr. 88/2023, scutirea de TVA mai sus mentionata se aplica prin restituirea TVA aferente achizitiilor de bunuri sau servicii efectuate de entitatile non-profit, potrivit unei proceduri stabilite prin ordin al ministrului finantelor.
In acest sens, prin Proiectul de Ordin pentru aprobarea Procedurii de restituire a TVA aferente achizitiilor de bunuri sau servicii efectuate de entitatile non-profit, pentru care se aplica scutirea de taxa conform art.294 alin. (5) lit. a) si b) din Legea nr.227/2015 privind Codul fiscal, se propune, in principal reglementarea:
- organului fiscal competent sa efectueze restituirea;
- cererii si a modelului acesteia in baza caruia se solicita restituirea, precum si documentele insotitoare;
- termenului de depunere a cererii de restituire, respectiv a termenului de 90 zile de la incheierea lunii calendaristice pentru care se solicita restituirea;
- in situatia in care entitatile non-profit nu au depus in termenul recomandat de 90 zile cererea si/sau documentatia aferenta, posibilitatea repunerii in termen a cererii de restituire, in cadrul termenului de prescriptie a dreptului de a cere restituirea, reglementat de Legea nr. 207/2015 privind Codul de procedura fiscala, respectiv de 5 ani de la data de 1 ianuarie a anului urmator celui in care a luat nastere dreptul la restituirea taxei.
In continuare, redam PROCEDURA de restituire a TVA aferente achizitiilor de bunuri sau servicii efectuate de entitatile non-profit, pentru care se aplica scutirea de taxa conform art. 294 alin. (5) lit. a) si b) din Legea nr. 227/2015 privind Codul fiscal
-
Art. 1. - Restituirea TVA se efectueaza de catre organul fiscal competent in a carui evidenta fiscala este inregistrata entitatea non-profit care are dreptul sa solicite restituirea.
Art. 2. - In vederea restituirii taxei, entitatea non-profit trebuie sa depuna la organul fiscal competent o cerere de restituire a TVA, conform anexei care face parte integranta din prezenta procedura, insotita de urmatoarele documente:
a) un borderou care sa cuprinda in ordine cronologica pentru fiecare achizitie urmatoarele informatii: denumirea, numarul si data documentului, valoarea fara TVA, valoarea TVA, valoarea inclusiv TVA;
b) copii de pe facturile in care sunt consemnate bunurile si serviciile achizitionate pentru care se solicita restituirea;
c) copii de pe declaratiile vamale de import, in cazul bunurilor importate;
d) copii de pe bonurile fiscale emise, conform Ordonantei de urgenta a Guvernului nr. 28/1999 privind obligatia operatorilor economici de a utiliza aparate de marcat electronice fiscale, republicata, cu modificarile si completarile ulterioare, a caror valoare individuala, inclusiv TVA, nu este mai mare de 100 euro, la cursul de schimb prevazut la art. 290 din Codul fiscal. In situatia in care aceasta valoare este depasita, solicitantii trebuie sa prezinte copii de pe facturile emise in conformitate cu prevederile art. 319 alin. (20) din Codul fiscal;
e) documentele din care rezulta ca bunurile/serviciile achizitionate pentru care se solicita restituirea TVA sunt destinate unitatilor spitalicesti detinute si exploatate de entitatea non-profit, in cazul in care bunurile/serviciile achizitionate au aceasta destinatie;
f) documentele din care rezulta ca bunurile/serviciile achizitionate pentru care se solicita restituirea TVA sunt donate/puse gratuit la dispozitia unitatilor spitalicesti din reteaua publica de stat, respectiv contractul de donatie/punere la dispozitie cu titlu gratuit si procesul verbal de predare-primire, in cazul in care bunurile/serviciile achizitionate au aceasta destinatie;
g) declaratia pe propria raspundere a reprezentantului legal al entitatii non-profit din care sa rezulte ca bunurile prevazute la art. 294 alin. (5) lit. b) din Codul fiscal sunt destinate in mod normal utilizarii in domeniul ingrijirilor de sanatate sau pentru utilizarea de catre persoanele cu handicap, bunuri esentiale pentru compensarea si depasirea handicapurilor.
Art. 3. - Entitatile non-profit pot solicita restituirea taxei pe valoarea adaugata in termen de 90 de zile de la incheierea lunii calendaristice pentru care se solicita restituirea, astfel:
a) pentru bunuri ce le-au fost livrate sau servicii care le-au fost prestate in beneficiul lor in cursul lunii pentru se solicita restituirea, in cazul in care bunurile/serviciile achizitionate sunt destinate unitatilor spitalicesti detinute si exploatate de entitatea non-profit;
b) pentru bunuri ce le-au fost livrate sau servicii care le-au fost prestate in beneficiul lor, care sunt donate/puse gratuit la dispozitia unitatilor spitalicesti din reteaua publica de stat in cursul lunii pentru care se solicita restituirea, in cazul in care bunurile/serviciile achizitionate sunt destinate unitatilor spitalicesti din reteaua publica de stat.
Art. 4. - Prin exceptie de la prevederile art. 3, in situatia in care entitatile non-profit nu au depus in termen cererea de restituire a taxei pe valoarea adaugata si/sau documentatia aferenta, la solicitarea acestora, directorul general al Directiei generale regionale a finantelor publice poate aproba efectuarea restituirii taxei pe valoarea adaugata daca cererea este depusa in termen de 5 ani de la data de 1 ianuarie a anului urmator celui in care a luat nastere dreptul la restituirea taxei. In acest sens, pe baza documentelor prevazute la art. 2, depuse de solicitanti, autoritatea fiscala competenta va intocmi un referat semnat de conducatorul acesteia, din care sa rezulte ca, desi cererile de restituire au fost depuse cu intarziere fata de termenul prevazute la art. 3, sunt indeplinite conditiile pentru acordarea restituirii taxei pe valoarea adaugata, care va fi inaintat directorului general al Directiei generale regionale a finantelor publice, pentru aprobarea efectuarii restituirii taxei pe valoarea adaugata.
Art. 5. - Solutionarea cererilor de restituire a TVA se realizeaza conform procedurii stabilite prin ordin al presedintelui Agentiei Nationale de Administrare Fiscala
Art. 6. – Entitatile non-profit trebuie sa justifice respectarea destinatiei sumelor reprezentand TVA restituite de la bugetul de stat, inclusiv a sumelor care au fost compensate cu obligatii fiscale ale entitatii, cu documente care sa ateste achizitia ulterioara de bunuri/servicii prevazute la art. 294 alin. (5) lit. a) si b) din Codul fiscal.
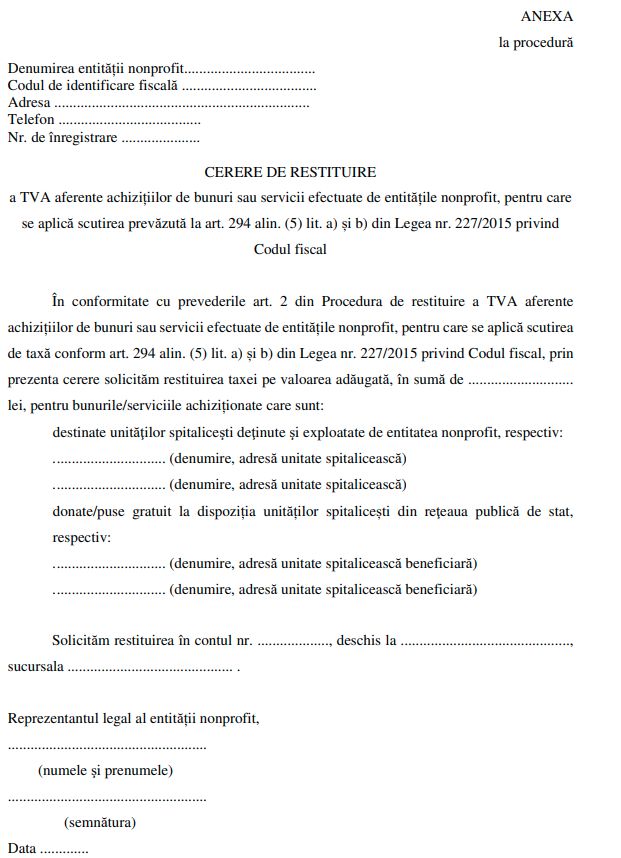
Foto: pixabay.com
Esential pentru contabili - Monografii contabile complete
Monografie contabila accesare fonduri nerambursabile ONG
Accesare fonduri nerambursabile ONG: tratament contabil | Monografie contabila | Documente justificative necesareAccesarea fondurilor nerambursabile reprezinta o oportunitate importanta pentru ONG-uri, insa gestionarea corecta a sumelor primite presupune respectarea unor reguli contabile si fiscale specifice. De la inregistrarea finantarii si evidentierea cheltuielilor eligibile pana la recunoasterea veniturilor si justificarea utilizarii banilor, fiecare etapa trebuie reflectata corect in...
vezi AICI monografia << Cheltuieli cu cazarea salariatilor delegati: monografie contabila si aspecte fiscale
Reglementari cheie | Monografie contabila cheltuieli cu cazarea salariatilorPotrivit art. 44 alin. (2) din Codul muncii, salariatul delegat are dreptul la plata cheltuielilor de transport si cazare, precum si la indemnizatie de delegare, in conditiile prevazute de lege sau de contractul colectiv de munca aplicabil. Delegarea poate fi dispusa, ca regula, pentru cel mult 60 de zile calendaristice intr-o perioada de 12 luni, prelungirea fiind posibila numai cu acordul salariatului.In acest articol...
vezi AICI monografia << Monografie contabila indemnizatie de mobilitate
Clauza de mobilitate: cadru legal | Tratament fiscal | Declarare in D112 | Monografie contabilaIndemnizatia de mobilitate se acorda salariatilor care au prevazuta in contractul individual de munca o clauza de mobilitate, in conditiile art. 25 din Codul muncii. Din punct de vedere contabil si fiscal, angajatorul trebuie sa stabileasca modul corect de inregistrare a acestei prestatii, tratamentul fiscal aplicabil si documentele justificative necesare.In acest articol prezentam monografia contabila...
vezi AICI monografia << Cabinete veterinare: monografia contabila si regim TVA
Regim TVA pentru prestarea serviciilor veterinare | Monografia contabila servicii cabinete veterinare | Documentele primare pentru gestiune si consumCabinetele veterinare combina de obicei doua activitati: prestarea de servicii (consultatii, interventii, tratamente) si vanzarea de produse, precum hrana pentru animale, medicamente sau accesorii. In acest articol analizam care este monografia contabila aferenta serviciilor prestate de cabinetele veterinare si principalele reglementari cu privire...
vezi AICI monografia << Monografia contabila a unei case de schimb valutar
Functionare case de schimb valutar- cadru legal | Aspecte fiscale | Aspecte contabile | Monografia contabilaCasele de schimb valutar sunt societati autorizate pentru activitati de schimb valutar si functioneaza conform reglementarilor contabile generale, fiind considerate institutii financiare nebancare. In acest articol vom prezenta aspecte fiscal-contabile generale ale caselor de schimb valutar si exemple de monografii contabile pentru operatiunile desfasurate de aceste societati.Ce trebuie sa...
vezi AICI monografia << Monografie contabila comisioane aferente unui credit bancar
Contractarea unui credit bancar, in special in cazul liniilor de finantare mai complexe, vine adesea insotita de o serie de comisioane suplimentare, a caror inregistrare contabila corecta ridica frecvent semne de intrebare. Printre acestea se numara comisionul de angajament (perceput pentru suma netrasa din facilitate) si comisionul de administrare (amortizabil pe durata creditului), fiecare cu un tratament contabil si fiscal distinct, in functie de natura sa economica. In articolul de fata...
vezi AICI monografia << Cedarea si preluarea contractelor de leasing (novatie): monografie contabila si reglementari cheie
Cedarea si preluarea contractului de leasing financiar a devenit o practica tot mai intalnita in contextul economic dificil prin care trecem de ceva ani. Din punct de vedere juridic, aceasta operatiune poarta denumirea de novatie.In acest articol vom analiza ce inseamna din punct de vedere legal novatia si cum se inregistreaza in contabilitatea cedarea si preluarea contractelor de leasing.Ce este novatiaConform prevederilor art. 1609 din Codul civil, novatia se produce atunci cand un debitor nou...
vezi AICI monografia << Reducerea capitalului social: monografie contabila si reglementari cheie
Reducerea capitalului social este o operatiune care poate fi realizata cu respectarea prevederilor Legii nr. 31/1990. Fie ca este determinata de pierderi acumulate, fie ca raspunde altor nevoi ale societatii - precum retragerea unor asociati sau restituirea unei parti din aporturi -, operatiunea presupune parcurgerea unor pasi procedurali stricti si inregistrarea corecta in contabilitate a efectelor acesteia.Ce trebuie sa stii pe scurt:Modul de reflectare in contabilitate difera in functie de...
vezi AICI monografia << 



 de Ilie Alina

 Copyright Conta Online / Conta.ro 2006 - 2026. Toate Drepturile rezervate